会社員に債券は不要|手取り月30万円は7200万円の債券と同じ
会社員に債券は不要|手取り月30万円は7200万円の債券と同じ
金利上昇のニュースが続いて、「そろそろ自分も債券を持った方がいいのかな」と迷っていませんか。
結論から言います。
資産形成中の会社員に、債券は要りません。
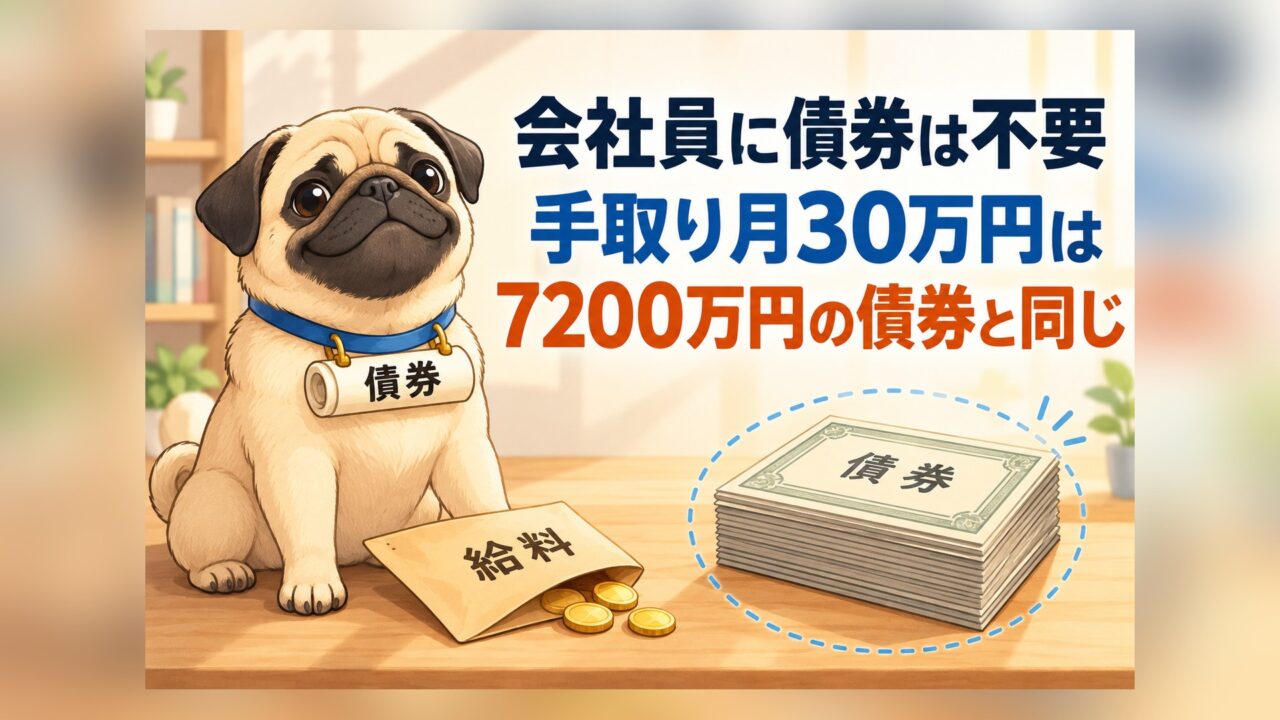
理由はシンプルです。毎月お給料が入ってくるあなた自身が、すでに高利回りの優良な債券だからです。手取り月30万円の人を利回り5%の債券に置き換えると、元本7,200万円分の価値があります(鼻つぶれぱぐ男の試算)。
大事なことなので、何度でも言います。
この記事では40歳でセミリタイアした僕が、あなたという債券の値段の出し方と、債券を買うより先にやるべきことをまとめます。読み終わるころには、債券に迷う時間がゼロになります。

金利上昇で債券が気になる人へ|価格と利回りはシーソーです
まず前提です。金利が上がると、債券の価格は下がります。価格が下がるので、利回りは上がります。価格と利回りはシーソーの関係です。
株も、金利が上がる局面では指数全体で見ると下がりやすくなります(業種による例外はあります)。株の割安・割高を見るPER(株価収益率)が、金利の影響を受けるからです。
配当で考えてみます。100万円で買った株から、年1万円の配当が出ていたとします。配当利回りは1%です。
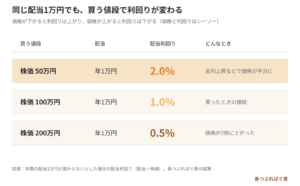
ここで金利上昇の影響で株価が50万円に下がり、配当は1万円のままだったら、利回りは2%になります。同じ1万円を、半分のお金で受け取れるわけです。逆に株価が200万円に上がれば、配当1万円の利回りは0.5%に下がります。中身は同じでも、買う値段で利回りが変わる。これが利回りの正体です。
そして今、金利上昇で「借金がしづらい時代」が来ています。会社は資金を集めて色々なことをやりたいので、高い利回りを出してでもお金を借ります。2026年9月に発行されたソフトバンクグループの個人向け社債(第70回無担保社債)は、利率が年4.75%(税引前)・期間7年で、完売しました
(出典:楽天証券「ソフトバンクグループ株式会社第70回無担保社債」販売条件ページ・2026年9月)
高い利回りが出ると、みんな飛びつくんです。
金利上昇局面で固定金利の債券を長く買うと、後から出るもっと高い利回りに乗り換えられない、という落とし穴もあります。ただ、今日の本題はそこではありません。資産形成中の会社員は、そもそも債券に飛びつく必要がない、という話です。
結論:資産形成中の会社員は「自分」が高利回りの債券です
債券とは、お金を貸して、決まった時期に利息を受け取る商品です。では会社員の給料はどうでしょう。毎月決まった日に、決まった額が振り込まれます。構造は債券の利息とそっくりです。会社員は、日本円を生み続けるキャッシュマシーンです。
では、あなたという債券の値段はいくらなのか。計算は1行で済みます。
年間の手取り収入 ÷ 利回り = あなたという債券の元本
手取り月30万円なら、年360万円です。これを毎年生む利回り5%の債券があったとすると、元本は360万円÷5%で7,200万円です。5%という利回りは、さきほどの社債と近い水準です。つまり手取り月30万円の会社員は、7,200万円の債券を持っているのと同じです。
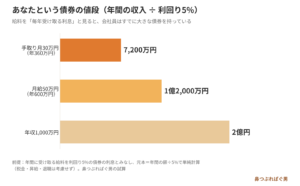
税金まで考えると、さらに大きくなります。手取りは、税金や社会保険料が引かれた後のお金です。引かれる分を仮に約20%と置いて額面に戻すと年450万円。これを5%で割ると約9,000万円です。月給50万円で年600万円なら1億2,000万円、年収1,000万円なら2億円です(いずれも鼻つぶれぱぐ男の試算)。
ここまで大きな債券を、給料という形ですでに持っています。そこにわざわざ日本の債券を足す必要はありません。毎月お給料が入ってくるなら、それ以上の「安定した利息」は要らないんです。
債券がなくても困らない理由は、
債券は本当に必要ない?株だけでいい5つの理由とFIRE後の例外
でも5つに分けて書いています。
稼ぎは円だから、積み立てるのは円以外の資産が中心でいい
会社員の給料は、日本円で入ってきます。そして日本円の価値は、世界と比べてじわじわ目減りしてきました。円安、円安と騒がれますが、要は円が安くなっているということです。
もし日本円が世界の基軸通貨で、どんどん強くなっていたら。たぶん日本株を100%買っておけばいいです。世界中のお金が日本に集まるからです。アメリカ人がまさにその立場です。ドルで暮らし、ドルが基軸通貨なので、自分の国の株を買えばいい。
でも僕たちは違います。日本で暮らし、日本円を稼いでいます。稼ぎが円で、資産まで円に偏ると、円の価値が下がったときに全部まとめて目減りします。だから毎月の積立は、日本円ではない資産が中心のものに向ける。これが分散です。
何から始めればいいか迷う人へ。株式はオルカン(全世界株式)一本でいいです。ドル建ての資産を中心に、色々な国に分散できます。円を生む債券である自分と、世界に分散したオルカン。この組み合わせが、資産形成中の会社員の最適解です。
僕がこの考え方にたどり着いた原点は、2019年に両学長(リベラルアーツ大学)の発信で資産形成を学び始めたことです。リベシティで学んだことが、今も僕の発信の核になっています。
ちなみに僕は会社員を辞めて、給料という債券がない側です。その僕も、株式のコアはオルカンです。加えてゴールド・東証REIT指数・ビットコイン・米国債も、各資産の王道として長期で持っています。
定年で給料が止まる日までに、自分の代わりを育てる
自分という債券には、満期があります。60歳や65歳で定年退職すると、給料という利息は一気に止まります。仕事がなくなれば、それまで持っていた7,200万円分の価値がガクッと減るわけです。
「年齢とともに自分の価値は減っていくんじゃないか」と心配する人もいると思います。でも、そこをごちゃごちゃ考える必要はありません。確かなのは、今給料を稼げているあなたには、それだけの価値があるということです。今は給料のない僕から見ると、それがはっきり分かります。
だからこそ、資産形成は今からやるんです。給料が止まる日までに、自分の代わりに稼いでくれる資産を育てておく。
具体例です。毎月7万円を年6%で21年積み立てると、元本は1,764万円です。新NISAの非課税保有限度額1,800万円をほぼ埋める金額です
(出典:金融庁 NISA特設サイト・2026年8月27日確認)
これが約3,520万円まで育ちます(鼻つぶれぱぐ男の試算)。6%はあくまで仮定で、毎年この通りに増えるわけではありません。
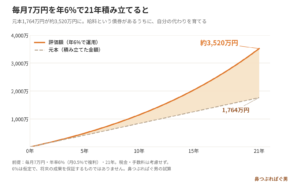
積立で元本が2倍になる年数は「126÷利回り」で暗算できます。年6%なら21年、年5%なら約25年です。
この暗算の使い方は、
126の法則で積立が倍になる年数を暗算。パッシブ投資は裏切らない
で詳しく書いています。
月7万円は、頑張らないと届かない金額です。でも、給料という最強の債券がある今だから狙える金額でもあります。
自分の積立額と年数で試したい人は、
に数字を入れてみてください。
▼この章で参考にした一次情報
金融庁 NISA特設サイト(2026年8月27日確認)
https://www.fsa.go.jp/policy/nisa2/know/
債券を買うより、自分の「元本」と「利回り」を上げる
資産形成中の会社員が大事にすべきなのは、債券の銘柄選びではありません。自分という債券の利回りを上げること、そして元本そのものの価値を高めることです。
やり方は3つあります。
1つ目は、副業でお金を稼ぐ力をつけることです。収入の柱が増えれば、利息が増えるのと同じです。
2つ目は、転職して給料の良いところに移ることです。利回りの高い債券に乗り換えるのと同じ発想です。
3つ目は、体を大事にできる職場に移ることです。
3つ目が一番大事です。今の仕事が心まで壊れそうなほど嫌なら、無理をして続ける理由はありません。7,200万円の価値がある債券を、自分で傷めつけているのと同じだからです。仕事は選べても、体は1つです。
逆に、今の仕事がそこまで稼げなくても、落ち着いて続けられる良い仕事なら、それで十分です。あとは固定費を下げて、毎月の積立に回すお金を増やせばいい。
新NISAの制度がどうとか、何歳でセミリタイアするとか、資産1億円・2億円を作るとか。根本はそこではありません。投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブ。利回りに頭を使うより、自分の仕事と収入をアクティブにして、オルカンに回すお金を増やす。それが一日でも早く経済的自立に近づく道です。
まとめ:何度でも言います、会社員に債券は要りません
今日のポイントは3つです。
・資産形成中の会社員は、給料を生む自分自身が高利回りの債券です。手取り月30万円なら7,200万円分の価値があります。
・稼ぎは円なので、積み立てるのは円以外の資産が中心のオルカンで十分です。
・債券を買うより、副業・転職・体を守ることで、自分の元本と利回りを上げてください。
過去には戻れません。でも、今日が一番若い日です。
今日やることは1つだけです。あなたの手取り年収を0.05で割ってみてください。出てきた金額が、今のあなたという債券の値段です。
▼お金を増やす話をもっと読みたい方はこちら
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #新NISA #債券 #人的資本 #金利上昇 #オルカン #インデックス投資 #資産形成 #会社員 #お金の勉強 #セミリタイア
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。