金利上昇で銀行が儲かる2つの仕組み|それでも銀行株を追わない理由
金利上昇で銀行が儲かる2つの仕組み|それでも銀行株を追わない理由
「金利が上がると銀行が儲かるらしい。だったら銀行株を買えばいいのでは」。
そう思ったことがあるなら、先に結論を言います。
銀行が利上げで儲かるのは、たまたまではなく構造です。ただ、注目が集まった今から銀行株を追いかける必要はありません。オルカンを持っている人は、その恩恵をもう受け取っているからです。
この記事では、国内最大手の銀行グループの決算資料で、銀行が利上げで儲かる2つの仕組みを確認します。そのうえで、メガバンク株を持つ僕が今は買い足さない理由と、個人が本当に見直すべきところをお話しします。

銀行の稼ぎ方は「安く仕入れて高く売る」だけ
銀行の稼ぎ方は3つです。
①みなさんからお金を預かる。
②そのお金を貸す。
③残ったお金を市場で運用する。
これだけです。
僕は信用金庫と郵便局で、あわせて18年、金融機関の中にいました。中から見ても、この商売はシンプルです。
魚で考えると分かりやすいです。漁師さんから100円で仕入れた魚を、卸売市場が100円のまま出したら利益はゼロ。120円で出せば20円の利益です。その魚をスーパーが150円で売れば、スーパーの取り分は30円です。
利益を取るのは悪いことではありません。利益が出なければ、働く人の給料も出ません。安く仕入れて高く売るのは、どの商売でも当たり前です。
銀行に置き換えると、仕入れ値が預金金利、販売価格が貸出金利です。
だからこそ、「みなさんのためにやっています」と言いながら高額セミナーに誘う話は、筋が通りません。金融の営業マンは、金融のプロではなく金融商品販売のプロです。個人の悪意ではなく、構造の話です。儲けようと思って近づくから、そういう場所に引き寄せられる。投資はパッシブでいい、と僕が言い続けているのはそのためです。
仕組み① 預金金利はゆっくり、貸出金利はすぐ上がる
利上げのとき、銀行は仕入れ値をゆっくり、販売価格をすぐ上げます。
預金金利は「まあ、これくらいにしておきます」という水準に置かれ、市場の金利が上がっても少し遅れてついてきます。一方で、お金を借りている人は、金利を上げられても文句を言いにくい立場です。だから貸出金利は、利上げに乗ってすぐ上がります。
数字で確認します。国内最大手の銀行グループの、傘下2行の合算です。国内の貸出金利回りは、2023年度第4四半期の1.04%から、2025年度第4四半期には1.32%に上がりました。同じ期間で、預金等の利回りは0.11%から0.26%です。貸出は0.28ポイント上がったのに、預金は0.15ポイント。利回りの差は0.93%から1.05%に広がっています。
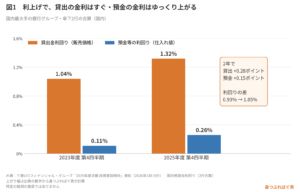
預金の内訳を見ると、77%が普通預金などの流動性預金です。ここは急いで金利を上げなくていい部分です。反対に、貸出のうち43%は市場金利に連動していて、利上げがそのまま効きます。
あなたの普通預金の利息は、生活が変わるほど増えたでしょうか。預ける側にいる限り、利上げの恩恵は遅れて少しだけ届きます。
▼この章で参考にした一次情報
・三菱UFJフィナンシャル・グループ「2025年度決算 投資家説明会」資料(2026年5月19日) 国内預貸金利回り、預金・貸出の構成(2行合算)
https://www.mufg.jp/dam/ir/presentation/2025/pdf/slides2603_ja.pdf
仕組み② 貸さずに日銀に置いたお金にも利息がつく
銀行が利上げで儲かる理由は、もう1つあります。日銀に置いているお金です。
同じ2行合算のバランスシート(2026年3月末)では、預金が179兆円あるのに対して、貸出金は73兆円。そして日銀の当座預金が68兆円あります。集めたお金の大きな部分を、貸さずに日銀に置いているわけです。
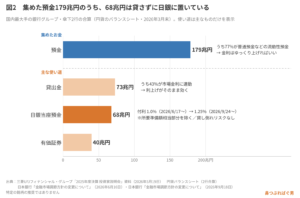
この日銀当座預金には、所要準備額にあたる部分を除いて、利息(付利)がつきます。2026年6月16日の決定で、政策金利は1.0%程度、付利も1.0%になりました。さらに9月18日の決定で、政策金利は1.25%程度、付利も1.25%に上がっています(9月24日から適用)。
相手は日銀なので、貸し倒れのリスクはありません。少し前までほとんどつかなかった利息が、利上げのたびに上がっていく。一方で、預金者に払う利回りは2025年度第4四半期の時点で0.26%です。
僕がいつも「定期預金は国債の下位互換」と言っているのは、この構造があるからです。銀行は預金者から低い金利で集めたお金を、より高い金利で日銀に置いたり、貸したりしています。その差が銀行の取り分です。
この銀行グループは「金利上昇0.25%あたり1,800億円」の増益影響を示しています。ただし注釈を読むと、これは金利が上がってから3年目の数字です。1年目は1,000億円、2年目は1,500億円。前提は「バランスシートの構造が変わらないこと」と「市場金利が利上げ幅と同じだけ上がること」です。
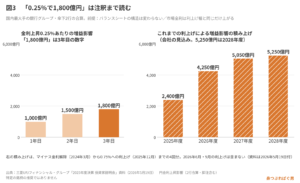
マイナス金利の解除から2025年12月の0.75%までの利上げで、増益影響は2025年度の2,400億円から、2028年度には5,250億円まで積み上がる見込みです。5,250億円は今の実績ではなく、会社の見込みです。資料は2026年5月19日付なので、6月と9月の利上げも入っていません。
大きい数字ほど、注釈まで読む。なお、確認したのは1社の資料で、他の銀行が同じ数字とは限りません。特定の銘柄を勧める話でもありません。保険会社も含め、金融業界は金利上昇で儲けやすい構造です。
▼この章で参考にした一次情報
・三菱UFJフィナンシャル・グループ「2025年度決算 投資家説明会」資料(2026年5月19日) 円貨バランスシート、円金利上昇影響(2行合算・脚注含む)
https://www.mufg.jp/dam/ir/presentation/2025/pdf/slides2603_ja.pdf
・日本銀行「金融市場調節方針の変更について」(2026年6月16日)
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf
・日本銀行「金融市場調節方針の変更について」(2026年9月18日)
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf
それでも僕が銀行株を今は買い足さない理由
「じゃあ銀行株は買いだ」と思うかもしれません。僕の答えは、今は買い足さない、です。
まず、オルカンを持っている人は、その中に日本の大手銀行株も入っています。この2〜3年の金利上昇の恩恵も、オルカンを通じてもう受け取っています。わざわざ買いに行く必要はありません。
僕自身の話もします。僕の日本株は、中小型の連続増配株を中心に、いろいろな業種を少しずつセットで持つ「ぱぐおのお弁当パック」です。ただ、銀行は中小型より大手が強い業種なので、メガバンク株も入れています。買ったのは2022年10月。「金利は上がらない」「日本の銀行はダメ」と言われていた頃で、金利上昇が本格化する前です
(出典:ブログ記事『主役が毎月入れ替わるなら全部持つ|投資雑誌2冊を逆指標で読む』)
今もそのまま持っています。
それでも今は買い足しません。僕の個別株のやり方は、中長期の逆張りだからです。業績はいいのに、みんなが見ていなくて株価が下がっている。お弁当パックの中でそういう銘柄の比率が下がったら、少し買い足す。3年、5年上がらないこともあります。それでも、安くなったからといって売りません。
今、資金が集まりやすいのはAIや半導体、そして金利上昇で注目された銀行です。投資雑誌でも銀行の特集が組まれていました。みんなの注目が集まっているところは、僕のやり方に当てはまりません。これは僕個人のやり方で、真似を勧めるものではありません。
正直に言うと、個別株で配合のバランスを取り続けるのは大変です。だからみなさんには、いつも通りオルカンを勧めます。オルカンなら、強い企業は自動的に比率が増え、弱い企業は勝手に減っていきます。あとは淡々と積み立てるだけです。毎月の積立額で将来いくらになるかは、
で一度試してみてください。
僕自身も、株式の超長期の柱はオルカンです。全世界株のインデックスを資産形成の真ん中に置いたのは、両学長(リベラルアーツ大学)の発信から学んだのが原点でした。
金利上昇で見直すのは「お金の置き場所」
銀行株より大事なことがあります。金利が上がった今、リスクを取らないお金をどこに置くかです。
すぐに使うお金、つまり生活防衛資金は、預金に置いておけばいい。問題は、すぐには使わないけれど、株価が下がるのは怖いお金です。このお金は、個人向け国債に置いてください。
ただし、同じ国債でも、窓口で売られている固定金利の利付国債は、金利が上がっていく局面には向きません。預ける側は変動が有利です。
違いは
国債を買うなら変動10年の1択|個人向け国債と新窓販国債の違い5つ
で詳しく書いています。
借りる側は逆です。金利が上がっていくときに変動金利で借りるのは不利です。金利が下がる局面に変われば、預けるなら固定、借りるなら変動と、答えはひっくり返ります。
貸す側と借りる側で何が起きるかは、
金利上昇時代に要注意|住宅ローン・借金は大丈夫?40歳リタイアが語る「貸す側」と「借りる側」の現実
でも話しています。
もう1つ。金利が上がると、「円で高利回り」「元本保証」「半年で償還」といった投資話が増えます。円で投資できるからと、不動産クラウドファンディングなどに手を出す人もいます。元本保証をうたう投資話や、配当を新しい出資金で払うポンジ・スキームには近づかないでください。王道で十分です。
最後は、1つの資産ではなく、資産全体でインフレに負けないこと。金利のある時代は、これが一番大事です。
まとめ:利上げの恩恵は銀行が先に受け取る
預金金利はゆっくり、貸出金利はすぐ上げる。貸さずに日銀に置いたお金にも利息がつく。利上げで銀行が儲かるのは、この2つの仕組みです。
構造は理解する。でも、注目が集まった銀行株を今から追う必要はありません。オルカンを持っていれば、恩恵はもう入っています。個人が見直すのは、自分のお金の置き場所です。
今日やることは1つだけです。普通預金のうち、生活防衛資金を除いた「すぐには使わないお金」がいくらあるか、確認してください。
▼増やすちからの話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #金利上昇 #利上げ #銀行株 #日銀 #オルカン #インデックス投資 #新NISA #個人向け国債 #資産運用 #お金の勉強
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。