国債を買うなら変動10年の1択|個人向け国債と新窓販国債の違い5つ
国債を買うなら変動10年の1択|個人向け国債と新窓販国債の違い5つ

結論:今、国債を買うなら個人向け国債の変動10年です
金利が上がってきたし、国債でも買っておくか。
そう思っている方に、先に一つだけお伝えします。
結論から言います。
国債を買うなら、個人向け国債の変動10年。
これだけです。
新窓販国債は、私は買いません。
日本の金利が上がってきて、国債の利回りが目に見えて良くなってきました。
こうなると、銀行の窓口でも、ネットの広告でも「国債、いいですよ」という話が増えてきます。
ただ、ここで一つ気をつけてほしいことがあります。
個人が買える日本国債には、個人向け国債と新窓販国債(しんまどはんこくさい)の2種類があって、この2つは中身がまったくの別物です。
私が郵便局に勤めていた頃から、新窓販国債はずっと窓口にありました。
当時は「利付債(りつきさい)」と呼んでいました。
2年、5年、10年の3種類があって、今もそれは変わっていません。
この利付債を、個人向け国債のつもりで買ってしまう人がいます。
ここを間違えると、途中でお金が必要になったときに元本割れする可能性があります。
取り返しがつかない場合もある。
だから今日は、注意喚起も込めて、この2つの違いを整理します。
個人向け国債と新窓販国債の違いは5つ
元は同じ日本国債です。
国にお金を貸して、利子をもらって、満期に元本が戻る。
ここは共通です。
ただ、商品としての作りが違います。
個人向け国債は、一般の人が買いやすいように調整された、いわばマイルドな日本国債。
新窓販国債は、プロの投資家が扱っている日本国債をそのまま窓口で売っているもの、つまり「ありのままの日本国債」です。
違いを5つに絞って並べます。
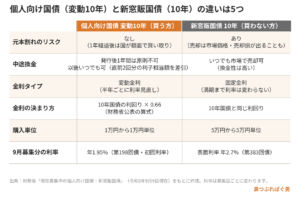
1つ目、元本割れのリスク
個人向け国債にはありません。
新窓販国債にはあります。
ここが一番大事です。
2つ目、中途換金
個人向け国債は、購入後1年間は原則として換金できません。
1年たてば、いつでも国が額面で買い取ってくれます。
差し引かれるのは直前2回分の利子相当額(税引き後に相当する額)だけで、元本は減りません。
新窓販国債は、いつでも市場で売れます。
換金性は高い。
ただし、その時の市場価格で売ることになるので、売却損が出ることがあります。
3つ目、金利のタイプ
個人向け国債の変動10年は、半年ごとに利率が見直される変動金利です。
新窓販国債は、最初に決まった利率が満期まで続く固定金利です。
4つ目、金利の決まり方
個人向け国債の変動10年は、10年物の日本国債の利回りに0.66を掛けたものが利率になります(財務省公表の算式)。
「10年国債の金利がこんなに上がったのに、個人向け国債を見たら、あれ、だいぶ低いな」と感じるのは、この0.66倍のせいです。
低くなっている分は、消えたわけではありません。
元本割れしないという安心と引き換えに、あらかじめ差し引かれている。いわば安心料です。
一方の新窓販国債は、10年物の日本国債と同じ利回りで出てきます。
5つ目、購入単位
個人向け国債は1万円から1万円単位。
新窓販国債は5万円から5万円単位です。
実際の数字を並べます。
財務省の公表資料(2026年9月9日現在)では、個人向け国債の変動10年(第198回債)の初回利率は年1.95%。
新窓販国債の10年(第383回債)の表面利率は年2.7%です。
単純に引き算すると差は0.75%。
100万円なら年7,500円の差です(税引き前、初回利率どうしの単純計算です。変動10年は半年ごとに見直されるので、この差がそのまま10年続くわけではありません)。
この年7,500円が、元本割れしない安心と、1年後からいつでも額面で戻ってくる出口の値段です。
まとめると、個人向け国債は利回り低めで元本割れなし、新窓販国債は利回り高めで元本割れあり。
ここだけは押さえてください。
出典:財務省「現在募集中の個人向け国債・新窓販国債」
https://www.mof.go.jp/jgbs/individual/kojinmuke/recruitment/
金利上昇局面で固定金利を選ぶと、そこで止まります
では、なぜ今は変動10年なのか。
理由は一つです。
日本はこれから金利が上がっていきそうな局面だからです。
借金で考えると分かりやすいです。
住宅ローンのような借金は、毎月の返済額が確定している方が家計を組みやすいので、基本は固定金利が向いています。
変動金利が有効なのは、金利が下がっていく局面です。
今は逆で、利上げの局面。
借金をどんどん増やしていく局面かというと、違います。
貸す側、つまり手元の資金で国債を買う側に回ると、この話がひっくり返ります。
金利が上がっていく局面では、変動の方が良くなります。
半年ごとに利率が見直されて、金利上昇についていくからです。
ここであえて固定金利の新窓販国債を買ってしまうと、買った時点の利率で10年間止まります。
世の中の金利が上がっても、あなたの国債の利率は動かない。
これが「今、固定で決めてしまうと、その時の利回りで決まってしまう」ということです。
新窓販国債の値下がりは「金利上昇分×残り年数」で見当がつきます
新窓販国債の元本割れリスクは、具体的にどう起きるのか。
金利が上がると、すでに発行されている固定金利の国債の価格は下がります。
値下がりの目安は、金利上昇分×残り年数で見当がつきます。
例えば、10年の新窓販国債を買った翌年に、世の中の金利が1%上がったとします。
残り9年ですから、1%×9年で、およそ9%の値下がり。
100万円で買っていれば、その時点で売ると9万円ほど下がる計算です。
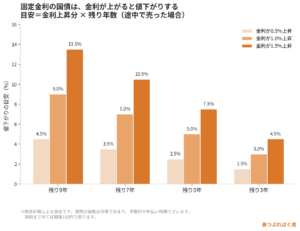
これはあくまで目安の簡易計算で、実際の価格は市場で決まりますし、手数料や利払いの時期でズレます。
ただ、方向は間違いません。
高金利につられて今買って、途中でやめようと売ると、含み損になる可能性がある。
ここを覚えておいてください。
大事なのは、この値下がりは「途中で売ったら」の話だということです。
満期まで持てば額面100円で戻ってきます。
逆に、金利がここで天井、日本もここから利下げしないとまずい、という局面で固定10年を買えたなら、それは美味しい。
ただ、その天井がどこかを見極められるかというと、私にはできません。
予測がつかないから、おすすめしません。
金利のピークを当てる商品は、ピークを当てられない人には向かない。
それだけの話です。
買うならネット証券で。窓口には行かなくていい
もう一つ、実務の話をします。
私は配信で「個人向け国債の変動10年はいいですよ」と言ってきましたが、中には間違って利付債、つまり新窓販国債を買ってしまっている人がいます。
銀行の窓口に行くと、こちらを案内されることがあるからです。
担当者が悪いという話ではありません。
窓口には両方置いてあって、利回りの高い方が説明しやすい。
個人の悪意じゃない、構造の話です。
この点は以前
金融機関の窓口に行かないで!~投資初心者が気をつけるべきポイント~
でも書きました。
だから、買うなら窓口ではなくネット証券です。
楽天証券かSBI証券の口座で、債券のメニューから「個人向け国債」を選び、「変動10年」を選ぶ。
これだけです。
募集期間は毎月決まっています。
9月募集分は、財務省の公表で9月3日から30日まで、発行日は10月15日です(変動10年・第198回債)。
月をまたぐと次の回に変わりますので、申込画面で回号と利率を確認してから進めてください。
購入画面で「新窓販国債」や「利付国債」の文字が出てきたら、それは今日の話の「買わない方」です。
名前だけ確認すれば、間違えようがありません。
まとめ:資産形成中はオルカン、現金の一部を変動10年に
今日の要点です。
個人向け国債と新窓販国債は、元は同じでも中身は別物。
違いは、元本割れの有無、中途換金、変動か固定か、金利の決め方、購入単位の5つ。
今は金利上昇局面なので、買うなら個人向け国債の変動10年。
新窓販国債は固定10年で止まり、途中で売ると値下がりする可能性がある。
買うのは窓口ではなくネット証券で。
そのうえで、いつも言っていることを一つ。
資産形成中の方で、私がいつも言う条件がある程度当てはまる人は、オルカン一択でいいです。
余分なものは買わなくていい。
国債を買わなくても、何も困りません。
ただ、生活費や特別費とは別に、現金を持っておく必要がある方はいます。
その現金の一部を、個人向け国債の変動10年に置いておくのは、個人的にはいいと思っています。
私自身も持っています。
元本割れせず、1年たてばいつでも戻せて、金利上昇についていく。
無リスク資産の置き場所としては、それで十分です。
リスク資産と無リスク資産の分け方は
個人向け国債はいらない?40歳リタイアが教えるリスク資産と無リスク資産のバランス術
にまとめてあります。
今日の一歩は、これだけです。
証券口座の債券画面を開いて、「変動10」という文字があるか一度だけ確認してください。
それが今日話した、買っていい方です。
▼増やすちからの話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#個人向け国債 #新窓販国債 #国債 #変動10年 #金利上昇 #債券投資 #資産運用 #無リスク資産 #セミリタイア #新NISA #オルカン #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。