オルカン一択は見直すべきか|日経の3つの指摘にコアは1本でいい
オルカン一択は見直すべきか|日経の3つの指摘にコアは1本でいい
「オルカン一択は見直すべき」という記事を読んで、積立を止めたほうがいいのか迷っていませんか。
結論から言います。
見直さなくていいです。
コアはオルカン1本でいい。
ただし、年齢と出口だけは自分で決める。
これだけです。
根拠はシンプルです。
記事が挙げた3つの指摘(債券が入っていない・米国株が6割・上位10銘柄で2割超)は、15年、20年は取り崩さない資産形成中の人には関係がない話だからです。
作った本人も、仕組み化して淡々と続けろと言っています。
読めば、記事に揺れずに続けるための判断軸が分かります。

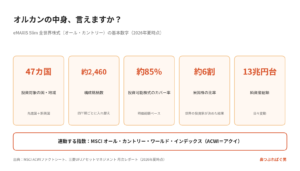
まず中身を言えますか?オルカンは47カ国・約2,460銘柄
オルカンを買っている人に、改めて聞きます。
何カ国に投資しているか、言えますか。
答えは47カ国です。
構成銘柄は約2,460。
世界の投資可能な株式の約85%をカバーしています。
国別では米国が6割ほど。純資産総額は13兆円台まで膨らんでいます(いずれも2026年夏時点。月次レポートで確認できます)。
最後にもう1つ。
連動している指数は、MSCIオール・カントリー・ワールド・インデックス。
略してACWI、アクイと読みます。
オルカンは愛称で、正体はこの指数に連動する投資信託です。
なぜこれを聞くのか。
中身を知らないまま「一択でいいのか」と言われるから、不安になるんです。
金融機関の窓口に18年いた人間として言いますが、売る側が商品の中身を細かく説明できないことは珍しくありません。
個人の悪意じゃない、構造の話です。
持っている商品の中身は、担当者任せにせず自分で答えられるようにしておきましょう。
日経「オルカン一択再検討の時」が挙げた3つの指摘
背景になったのは、日経新聞に出た「オルカン一択再検討の時」というコラムです。
書いてあることは3つに集約できます。
1つ目、債券が含まれていない
日本の金利が上がり国内債券にも妙味が出ているのに、オルカンには債券がない。
2つ目、米国株が6割超入っている
割高感があるうえ、日本の金利上昇で日米の金利差が縮めば、米国から資金が抜けて円高になり、株安と円高のダブルパンチになりやすい。
3つ目、約2,500銘柄あっても時価総額加重なので、上位10銘柄で2割超を占める
見かけほど分散されていない。
この3点に、いろんな人がああだこうだ言っていますが、大事なのは、作った本人が何を考えて作ったかです。
生みの親の設計は、最初から「長期の資産形成」だった
オルカンを作ったのは、三菱UFJアセットマネジメントの代田さんという方です。
記事によると、代田さんが2008年に同社へ移籍した当時、個人向けに売れていた投信の9割がアクティブ型で、売れ筋は毎月分配型でした。
一方、年金運用など機関投資家の世界では、コアを低コストのインデックスで固めるのが主流だった。
プロがやっていることを、なぜ個人がやっていないのか。
この違和感が出発点です。
2008年は、ちょうど僕が信用金庫から郵便局へ移った頃です。
当時の店頭には毎月分配型の投信が並び、アクティブファンドがようやく窓口で売れるようになった時代でした。
全世界の指数に淡々と積み立てるルートは、店頭に存在しませんでした。
代田さんが打った手は、信託報酬を他社より安く、無分配、販売手数料ゼロのノーロード。ノーロードは対面の店頭ではほぼ扱われないので、ネットの非対面販売を主戦場に決めた。2017年のSlimシリーズでは「業界最低水準の運用コストを将来にわたって目指し続ける」と明示し、販売会社に将来の手数料が下がることを飲ませています。
純資産が増えれば信託報酬が下がる設計です。
将来の手数料が下がる前提の商品は、長く持ってもらう前提、つまり長期の資産形成として設計されているということです。
もう1つ。
インデックス投資は思考停止だと言われます。
でも、インデックス投資のバイブルとされる『ウォール街のランダム・ウォーカー』の著者マルキール自身が、その章を「思考停止型の歩き方」と名付けています。
本家が最初から認めているので、反論する余地がありません。
代田さんも同じで、自動積立で仕組み化し、日々の値動きに一喜一憂せず淡々と続けろと言っています。
だから僕の答えは、ほったらかし投資ならぬ「ほっといてくれ投資」です。
3つの指摘への僕の答え|資産形成中なら全部関係ない
ここからは僕の持論です。
3点それぞれに答えます。
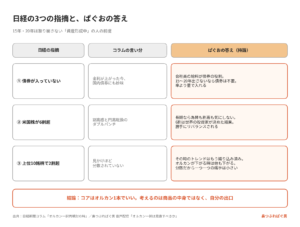
債券が入っていない→会社員のあなたがキャッシュマシーンです
資産形成中の会社員には、毎月だいたい決まった給料が入ってきます。
それは債券に近い安定収入です。
自分自身がキャッシュマシーンなんです。
15年、20年は取り崩さない人なら、給料が債券の役割を果たしてくれます。
その給料から、率よりも量で投資に回す。
それなら債券は要りません
関連:
債券は本当に必要ない?株だけでいい5つの理由とFIRE後の例外
ただし、話は年代で変わります。
50代、60代で今から買い始めた人、退職金を一括で全部入れた人、ここから取り崩していく人。
この人たちは考えないといけない。
株式はリスクがあるからリターンがある。
リスクとは幅のことで、20%上がるなら20%下がります。
元本保証で利回り10%はあり得ません。
あったら詐欺です。
その場合も、オルカンが悪い商品だからではありません。
オルカンに加えて個人向け国債の変動10年を入れておくなど、リスク許容度と取り崩すタイミングを見て、資産の割合を自分で決めるということです。
「100-年齢が株式の割合」という目安もありますが、当てにはなりません。
入口ばかり見て焦らず、出口を考える。
米国株が6割超→長期なら割高も為替も関係ない
20年、30年の資産形成で、為替を気にしている時点でダメです。
今が本当に割高かどうかも、僕には分かりません。
今が割高だったとしても、将来から見れば割安かもしれない。
米国が6割というのは、誰かが決めた配分ではありません。
世界中の投資家がそう判断して買った結果です。
6割が5割になろうが4割になろうが、勝手にリバランスされます。
ほとんどのアクティブファンドがインデックスに勝てないのは、こういう予想をするからです。
プロが勝てないのに、1年勉強した程度の素人が、僕も含めて勝てるわけがありません。
市場平均に乗って思考停止していればいい。
早くお金持ちになりたい人は、高額セミナーや投資系インフルエンサーの有料講座に向かって、余計にお金を取られて終わります。
上位10銘柄で2割超→トレンドはもう織り込まれている
AI半導体の代表銘柄を個別で買わないと乗り遅れる、という人がいます。
でも、その銘柄はすでにオルカンの上位に入っています。
上位10銘柄で2割超ということは、オルカンを1,000万円分持っていれば、その10社だけで200万円分以上持っている計算です。
個別株、要りますか。
上位に資金が集中しているのは、それが今のトレンドだからです。
トレンドが崩れればオルカン全体も下がります。
でも、オルカンが下がるときは他の株も下がっています。
アメリカがくしゃみをしたら、世界がくしゃみをする。
オルカンは分散しているから、一つ一つの痛手は小さい。
オルカンを買っている時点で、その時のトレンドは織り込まれています。
短期売買をしている人の言葉も、煽ってくるサムネイルも、長期投資にとってはノイズです。
その時間があるなら、仕事にアクティブになったほうがいいです。
出口は自分で決める|僕が取り崩し期に持っている資産
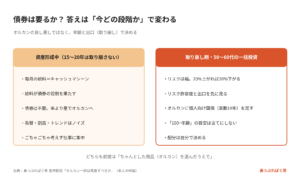
「オルカンやっときゃ大丈夫」という考え方だけは、変えたほうがいいです。
ちゃんとした商品でも、めちゃめちゃ下がるときはある。
年齢と資産の額、取り崩すタイミングを含めて出口を考え、オルカン1本ではリスク許容度としてきついと思うなら、個人向け国債の変動10年を少し足す程度でいいです。
僕はリタイアして資産を取り崩しながら生活しているので、増やすより目減りを防ぐことを優先しています。
新NISAのオルカンは超長期のコアとして取り崩さず、その外側に、個人向け国債、米国債、東証REIT指数、ビットコイン、ゴールド、日本株の中小型連続増配株を自分でお弁当パックにして、10年以上の長期で持っています。
株式が跳ねている局面では僕の資産はあまり増えませんが、大きく下落したときに持ちこたえる配分です。
これは取り崩し期の応用編で、真似は不要です。
資産形成中の頃の僕は、インデックスファンドほぼ一択でした。
資産形成中の人は、リベシティで学んだ順番どおり、ごちゃごちゃ考えずに仕事に集中してオルカンに回す量を増やすほうが、よほど早く経済的自立に近づきます。
何年でいくらまで積み上がるかは、新NISAつみたて&取り崩しシミュレーターで先に出口まで見ておいてください。
まとめ|聞くべきは作った本人と、長年見てきた人だけ
- コアはオルカン1本でいい。日経の3つの指摘は、15年、20年取り崩さない人には関係がない
- 米国6割も上位10銘柄も、世界中の投資家が決めた結果。勝手にリバランスされる
- 作った本人も、バイブルの著者も、仕組み化して淡々と続けろと言っている
- 50代、60代からの一括投資や取り崩し期の人だけ、リスク許容度に合わせて個人向け国債などを自分で足す
今日の一歩は1つだけです。
「MSCI ACWI、47カ国」と、今日1回だけ声に出して言ってください。
何を持っているか言える人は、記事1本で揺れません。
ホールドを守ってください。
僕も一緒に伴走します。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
▼増やすちからの話をもっと読みたい方はこちら
増やすちから
#オルカン #新NISA #インデックス投資 #全世界株式 #オールカントリー #資産形成 #長期投資 #出口戦略 #リスク許容度 #個人向け国債 #セミリタイア #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。