外貨預金はいらない4つの理由|過去最大の流入でも得するのは銀行
外貨預金はいらない4つの理由|過去最大の流入でも得するのは銀行
「円安が怖いから、銀行の外貨預金に少し移しておこうかな」。
そう考えている方へ。
結論から言います。
外貨預金は買わなくていいです。
不要です。
為替手数料、金利、税金、預金保険。
この4つ全部で、得をするのは銀行の側だからです。
しかも、オルカンを積み立てている人は、ドルの資産をもう持っています。
この記事では、4つの理由と、それでもドルを持ちたい人のお金、生活を守るお金の置き場所まで、順番にまとめます。

外貨預金が過去最大の4兆円増|それでも僕が勧めない理由
外貨預金に、いまお金が流れ込んでいます。
4〜6月期の平均残高はおよそ26.1兆円。
前年の同じ時期より約4兆円、約18%増え、過去最大の伸びだと報じられました
(出典:日本経済新聞 2026年8月20日報道〔日銀の調査〕・一次データは未確認)。
円安が不安な個人や企業が、円から資産を分けているわけです。
気持ちは分かります。
日本がインフレしていく可能性は、大いにあります。
でも、その備えに外貨預金は入りません。
僕はずっと前からそう言っていて、考え方は
を書いたときから変わっていません。
外貨預金は、銀行の窓口で売られている商品です。
今はネット銀行でも売っています。
僕は信用金庫と郵便局で、金融機関に18年いました。
うち15年は保険を売っていました。
その内側にいた人間として言います。
金融機関の営業マンは、金融のプロではありません。金融商品を売るプロです。
個人の悪意じゃない、構造の話です。
そして、良い商品はキャンペーンを打たなくても人が集まります。
売る側の手数料が少なく、旨味がないからです。
オルカンで知られるeMAXIS Slimシリーズで「今買えばキャッシュバック」という案内を、僕は見たことがありません。
短期間だけの高金利やポイントの案内には、釣られないでください。
証券会社にも、FX、ファンドラップ、アクティブファンド、信用取引のように、触らないほうがいい商品が並んでいます。
銀行なら仕組み債や仕組み預金です。
全部なくせとは言いません。
自分が近づかなければいいだけです。
▼この章で参考にした一次情報
日本銀行「預金・貸出関連統計」(外貨預金残高の報道の元データの確認先)
https://www.boj.or.jp/statistics/dl/index.htm
外貨預金をやらなくていい4つの理由
①為替手数料が高い
円をドルに替えて預けるときと、円に戻すときの両方でかかり、ここでしっかり抜かれます。
銀行の外貨預金ページの「為替手数料(1ドルあたり何銭か)」と、ネット証券の両替画面の「買値と売値の差(スプレッド)」を並べてみてください。
僕が収録日(2026年9月16日)に楽天証券の画面で見たときは、リアルタイムの両替なら手数料はかからず、かかるのはスプレッドだけでした。
②金利が中抜きされる
銀行は預かったお金を運用し、利息の一部を抜いてから金利として返します。
円の定期預金も同じで、銀行は集めたお金で国債を買い、利息を抜いて返しています。
僕に言わせれば、定期預金は個人向け国債の下位互換です。
③税金で不利
外貨預金の為替差益は雑所得で、給料などと合算する総合課税です
(出典:三菱UFJ銀行「よくあるご質問」)。
所得税は最高45%、住民税の所得割が10%なので、所得がかなり高い人だと最大で約55%です。
しかも雑所得の損は、給料や株の利益と相殺(損益通算)できません。
1ドル150円で150万円を替えると1万ドル。
100円まで円高になって円に戻すと100万円で、50万円のマイナスです
(手数料を除いた単純計算)。
この損を、株の利益とぶつけられないんです。
④外貨預金は、預金保険の対象外
普通預金や定期預金なら、1つの銀行ごとに元本1,000万円までとその利息が守られます。外貨預金は保護から外れていて、銀行が破綻したら、残った財産しだいで一部カットされることがあります。
「1,000万円を超える分は外貨預金に分けておくといい」と勧められても、それは大きな間違いです。
分けた先が、そもそも保護の外なんですから。
「預金」という名前に、保証はついてきません。
銀行から見れば、為替のリスクはお客さんが背負い、手数料は確実に入る商品です。
金利が上がっていく今は儲け時で、大手も地方銀行も勧誘を強めてくると僕は見ています。一方でお客さんの側は、リスクに見合うリターンが取れません。
だから外貨預金はやらなくていい。
これが僕の結論です。
なお、この4つの整理は、両学長(リベラルアーツ大学)が2026年8月にブログで取り上げた内容も参考にしています。
▼この章で参考にした一次情報
預金保険機構「保護の範囲」
https://www.dic.go.jp/yokinsha/page_000016.html
預金保険機構「預金保険制度の概要」
https://www.dic.go.jp/yokinsha/gaiyo.html
国税庁 タックスアンサー No.2260 所得税の税率(令和8年4月1日現在法令等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
総務省「個人住民税」
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
国税庁 タックスアンサー No.2250 損益通算(令和8年4月1日現在法令等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm
どうしてもドルを持ちたいなら、ネット証券の両替か外貨建てMMF
米国株やETFのためにドルが要るなら、ネット証券の両替でリアルタイムに替えれば十分です。
ドルのまま置いておきたいなら、僕のおすすめはネット証券で買える外貨建てのMMF(マネー・マーケット・ファンド)です。
外貨預金との違いは図のとおりです。
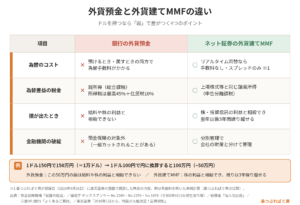
外貨建てMMFは、格付けの高い短期の国債や、優良企業の社債などを詰め合わせた商品で、1つに集中していません。
ただし元本保証はありません。
ネット証券なら売買の手数料は基本かからず、分配金は自動で再投資されて複利が効きます。
一番の違いは税金です。
外貨建てMMFの為替差益は、2016年から株や投資信託と同じ申告分離課税の譲渡所得になりました
(出典:楽天証券「2016年1月から、制度が大幅改定!証券税制」)
さっきの例の50万円の損失なら、株や投資信託の利益と相殺でき、残りは翌年以後3年間繰り越せます。
逆に、100円で買って150円で売れば、利益に税金がかかります。
売った時点で、円に換算した損益が計算されるからです。
ドルのまま持っている間は、1万ドルは1万ドルのまま。
円高で慌てて円に替えないことです。
さらに証券会社は、お客さんの資産を自社の財産と分けて管理しています(分別管理)。
会社が倒れても、お客さんの資産が守られるように作られた仕組みです。
利回りは毎日変わるので、買う前に各ネット証券の商品ページで「直近7日間の平均利回り」と両替のスプレッドを確認してください。
▼この章で参考にした一次情報
国税庁 タックスアンサー No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除(令和8年4月1日現在法令等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1474.htm
オルカンを積み立てていれば、ドル資産はもう持っている
ここからが本題です。
コアの投資でオルカンを積み立てている方は、もうドルの資産を持っています。
中身はアメリカ中心の世界中の株です。
持っている時点で、ドルを含む外貨の資産を持っているのと同じです。
円安も円高も関係なくインフレに備えるなら、一番いいのは株式です。
インフレしていくということは、世界全体が成長しているということ。
その成長に賭けるのがオルカンです。
だから外貨預金も、短期の投資も、MMFをタイミングで動かすことも要りません。
資産形成中なら、生活防衛費と特別費を確保したうえで、給料の一部を毎月積み立てる。
それで十分です。
毎月いくらを何年続けるとどうなるかは、
に自分の数字を入れて確かめてみてください。
毎月の給料を分配金だと考えれば、働くあなた自身が、一番利回りの高い債券です。
利回りに頭を使うより、収入を伸ばして積立額を増やすほうが、経済的自立に早く近づきます。
投資はパッシブ、ビジネスはアクティブ。
僕自身も、株式のコアはオルカンです。
生活を守るお金は円で持つ|個人向け国債は変動型
資産形成が進んだ人、セミリタイアした人、年齢が上がってきた人が、分散として生活費の一部を外貨建てMMFに置く。
これはありです。
ただ本当は、日本円で持つのが一番です。
日本に住む僕たちの生活費は、円だからです。
生活防衛費や特別費、リスクを取りたくないお金は円で持ち、年齢に応じて個人向け国債の変動型を使えばいい。
金利が上がっている今、金利が固定される債券は買わないほうがいいと僕は考えています。日本が利下げに転じたら固定の利付債が狙い目になるかもしれませんが、今ではありません。
国債の選び方は
国債を買うなら変動10年の1択|個人向け国債と新窓販国債の違い5つ
で書きました。
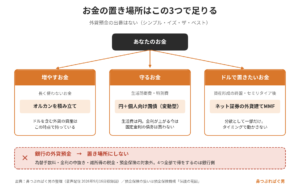
増やすお金はオルカン。
守るお金は円と個人向け国債の変動型。
どうしてもドルを置きたいなら外貨建てMMF。
外貨預金の出番はありません。
シンプル・イズ・ザ・ベストです。
まとめ|外貨預金を勧められたら「ドルはもう持っている」
外貨預金をやらなくていい理由は、為替手数料、金利の中抜き、税金、預金保険の対象外の4つです。
ドルが欲しいなら、ネット証券の両替か外貨建てMMF。
オルカンを積み立てていれば、ドル資産はもう持っています。
今日やることは1つだけ。
銀行のアプリか通帳で口座の一覧を1回だけ見て、外貨預金が入っていないか確かめてください。
入っていても、自分を責める必要はありません。
気づいた今日が、一番早い日です。
▼お金を増やす話をもっと読みたい方はこちら
増やす力
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#外貨預金 #円安対策 #外貨建てMMF #預金保険 #新NISA #オルカン #インデックス投資 #個人向け国債 #資産運用 #お金の勉強 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。