半年で資産0.9%減でも運用はプラス1.0%|取り崩し期は分けて見る
半年で資産0.9%減でも運用はプラス1.0%|取り崩し期は分けて見る
取り崩しを始めたら、減っていく資産を見て平気でいられるだろうか。セミリタイアや老後を考える人が、いちばん怖いのはここです。
結論から言います。
減った数字は「運用の成績」と「使った生活費」に分けて見てください。
僕は2022年3月末に40歳で退職して、資産を取り崩しながら暮らしています。
10月末の点検で、総資産は半年前より0.9%減っていました。ただ、運用だけならプラス1.0%。減ったのは、生活費を使った分です。
この記事では、分けて見る方法、AIを使って30分で終えた点検の手順、下がった資産を売らずに済ませる考え方を、僕の実際の数字でお伝えします。

資産が半年で0.9%減。それでも運用はプラス1.0%だった
総資産が半年前を下回ったのは、退職してから初めてだと思います。
わが家は4月末と10月末の年2回、妻に資産を全部開示して報告会を開いています。収入がほとんどなく、資産の取り崩しで生活しているので、今の状況を夫婦で確かめるためです。
資産の取り崩しだけで暮らす生活は、皆さんにはおすすめしません。最初の頃はすごく不安でしたし、今も不安がゼロではありません。だから半年ごとに数字で確かめています。
報告会を続けている理由は、こちらの記事に書いています。
40歳セミリタイアのリアル資産報告会|半年ごとに確認する理由と資産が13%増えた背景を解説します
その10月末の数字が、半年前と比べてマイナス0.9%でした。
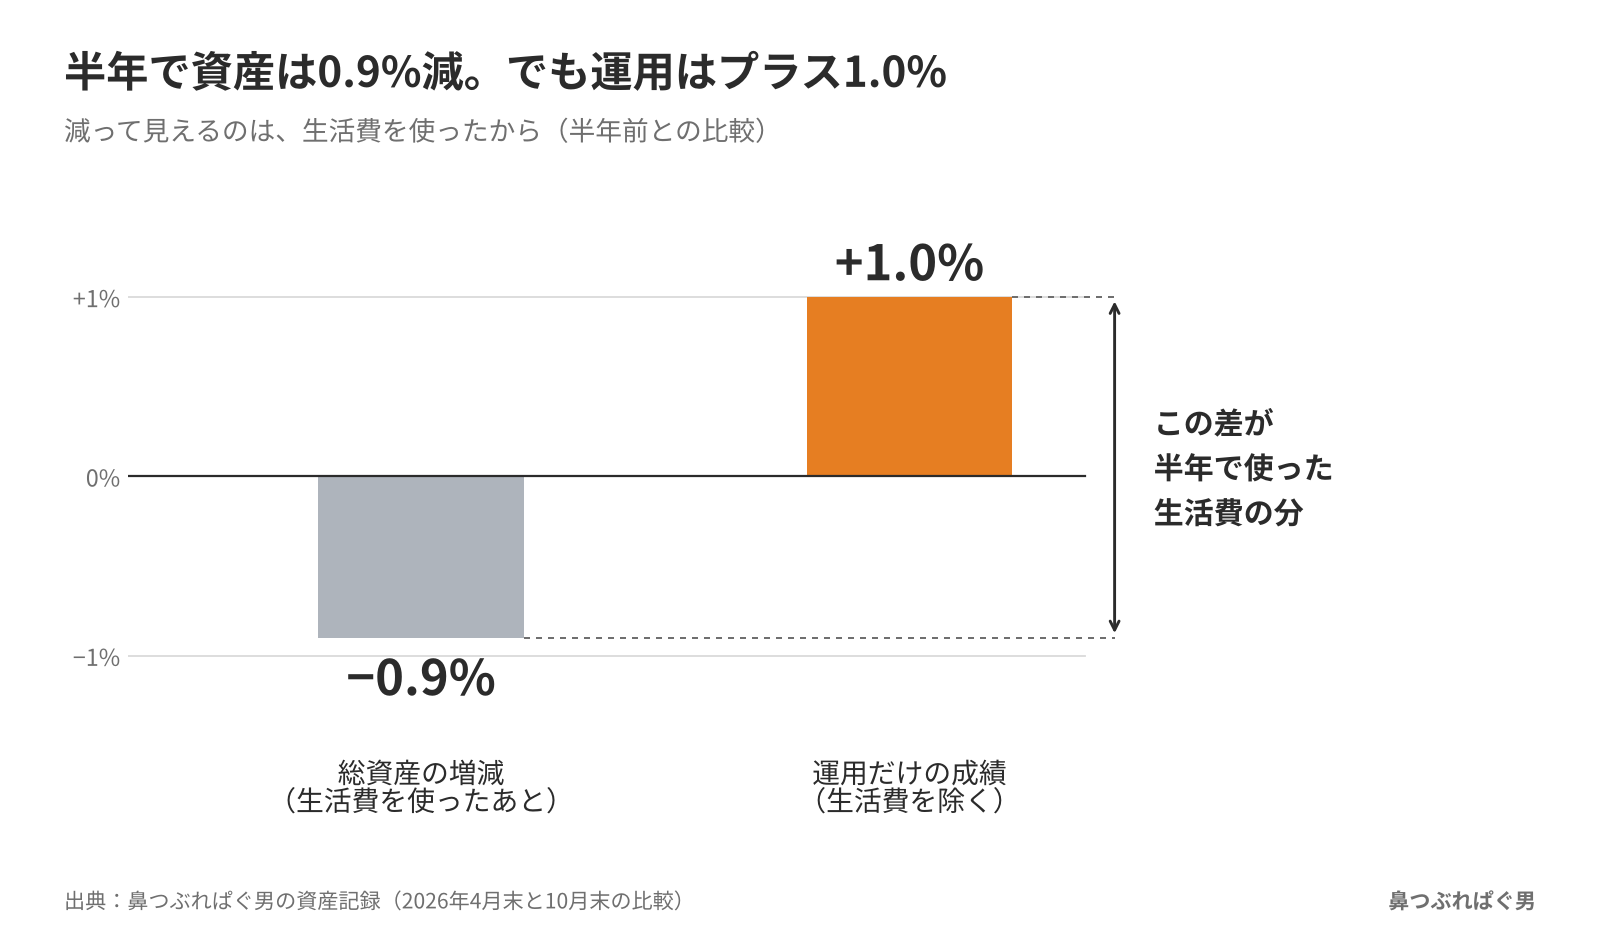
ところが、生活費を1円も使っていなかったとすると、プラス1.0%だったんです。年に直すと約2%の成長です。2つの数字の差が、この半年で使った生活費の重さです。
マイナス0.9%だけを見ると「運用に失敗した」と感じます。でも中身は、運用はプラスで、生活費を使っただけです。
取り崩し期は給料が入らないので、生活費の分だけ資産が減って見えるのが普通です。
仮の数字で確かめます。年の初めに1,000万円あって、運用でプラス3%(30万円)増え、生活費に40万円使ったとします。
年の終わりは990万円で、見た目はマイナス1%。でも運用はプラス3%です。(鼻つぶれぱぐ男の試算・仮の数字)
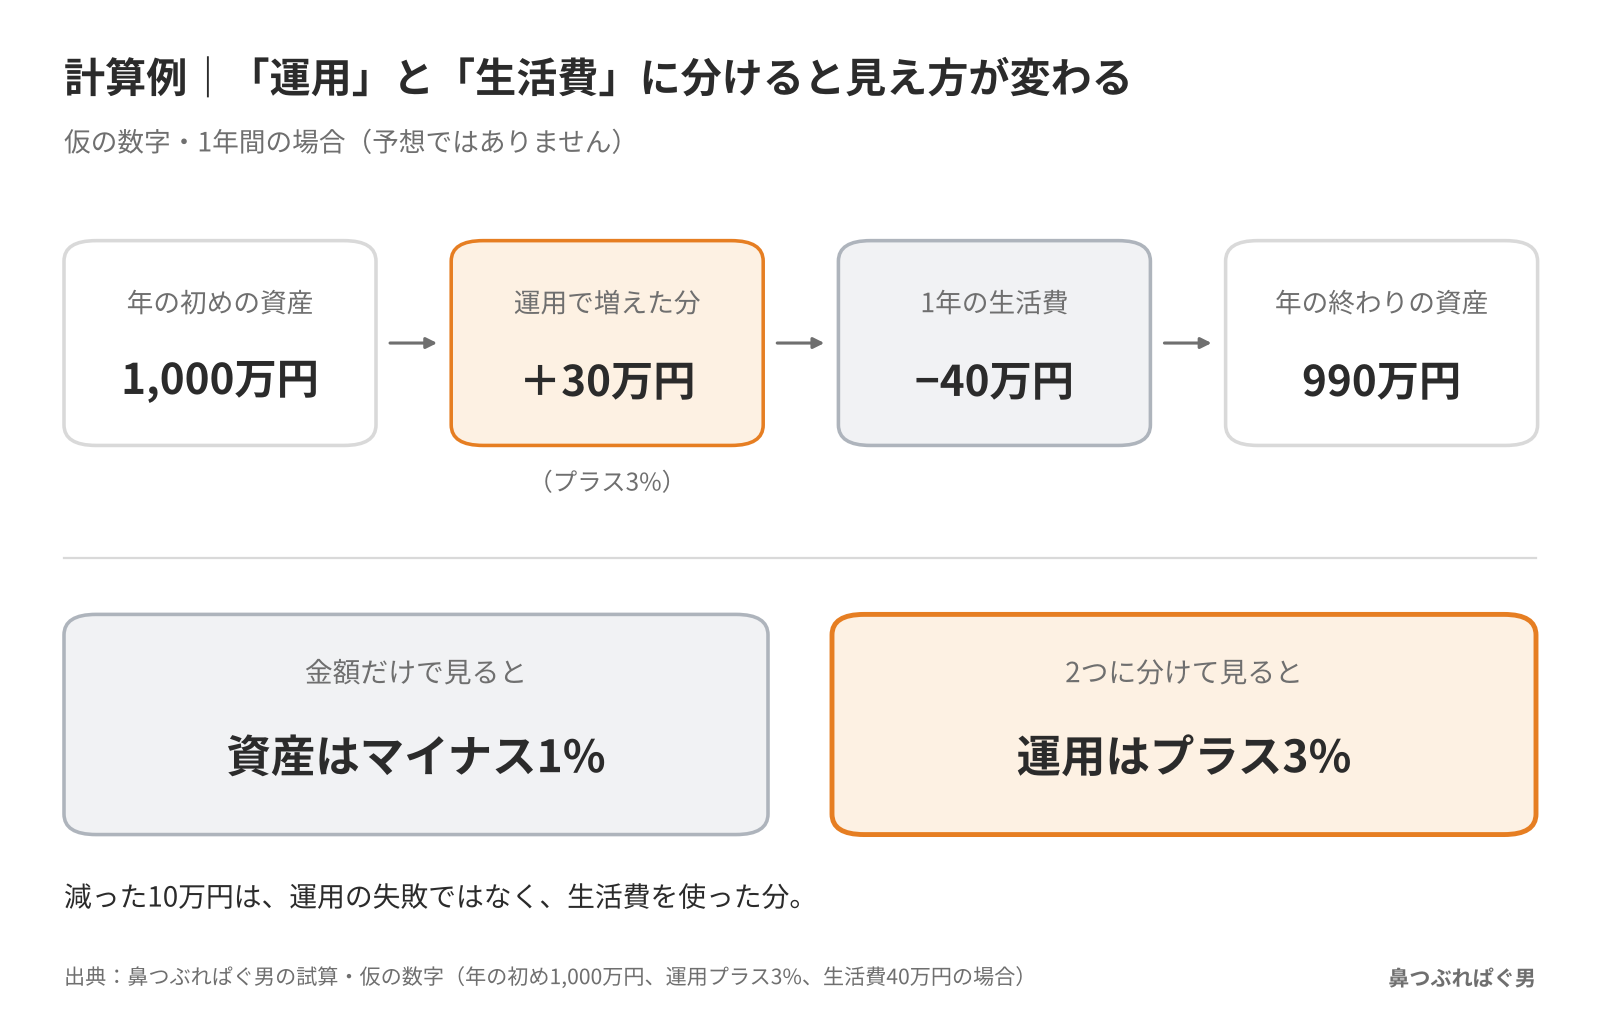
金額だけで見ると「減った」しか分かりません。率で2つに分けると、どこで減ったのかが見えます。次に資産を見るときは、増減を「運用」と「生活費」の2つの率に分けてください。
▼この章で参考にした一次情報
・鼻つぶれぱぐ男の資産記録(2026年4月末と10月末の比較)
半年に1回の資産点検は、AIに貼るだけで30分で終わった
今回の資料づくりは、20〜30分で終わりました。
退職した頃は、自分でExcelの表を作り、日本株、外国株、ゴールド、暗号資産と分けて手で計算していました。今年の3月頃からClaudeというAIを本格的に使い出して、今回は集計から判定まで任せています。
やった順番は、こうです。
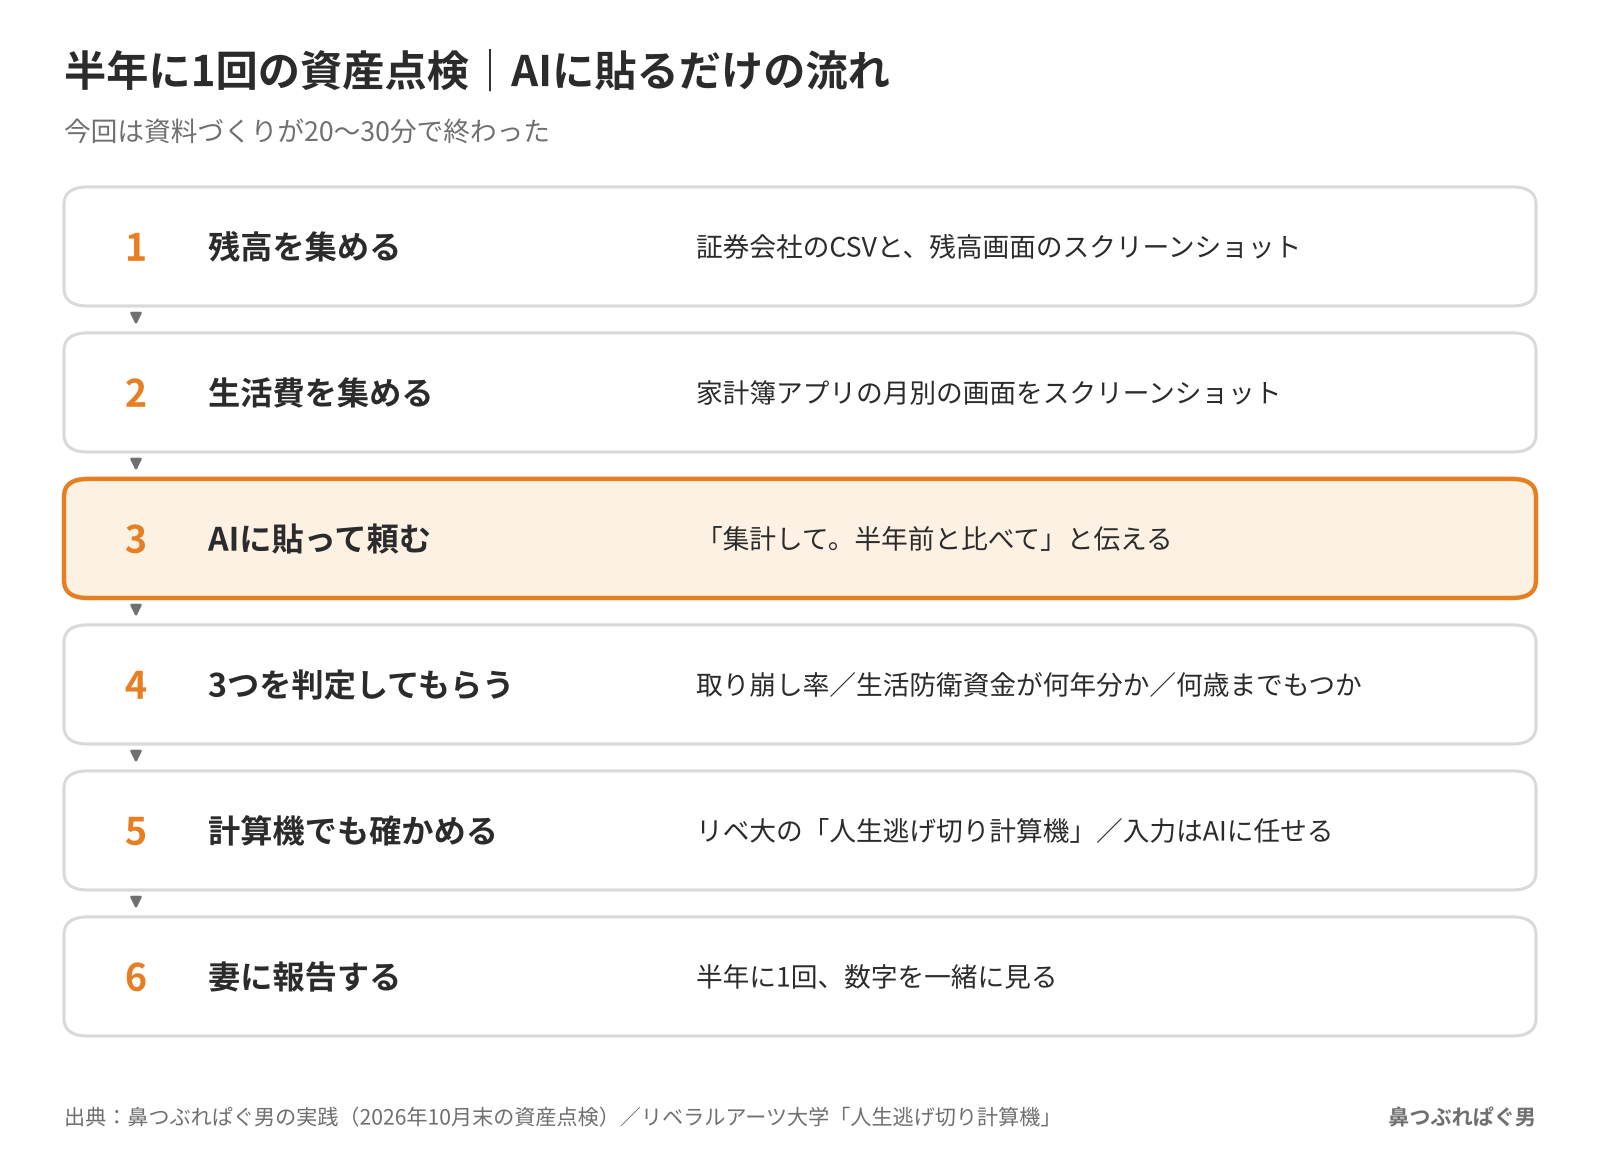
証券会社の残高は、CSV(Excelで開けるデータ)と残高画面のスクリーンショットで集めます。暗号資産の画面も、家計簿アプリ(僕はマネーフォワード ME)の月別の生活費の画面も、スクリーンショットです。
それを全部AIに貼って、「集計して。半年前と比べて、生活費を除いた運用だけの増減も出して」と頼むだけ。口座番号や名前は、隠してから貼ってください。
判定してもらったのは3つです。
取り崩し率(1年の生活費÷総資産)、生活防衛資金が何年分あるか、何歳まで資産がもつか。
何歳までもつかは、リベ大(リベラルアーツ大学)が公開している「人生逃げ切り計算機」でも確かめました。年齢、貯金額、利回り、年間の支出、年金、インフレ率を入れると、手元のお金が何歳までもつかが出ます。
計算機はこちらです。
計算機への入力は、ブラウザを操作するAI(Claude in Chrome)に任せました。ログインが必要なサイトでは「ここだけ自分でログインして」とAIの方から言ってきます。
できあがった表を妻に見せたら、「30分でできたの?めちゃくちゃ見やすい」と驚かれました。金融に詳しくない妻でも、半年に1回なら一緒に数字を見てくれます。
大事なのは、見積もりを厳しめに置くことです。
生活費は毎年2%ずつ増える前提にしました。資産全体の成長率は、標準5%、慎重4%、厳しめ3%の3通りです。オルカンだけの利回りで計算する人がいますが、現金や個人向け国債も持っているなら、資産全体の利回りはそれより下がります。
試算では、標準なら100歳を超えても資産がもつ、厳しめの3%だと70歳ごろに尽きる、という結果でした。「えーっ」となりましたが、これが厳しめに見る意味です。(前提を置いた試算・前提を変えれば結果は変わります)
資産形成中の人も同じです。入ってくる給料や利回りは少なめに、出ていく生活費は多めに置いてください。そのうえで「このペースだと、使い切れないお金が残る」という判定が出る人もいます。
目標も、金額より「生活費の25年分」のように、生活費を物差しにする方が僕は好きです。
自分の数字で取り崩しを試したい人は、僕のシミュレーターも使えます。
▼この章で参考にした一次情報
・鼻つぶれぱぐ男の実践(2026年10月末の資産点検)
・リベラルアーツ大学「人生逃げ切り計算機」(2026年11月11日確認)
物価には負けた半年。でも半年では決めない
運用のプラス1.0%は、物価の上がり方には届いていません。
2026年の世界の物価上昇率の見通しは4.7%です。ざっくり半年分にすると2.35%。日本の物価も、9月時点で1年前より2.1%上がっています。
年に直して約2%の僕の成績は、日本の物価と比べても勝ったとは言えません。
10月は、報道では大手IT企業の決算をきっかけにAI関連株が急落し、ゴールドも売られました。僕の資産では、ゴールドの下げが足を引っ張った形です。
僕自身の保有は、インデックス投資(パッシブ。多くはオルカンなどの全世界株で、S&P500も保有。中身は米国が中心)/ゴールド/東証REIT指数/ビットコイン/米国債/日本の中小型連続増配株(ぱぐ男ファンド)。全部、長く持つコアです。
どれかが下がる半年は、当然あります。
半年は、長い期間のうちのひと区切りです。
資産全体でインフレに勝てているかを確かめる。自著『コアはオールカントリー1本でいい』にも書きましたが、これが報告会の目的です。
負けた半年があったと分かれば十分。確かめるのは半年ごと、判断は長い目でやります。
▼この章で参考にした一次情報
・IMF「World Economic Outlook, October 2026」2026年10月13日公表(世界の総合インフレ率の見通し 2026年4.7%)
・総務省統計局「2025年基準 消費者物価指数 全国 2026年(令和8年)9月分」2026年10月23日公表(総合指数の前年同月比2.1%上昇)
・報道:マネクリ(マネックス証券)「金(ゴールド)の下げ止まりはFOMCと大手IT決算次第、米イラン膠着で原油高も重し」(2026年10月26日)
・自著:鼻つぶれぱぐ男『コアはオールカントリー1本でいい』
使いすぎの注意が出ても、理由が言えればあわてない
AIが作った表に「生活費を少し使いすぎかも」という注意が出ました。それでも、今回は良しとしました。
理由を言えるからです。
この半年は、オーダーカーテンへの買い替え、妻の寝室のベッド、枕やスマートリングといった健康のための物、不用品の処分代が重なりました。カーテンは毎年買う物ではありません。
注意が出たら見るのは、理由を言えるか、毎年続く支出かの2つです。
言えない支出が毎年続くなら直す。1回きりで理由が言えるなら、あわてる必要はありません。
僕は、お金をたくさん残して終わるつもりはありません。両学長(リベラルアーツ大学)から学んだ「使う力」のとおり、やりたいことは今やると決めています。
報告会の最後に、妻が言いました。「難しいことは分からないから、生活が苦しくなってきたら言ってください。今は街のパン屋さんのパンを買っているけど、スーパーの菓子パンに替えますから」。
「今のところ大丈夫です」と答えました。数字を見える形にしておくと、こういう話が落ち着いてできます。
下がっている資産を、生活費のためにあわてて売らない
今日の話の根っこは、ここです。下がっている資産を、生活費のために売らない。
僕は普段、生活費が必要な時に必要な分だけゴールドを売っています。この半年も、ゴールドが大きく上がった時に一部を売りました。
ただ、下がっている今は売っていません。生活費は、多めに取ってある生活防衛費から出しています。これは僕個人の判断です。
売らずに済むのは、現金を持っているからです。
取り崩しながら暮らす人は、相場が悪い時に生活費を出せる現金を持っておいてください。現金といっても預金だけではなく、個人向け国債でもかまいません。
株などのリスク資産が悪い時は現金から出す。大きく上がった時は、自分で決めた比率に合わせて株式を売る。順番を先に決めておけば、下がった時にあわてません。
現金を持つ意味は、こちらの記事に詳しく書いています。
順序リスクとは?リタイア後の資産運用で失敗しないために必要な「現金ポジション」の重要性
僕のようにいろいろな資産に分けるやり方は、ごちゃごちゃするのでおすすめしません。資産形成をしてきた人は、オルカンと現金のバランスだけで十分です。
もう1つ、今回あらためて感じたことがあります。
妻の分の資産は、指数に連動するパッシブ運用に3〜4年入れたまま。積立もしていません。それでも、今回もしっかり増えていました。
生活費を出している僕の資産はマイナス。何もしていない妻の資産はプラスです。
買ったら、本当に必要な時まで持ち続ける。
これがいちばん強いと、半年ごとに思い知らされます。もちろん、この先に暴落は必ず来ます。増えた分がはがれ落ちる時もある、と思っておいてください。
まとめ|取り崩し期は「運用」と「生活費」を分けて見る
資産が半年で0.9%減っても、運用だけならプラス1.0%でした。減ったのは生活費の分です。
物価に負ける半年もあります。半年ごとに確かめて、長い目で判断します。下がった資産は売らず、現金から出します。
無理をして切り詰める生活は、きついです。資産形成をしながら、今の生活も心豊かに。お金の豊かさではなく、心の豊かさです。
今日やることは1つだけです。
次に資産を点検する日を、カレンダーに1つ入れてください。
▼投資と資産管理の話をもっと読みたい方はこちら
▼参考資料(2026年11月11日確認)
・IMF「World Economic Outlook, October 2026」2026年10月13日公表
https://www.imf.org/en/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026
・総務省統計局「2025年基準 消費者物価指数 全国 2026年(令和8年)9月分」2026年10月23日公表
https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #資産運用 #インデックス投資 #オルカン #取り崩し #出口戦略 #セミリタイア #FIRE #資産管理 #家計管理 #AI活用 #お金の勉強 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。