超長期国債は買わなくていい|40年債は金利2%上昇で約3割下落
超長期国債は買わなくていい|40年債は金利2%上昇で約3割下落
楽天証券で、満期まで20年・30年・40年の国債が買えるようになりました。「個人向け国債より利率が高いなら、こっちの方が得なのでは」と気になっていませんか。
先に結論を言います。
超長期国債は、基本買わなくていいです。
利回りが高いのには、必ず理由があります。長くお金を貸すぶん、金利が上がったときの値下がりが大きく、満期まで持っても物価と税金で手取りの価値が削られるからです。この記事では、金利が上がると超長期国債がどれだけ下がるのかを試算で示し、守りたいお金をどこに置けばいいかまでお話しします。

楽天証券の超長期国債は20年・30年・40年|個人向け国債より利率が高い
楽天証券は2026年10月15日から、残りの期間が10年以上ある国債(超長期国債)の取り扱いを始めました。並んでいるのは20年・30年・40年の3つで、5万円以上、5万円単位で買えます。
売り文句は、個人向け国債より利率が高いことです。配信を収録した10月28日に楽天証券の案内ページを見たところ、年利率(税引前)は20年が3.4%、30年が3.7%、40年が3.8%でした。利子は年2回受け取れます。
ただし、これは債券ごとに決まっている利率で、実際の利回りは買うときの値段で変わります。銘柄も入れ替わるので、最新の利回りは、楽天証券にログインした後の「債券」→「国内債券」→「既発債券」の画面で確かめてください。
手数料はかかりませんが、取引に必要なコストは買う値段の中に含まれています。もともとはプロが買う商品です。
僕も以前、米国債を少しだけ買いました。ポートフォリオの5%ぐらいを目安にした、途中で利子が出てこないゼロクーポン債で、利回りは4%台後半、満期まで20年ちょっとあります。今も持っていますが、ポートフォリオに占める割合は下がっていて、その後は買い足していません。
利回りは悪くありません。それでも20年ほどお金を縛られ、為替の影響も受けます。いろいろな商品に手を出してきた経験から言います。
みなさんは、超長期国債を買わなくていいです。
管理する商品が増えて、面倒になるだけです。
▼この章で参考にした一次情報
・楽天証券「超長期国債(20年・30年・40年)を取扱開始!(10/15~)」2026年10月6日
利回りが高いのには理由がある|社債は会社が潰れたらゼロ
高い利回りは、タダでは出てきません。
国債なら、20年・30年・40年とお金を長く貸して、その間は動かせないことへの上乗せです。それでも貸す相手が国なので、まだいい方です。
社債はもっと注意が必要です。社債は会社の借金で、その会社が倒産すると、元本や利子が払われないことがあります。利回りの高い社債を見て「ラッキー」と買う人もいますが、利回りが高いのは、それだけリスクが上乗せされているということです。
債券は、国や会社の借金です。
借金は基本、ネガティブです。担保の付いていない社債なら、なおさらです。
大きな会社なら安心、とも限りません。山一證券、日本長期信用銀行(長銀)、リーマン・ブラザーズ。どれも「まさか潰れない」と思われていた会社です。
どうしても社債を持つなら、1社に集中せず、たくさんの債券をまとめたETF(海外のAGG・BND、社債ならLQDなど)で分散してください。ETFならいつでも売り買いできるので、1社の社債を持つよりはまだましです。
物事は表裏一体です。利回りの高さとリスクの大きさは、いつもセットです。
▼この章で参考にした一次情報
・楽天証券「超長期国債(20年・30年・40年)を取扱開始!(10/15~)」2026年10月6日(国内債券の取引にかかるリスク)
金利が上がると超長期国債は下がる|40年債は約3割下がる計算
満期が長い国債ほど、金利の変化に弱くなります。
金利と債券の値段は、シーソーの関係です。世の中の金利が上がると、持っている債券の値段は下がります。
たとえば今、3%台の国債を買ったとします。そのあと4%台の国債が出てきたら、みんなそっちを欲しがりますよね。そのとき、あなたが持っている3%台の国債を欲しい人はいるでしょうか。
いません。だから値段が下がります。楽天証券の案内にも、残りの期間が長いほど、金利の変化による値動きが大きいと書かれています。
では、どれくらい下がるのか。年利率4%の国債を額面で買い、1年後に世の中の金利が1%・2%上がった場合を計算しました。
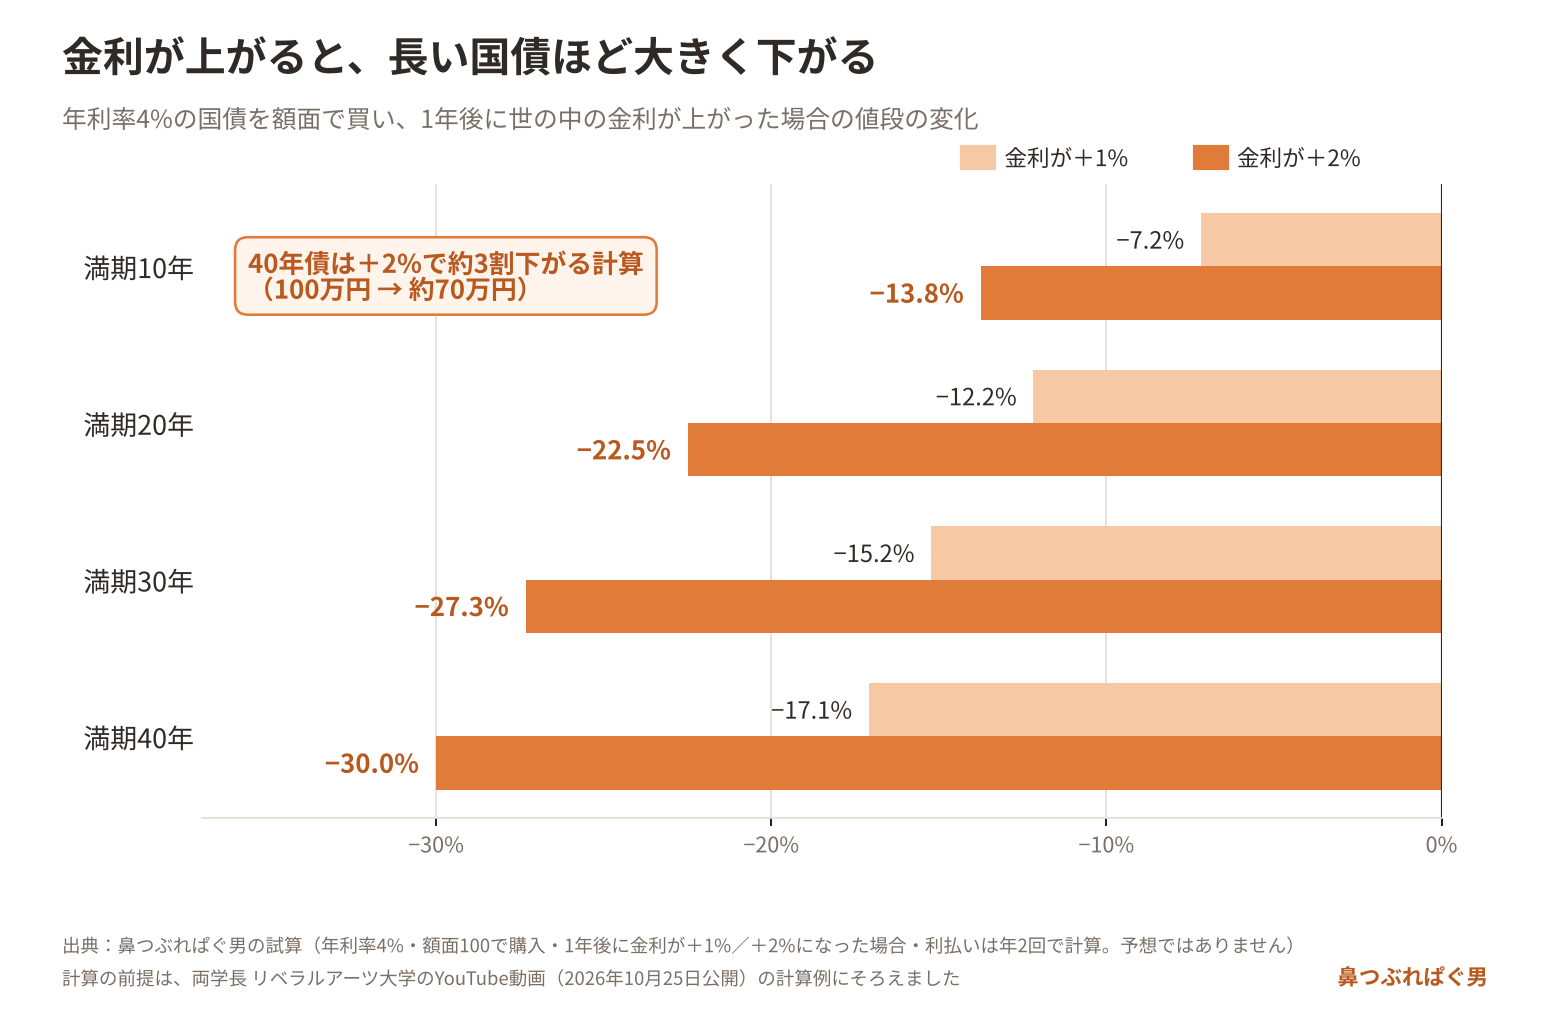
40年債は、金利が1%上がるだけで約17%、2%上がると約30%下がる計算です。(鼻つぶれぱぐ男の試算)
100万円で買った40年債が、約70万円になる計算です。
株なら暴落と呼ぶ下がり方です。1年分の利子4%を足しても、30年債で金利が2%上がれば、まだ2割以上のマイナスです。(鼻つぶれぱぐ男の試算)
この計算は、両学長のYouTubeの『【高利回りでも?】楽天証券で新登場!超長期国債の特徴とおすすめしない理由3選【リベ大公式切り抜き】』という動画でも紹介されています。
同じ前提で、僕も計算し直しました。予想ではありません。
逆に、利回りが一番高いところで買い、そこから金利が下がっていけば、超長期国債は大きく値上がりします。日本が物価の上がりすぎをうまく抑えて金利が下がる流れになれば、天井で買うのは一つの手です。
ただ、先の金利がどうなるかは誰にもわかりません。今の日本は、どちらかと言えば物の値段も賃金も上がっていく方向に向かっています。
買ったときの金利で固定されないのは、個人向け国債の変動金利だけです。僕は個人向け国債の変動10年を持っていて、金利が上がると「あ、また上がった。ラッキー」と思っています。
金利が上がっている間に、固定金利の債券を買わない理由は、こちらの記事にまとめています。
金利上昇局面で固定金利の債券は買わない|変動を選ぶべき3つの理由
▼この章で参考にした一次情報
・楽天証券「超長期国債(20年・30年・40年)を取扱開始!(10/15~)」2026年10月6日
・両学長のYouTube:両学長 リベラルアーツ大学「【高利回りでも?】楽天証券で新登場!超長期国債の特徴とおすすめしない理由3選【リベ大公式切り抜き】」(YouTube・2026年10月25日公開)
満期まで持てば額面で戻る|でも30年後の100万円は今の100万円じゃない
満期まで持てば、国が額面で返してくれます。そこは安全です。
でも、30年後に戻ってくる100万円が、今の100万円と同じ価値かと言われると、違います。
車の値段を思い出してください。ここ数年で上がっていますよね。今100万円で買えるものが、30年後も100万円で買える保証はありません。
物価が毎年同じ率で上がり続けた場合、30年後の100万円が今のいくら分になるかを計算しました。
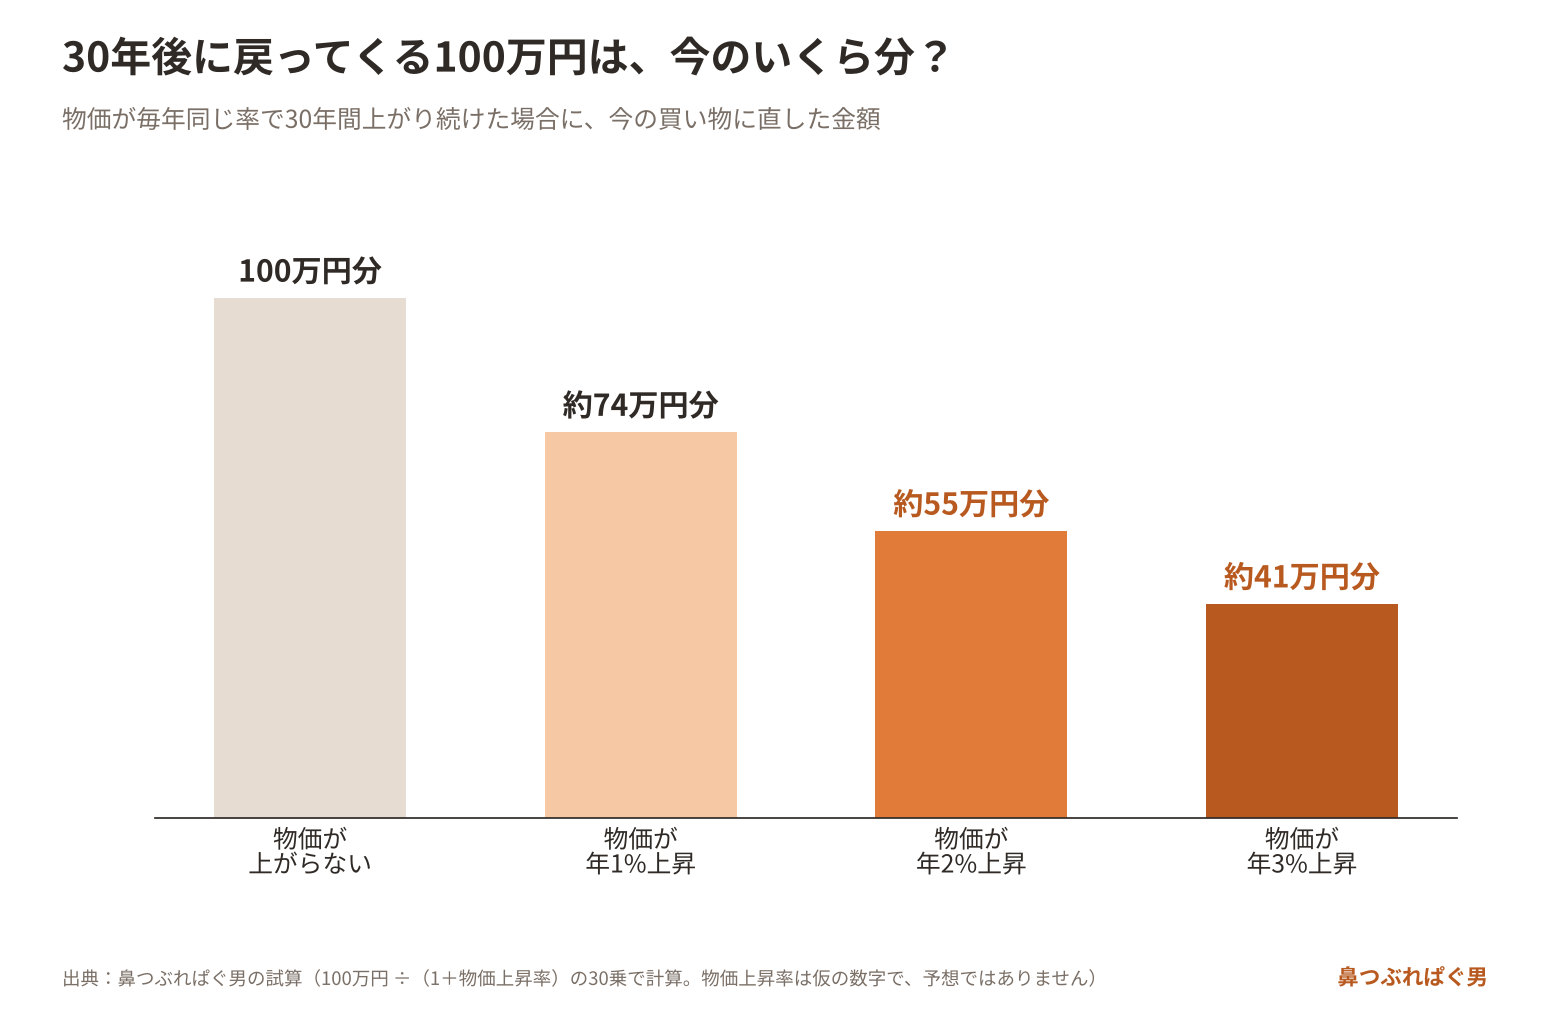
物価が年2%上がり続けると、30年後の100万円は今の約55万円分です。年3%なら約41万円分まで減ります。(鼻つぶれぱぐ男の試算)
税金もかかります。国債の利子は、受け取るときに20.315%分の税金が差し引かれます。
年利率4%の30年債を100万円買うと、利子は年4万円、税引き後は年31,874円です。税金と物価を引いた実質の増え方は、物価が年2%なら年+1.2%、年3%なら年+0.2%、年4%なら年−0.8%の計算です。(鼻つぶれぱぐ男の試算)
物価が年2%程度で落ち着けば、手取りでも物価に勝てます。年3%を超えて続けば、ほとんど増えません。物価がどうなるかは誰にもわからないので、これは予想ではなく、仮の数字を置いた計算です。
満期まで持つということは、何十年もお金を縛られるということです。
その間に使いたくなっても、売れば金利しだいで値下がりします。どちらから見ても、使いづらい商品です。
▼この章で参考にした一次情報
・財務省「個人向け国債」(商品の比較・中途換金・利子の税金)
みなさんはすでに債券を持っている|それは働く自分自身
すごく大切なことを言います。
給料や事業の収入がある人は、もう債券を持っています。それも、楽天証券の超長期国債よりずっと利回りの高い債券です。
それは、みなさん自身です。
毎月の給料は、債券の利子のように入ってきます。会社員なら、毎月の額はそこまで変わりませんよね。体が元気で、楽しく仕事ができていれば、元本もほぼ守られています。
しかも、給料が上がれば受け取る利子が増えるので、固定金利より変動金利に近い債券です。自分しだいで格付けAAAにもなれば、BBBにもなります。うまくいけば、相当な優良物件です。
働いて収入がある間は、わざわざ超長期国債を買う必要はありません。
話が変わるのは、資産が増えてきたときや、リタイアが近いとき、退職金の置き場所を考えるときです。
今まで資産運用をしてこなかった人が、退職金が入って老後が心配になり、勉強しないままレバレッジ型の投資信託に入れて大きく損をすることがあります。これだけは避けてください。
リスクを取りたくないお金の置き場所なら、個人向け国債の変動10年が一つの手です。半年ごとに利率が見直されるので、金利が上がれば受け取る利子も増えます。
元本割れはなく、発行から1年たてば、国が額面で買い取ってくれます。差し引かれるのは、直前2回分の各利子(税引前)相当額×0.79685です。
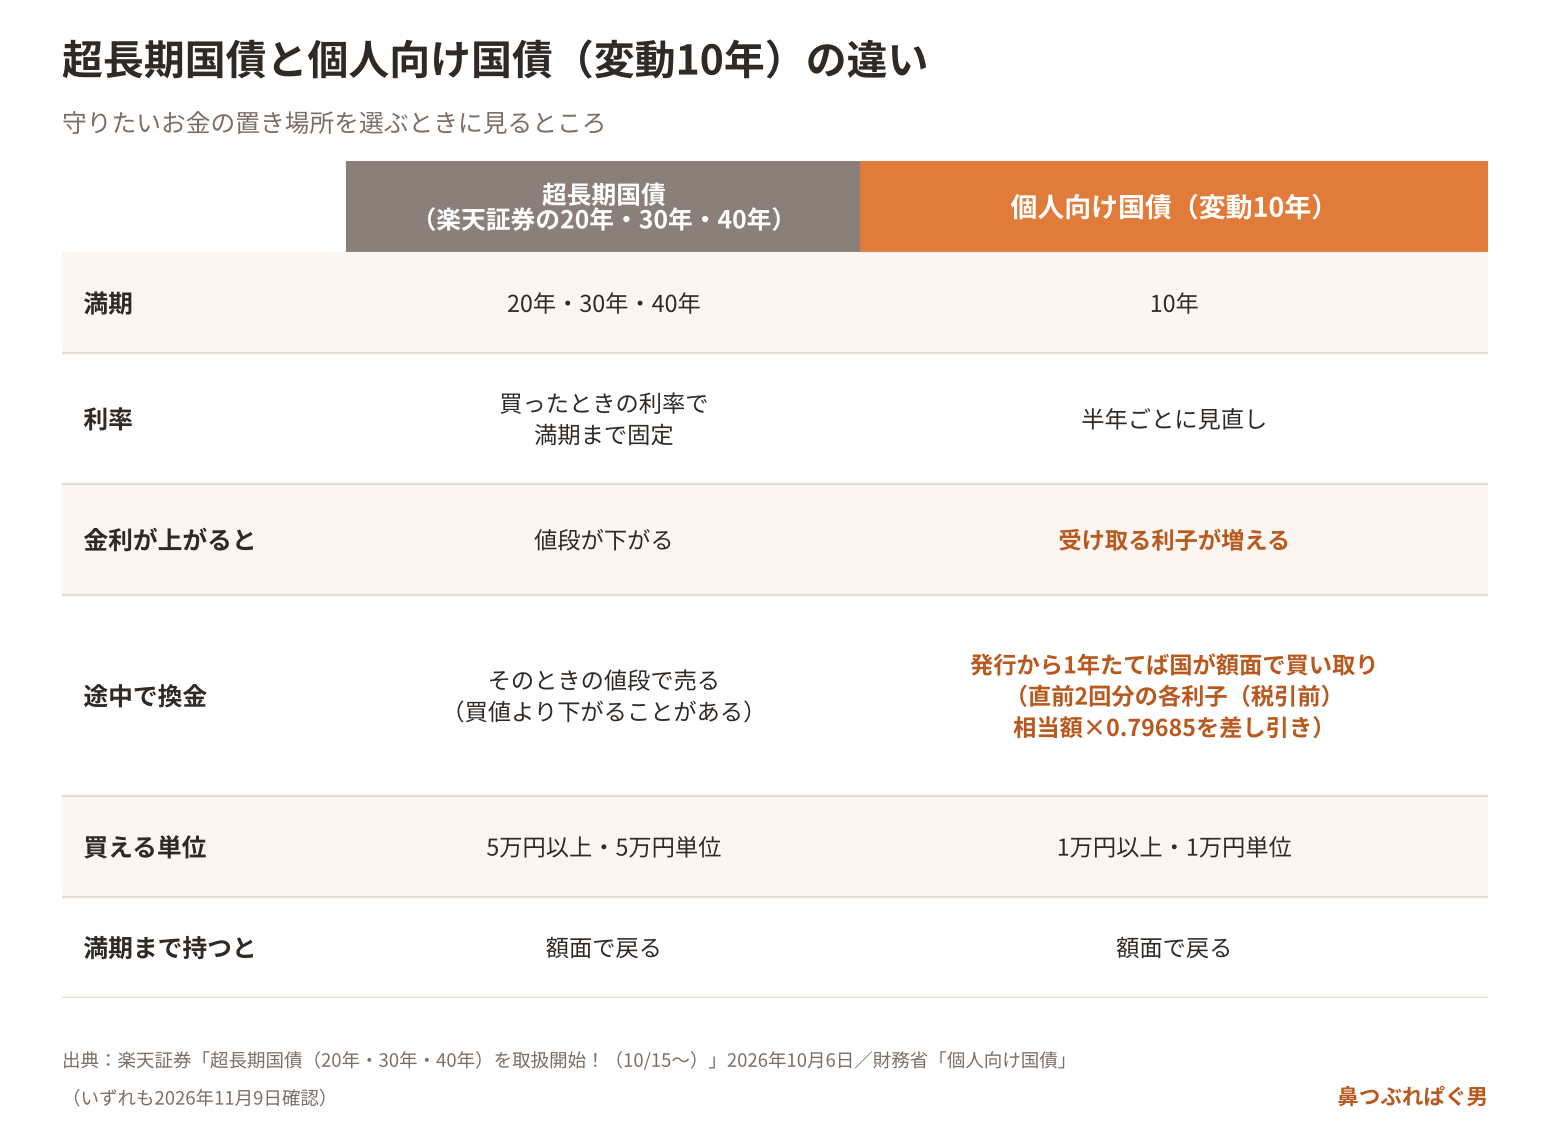
ただし、生活防衛資金や、病院代などの特別費は別です。ここは個人向け国債とは分けて置いておき、手を付けないでください。
国債を買うなら変動10年を選ぶ理由と、ほかの国債との違いは、こちらの記事に書いています。
国債を買うなら変動10年の1択|個人向け国債と新窓販国債の違い5つ
▼この章で参考にした一次情報
・財務省「個人向け国債」(商品の比較・中途換金・利子の税金)
・楽天証券「超長期国債(20年・30年・40年)を取扱開始!(10/15~)」2026年10月6日
まとめ|利回りの数字より「なぜ高いのか」を先に見る
超長期国債は、満期まで持てば国が額面で返してくれます。そこは安全です。
でも、途中で売れば金利しだいで株並みに下がり、満期まで持てば物価と税金で価値が削られます。働いて収入がある人は、すでに自分という債券を持っています。
守るお金は個人向け国債の変動10年、インフレに乗って増やすお金は株のインデックス(オルカン)で十分です。
僕がお金の勉強を本気で始めたきっかけも、両学長の考え方でした。今回の超長期国債の話も、両学長のYouTubeで取り上げられています。
投資はパッシブ、ビジネスはアクティブ、ギャンブルや借金はネガティブです。
今日やることは1つです。
次に「高利回り」の文字を見たら、買う前に「なぜ高いのか」を1回だけ考えてください。
▼増やす力の話をもっと読みたい方はこちら
▼参考資料(2026年11月9日確認)
・楽天証券「超長期国債(20年・30年・40年)を取扱開始!(10/15~)」2026年10月6日
https://www.rakuten-sec.co.jp/web/info/info20260831-01.html
・財務省「個人向け国債」(商品の比較・中途換金・利子の税金)
https://www.mof.go.jp/jgbs/individual/kojinmuke/
・両学長 リベラルアーツ大学「【高利回りでも?】楽天証券で新登場!超長期国債の特徴とおすすめしない理由3選【リベ大公式切り抜き】」(YouTube・2026年10月25日公開)
※記事中の試算は仮の前提による計算で、将来の金利・物価・成果を予想したり約束したりするものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #超長期国債 #国債 #個人向け国債 #債券 #社債 #金利上昇 #新NISA #オルカン #インデックス投資 #資産形成 #セミリタイア #鼻つぶれぱぐ男
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。