S&P500も50年で8割入れ替わる|1社に賭けず全部持つ理由
S&P500も50年で8割入れ替わる|1社に賭けず全部持つ理由
「今強い会社の株を持っておけば、30年後も安心じゃないの?」そう思って、個別株や会社の持株会にお金を寄せていませんか。
先に結論を言います。
どの1社が30年後も伸び続けているかを当てるのは、ほぼ無理です。だから資産形成の土台は、入れ替えを勝手にやってくれる指数(オルカンやS&P500)で十分です。
アメリカの一流500社でも、1957年の最初の500社のうち、50年後も残っていたのは86社だけでした。この記事では、株の儲けが一握りの会社から生まれている実際の数字と、それでも個別株をやるならどう考えるかを、僕自身の持ち方も含めてお話しします。

S&P500も50年で8割以上が入れ替わる
S&P500(アメリカの代表的な大企業500社をまとめた株価指数)は、一流企業の集まりです。それでも、顔ぶれはどんどん入れ替わっています。
1957年に始まった最初の500社のうち、50年後の2007年まで残っていたのは86社。2割を切っています。
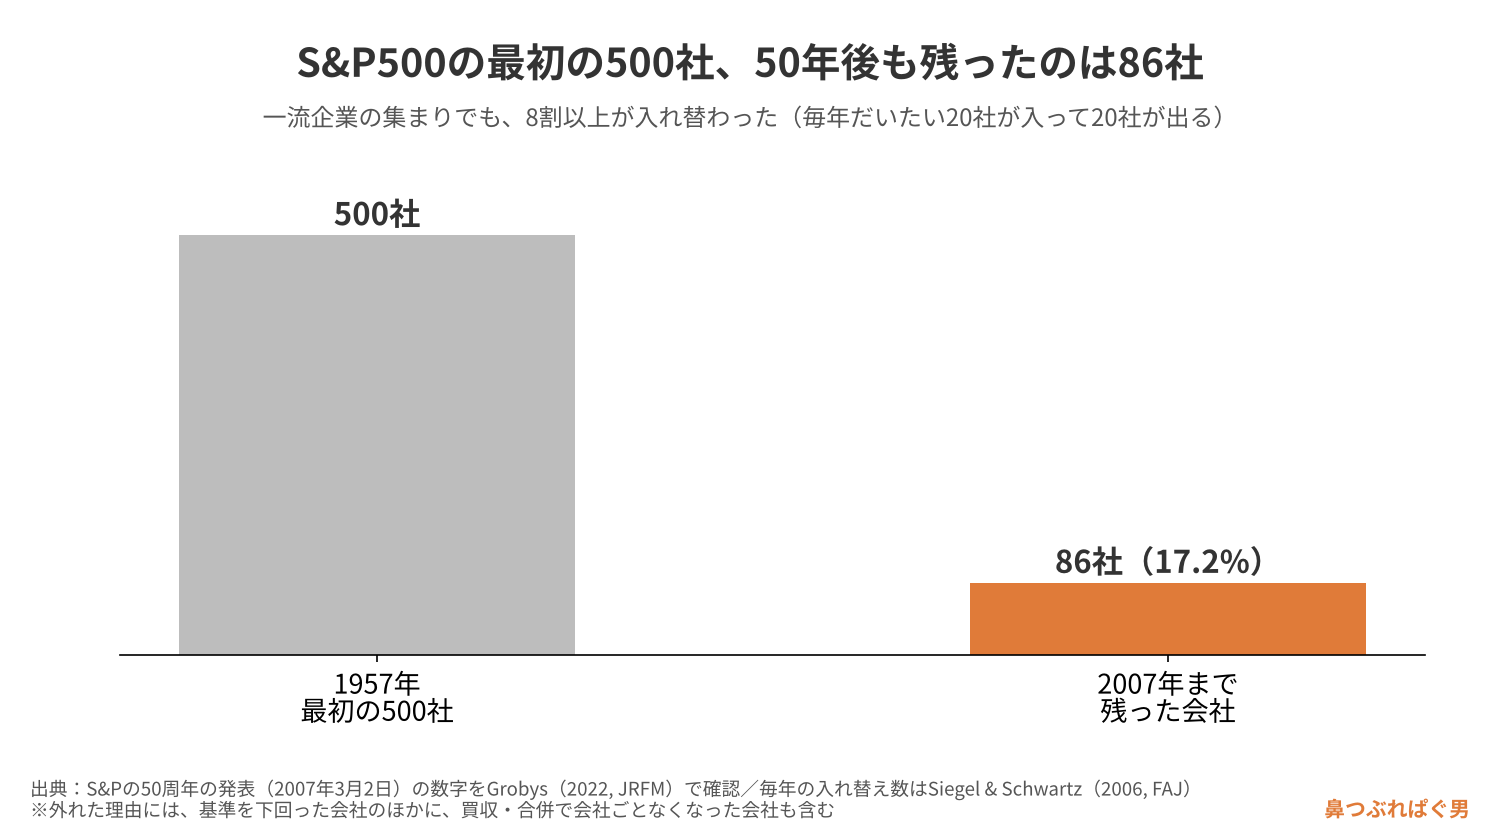
毎年だいたい20社が入って、20社が出ていく計算です。入る条件は、会社の大きさ、利益が出ていること、売買のしやすさなど。条件を大きく割り込むと、委員会の判断で外されます。
ただし、外れた=潰れた、ではありません。
外れる理由は大きく2つで、基準を下回ったか、買収・合併で会社ごとなくなったかです。買収で株価が上がり、株主が報われたケースも入っています。
最近では、1996年にS&P500に入っていた会社の73%がもう入っていない、という海外の金融グループの集計がYouTubeで紹介されていました。この73%は元の集計まで確認できていないので、参考として聞いてください。向きは同じで、一流企業でも長く見れば大半が入れ替わります。
怖いのは、1社にお金が寄っている場合です。たとえば持株会で毎月コツコツ積み立てて、退職のころには資産の大半が自社株、という人もいます。
その会社がダメになったら、株は紙切れです。皆さんの会社が潰れると言いたいのではなく、一流500社でもこれだけ入れ替わる、という事実を知っておいてほしいんです。
▼この章で参考にした一次情報
・S&P「S&P500 50周年」発表(2007年3月2日)の数字を検証した査読論文:Grobys「On Survivor Stocks in the S&P 500 Stock Index」Journal of Risk and Financial Management(2022年)
・Siegel & Schwartz「Long-Term Returns on the Original S&P 500 Companies」Financial Analysts Journal(2006年)
・S&P Dow Jones Indices「S&P U.S. Indices Methodology」
・YouTubeチャンネル「S&P500最強伝説」週次報告の回(2026年10月)※73%の数字。元の集計は未確認
株の儲けは上位4%の会社が作った
アメリカの株を約90年分(1926〜2016年)調べた研究があります。ベッセンバインダー教授の論文で、対象は上場した株およそ2万6千銘柄です。
上場から最後まで持ち続けて、アメリカの国債(1か月物)より増えたのは42.6%だけ。6割近くは、国債にも負けていました。
国債に負けた株が、全部マイナスとは限りません。それでも、わざわざリスクを取ったのに、ほぼ安全な国債に届かなかった銘柄の方が多いということです。
上場していた期間の真ん中は7.5年。2016年末に上場が続いていたのは4,138銘柄で、取引所から上場廃止になったのは9,187銘柄です。株は意外と短命なんです。
そして、国債を上回った儲けの全部を作ったのは、上位の約4%、1,092社でした。
上位90社だけで、その半分以上です。
世界全体(1990〜2020年・6万4千銘柄以上)で見ても同じでした。国債に負けたのはアメリカの株で55.2%、アメリカ以外の株で57.4%。世界の株の儲けの全部を作ったのは、上位2.4%の会社です。
アメリカだけの特別な話ではありません。
仕組みを仮の数字で見てみます。10社に10万円ずつ、合計100万円を入れた場合です。
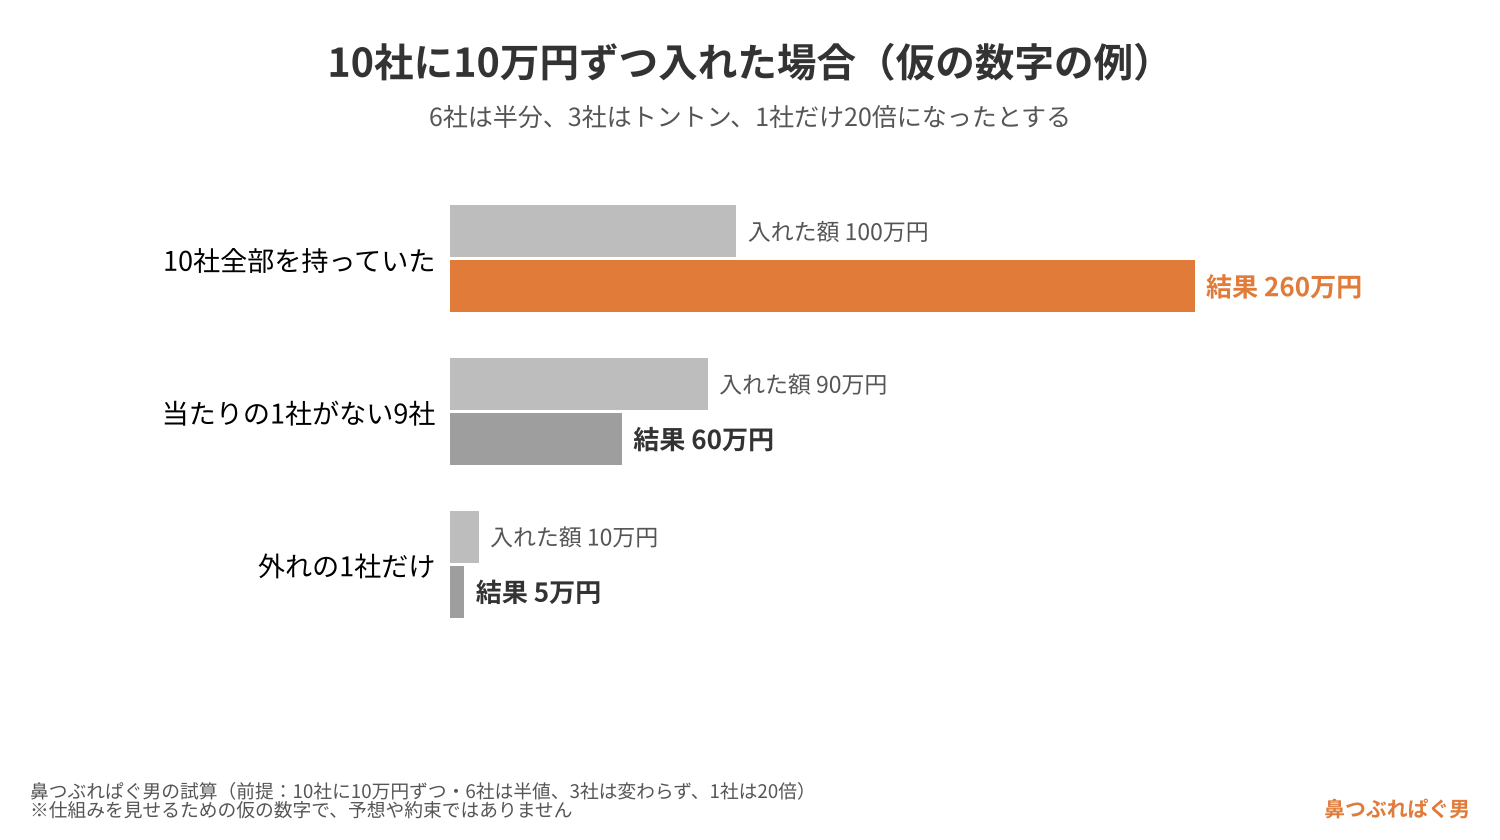
6社は半分、3社はトントン、1社だけ20倍になったとすると、合計は260万円で全体は2.6倍になります。(鼻つぶれぱぐ男の試算。仕組みを見せるための仮の数字で、予想ではありません)
でも、当たりの1社を持っていなければ、残り9社の90万円は60万円です。当たりは少ないけど、当たるとでかい。だから平均は上がるのに、1社だけ持つと外れを引く確率の方が高いんです。
▼この章で参考にした一次情報
・Bessembinder「Do Stocks Outperform Treasury Bills?」Journal of Financial Economics 129(3)(2018年)
・Bessembinder, Chen, Choi, Wei「Long-Term Shareholder Returns: Evidence from 64,000 Global Stocks」Financial Analysts Journal 79(3)(2023年)
100社に分けても、市場平均に勝てるのは半分以下
銘柄の数を増やすほど、外れにくくなります。ここまでは本当です。
でも、数を増やしても、全部持っている市場平均にはかないません。同じ論文に、アメリカの株を無作為に選んで持った場合のシミュレーションがあります。
1社だけを約90年持って、市場平均に勝てたのは4.0%。25回に1回くらいです。5社に分けると22.7%で、4〜5回に1回まで上がります。
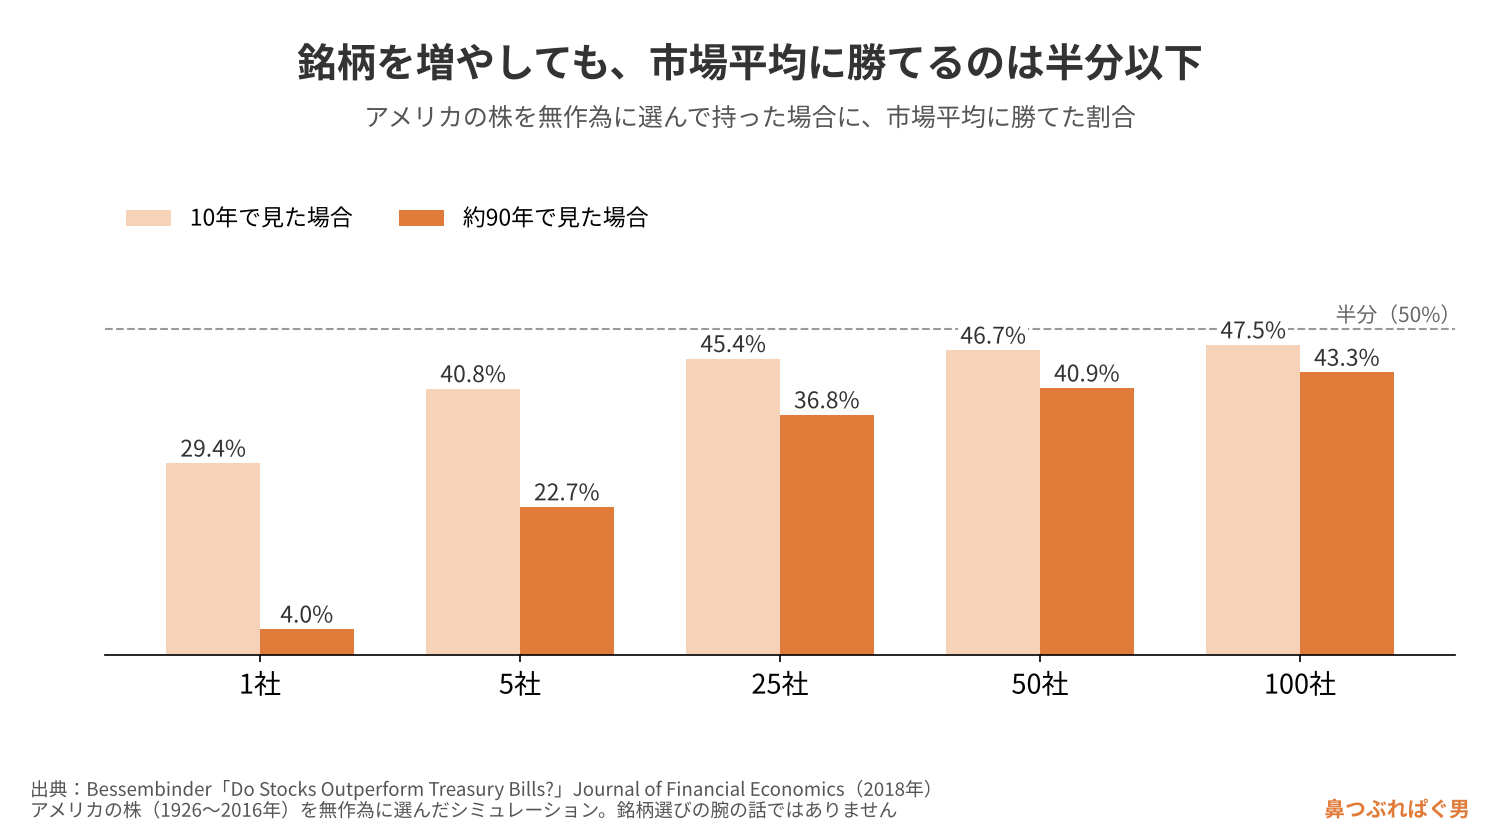
それでも100社に分けて43.3%。10年で見ても47.5%です。
100社に分けても、市場平均に勝てるのは半分に届きません。
理由は単純で、大当たりの数社を持っていないと平均に追いつけないからです。会社の大きさでも差があり、10年で見ると、一番小さい会社のグループで市場平均に勝てたのは29.7%、一番大きい会社のグループでも44.7%でした。
大きい会社を選べば安心、でもないんです。インデックスという森を見ずに、個別株という木に飛びつく危うさは、前にこの記事で書きました。
森を見ずして木の話はナンセンス|インデックス投資の本質を理解しないまま個別株に走る危険性
▼この章で参考にした一次情報
・Bessembinder「Do Stocks Outperform Treasury Bills?」Journal of Financial Economics 129(3)(2018年)表3A・表4・表2B
「AIやスペースXに乗り遅れない?」の答え
「指数だと、今のAI・半導体の波に乗り遅れるのでは?」と思う方もいるはずです。
答えは、もう乗っています。
S&P500もオルカンも、会社の大きさ(時価総額)の割合で持つ仕組みです。伸びた会社は勝手に比率が大きくなり、沈んだ会社は勝手に小さくなって外れていく。売り買いのタイミングを、自分で考える必要がありません。
話題の会社が新しく上場しても、大きくなって条件を満たせば、指数の方から入ってきます。スペースXのような会社でも同じで、割合は小さくても入っているならそれでいい。焦って個別に買いに行かなくていいんです。
オルカン(全世界の株にまとめて投資する投資信託)が連動する指数は、2026年9月末で2,414銘柄。世界で投資できる株の約85%を持っています。
それに、トレンドはまた変わります。5年もすれば別の話題が出てきて、今のAI相場の話なんて、みんな覚えていないはずです。
20年、30年先のお金を作っているなら、今のトレンドが何だったかは関係ありません。
反対の研究もあります。シーゲル教授たちは、1957年の最初の500社を合併や分社の後も含めて持ち続けた場合を計算し、1957〜2003年は、入れ替えを続ける本物のS&P500より成績が良かったと報告しています。
ただ、これも500社をまるごと持った場合の話で、どの1社が生き残るかを当てた話ではありません。その時々で感情を入れずに、うまく選び続けられるか。僕は無理だと思っています。
オルカンが世界をまるごと持つ仕組みは、この記事に詳しく書いています。
オルカンは約2400銘柄で世界まるごと|オワコン論が的外れな理由
▼この章で参考にした一次情報
・MSCI「MSCI ACWI Index」ファクトシート(2026年9月30日基準)
・S&P Dow Jones Indices「S&P U.S. Indices Methodology」
・Siegel & Schwartz「Long-Term Returns on the Original S&P 500 Companies」Financial Analysts Journal(2006年)
土台は指数、個別株は目的がある人の応用編
資産形成中(働いて円を稼いでいる人)は、オルカンかS&P500で十分です。僕のおすすめは、オルカン中心。
資産形成中の人は、個別株で当てに行く必要がありません。
個別株は、目的がはっきりしている人の応用編です。やるなら1社に集めず、たくさんの会社に少しずつ。それでも市場平均に届かないことが多いのは、前提にしてください。
僕の場合を正直に書きます。保有は、インデックス投資(パッシブ。多くはオルカンなどの全世界株で、S&P500も保有。中身は米国が中心)/ゴールド/東証REIT指数/ビットコイン/米国債/日本の中小型連続増配株(ぱぐ男ファンド)。全部、長く持つコアです。
ぱぐ男ファンドは、日本の中小型の連続増配株を50銘柄以上に分けて持っています。いわば日本株の「お弁当パック」です。目的は配当を将来の自分の年金代わりに育てることで、値上がりで市場平均に勝った負けたは見ていません。
連続増配も「これまで」の記録で、「これから」の約束ではありません。アメリカの連続増配の指数も、25年以上の連続増配が条件で、毎年見直されています。
だから僕は1社に賭けず、減配や無配が続いた会社、顧客を裏切るような不祥事が続く会社は手放す、というルールを決めています。選んで買うのは手間も時間もかかるので、皆さんにはおすすめしません。
もう1つ大事なのは、指数でも十分リスクを取っているということです。指数でも高値から3割、4割下がる時期はある、という前提で持ってください。
下がった時に慌てて売らないよう、生活防衛資金とは別に、預金や個人向け国債(変動10年)などの安全な資産を、自分に合った割合で持っておく。資産形成の土台をインデックスに置く考え方は、リベシティで両学長から学んだことが原点です。
▼この章で参考にした一次情報
・S&P Dow Jones Indices「S&P 配当貴族指数 メソドロジー」(2026年7月・日本語版)
まとめ:未来の勝ち組は当てられないから全部持つ
S&P500でも、最初の500社で50年後に残ったのは86社。株の儲けは上位約4%の会社が作り、100社に分けても市場平均に勝てるのは半分以下でした。
未来の勝ち組は当てられない。だから全部持つ。
今日できることは1つだけです。証券アプリを開いて、自分が今いくつの会社の株主になっているか、ざっくり見てください。オルカンを持っていれば、約2,400社分の株主です。
毎月の積立額で将来いくらになりそうかは、シミュレーターで確かめられます。
▼増やす話をもっと読みたい方はこちら
▼参考資料(2026年10月18日確認)
・S&P Dow Jones Indices「S&P U.S. Indices Methodology」
https://www.spglobal.com/spdji/en/documents/methodologies/methodology-sp-us-indices.pdf
・Grobys「On Survivor Stocks in the S&P 500 Stock Index」Journal of Risk and Financial Management 15: 95(2022年)
https://doi.org/10.3390/jrfm15020095
・Siegel & Schwartz「Long-Term Returns on the Original S&P 500 Companies」Financial Analysts Journal 62(1)(2006年)
・Bessembinder「Do Stocks Outperform Treasury Bills?」Journal of Financial Economics 129(3)(2018年)
https://doi.org/10.1016/j.jfineco.2018.06.004
・Bessembinder, Chen, Choi, Wei「Long-Term Shareholder Returns: Evidence from 64,000 Global Stocks」Financial Analysts Journal 79(3)(2023年)
・MSCI「MSCI ACWI Index」ファクトシート(2026年9月30日基準)
https://www.msci.com/documents/10199/a71b65b5-d0ea-4b5c-a709-24b1213bc3c5
・S&P Dow Jones Indices「S&P 配当貴族指数 メソドロジー」(2026年7月・日本語版)
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #新NISA #インデックス投資 #オルカン #SP500 #個別株 #全世界株式 #分散投資 #資産形成 #長期投資 #セミリタイア #経済的自立
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。