オルカンは約2400銘柄で世界まるごと|オワコン論が的外れな理由
オルカンは約2400銘柄で世界まるごと|オワコン論が的外れな理由
「オルカンはもうオワコン」「米国株だけで十分」「ドルの時代は終わる」。
そんな声を聞くたびに、このまま積み立てを続けていいのか迷っていませんか。
結論から言います。
これからどの国が勝つのかは、誰にも分かりません。だからこそ、オルカンで世界全体の成長にまるごと乗る。これが20年、30年先を見た資産形成の最適解です。
オルカンが本当に終わる日が来るとしたら、それは世界中の企業が成長をやめる日です。オワコンなのはオルカンではなく、オワコンと決めつける考え方の方です。
何度も聞いた話かもしれませんが、念仏のように繰り返します。40歳でセミリタイアした僕が、国の勝ち負けを予想しなくていい理由と、日本に住む人ほど世界全体を持つべき理由をお話しします。

オルカンは約2,400銘柄で世界の中心企業にまるごと乗る投資
オルカンを買うということは、世界の上場企業の中心部分を、時価総額の大きさどおりに丸ごと持つということです。
パッシブとは、市場に勝とうとせず、市場をそのまま持つ姿勢のことです。インデックスとは、指数に連動させる仕組みのことです。厳密には別物ですが、一般的にはほぼ同じ意味で使われます。
この「市場に勝とうとしない」という考え方を、僕は両学長(リベラルアーツ大学)の発信から学びました。ここが僕の学びの原点です。
運用会社の月次レポートを見ると、2026年8月末時点で組入銘柄数は2,409銘柄。国・地域別ではアメリカが62.8%、日本が5.0%、台湾が3.2%と続きます。
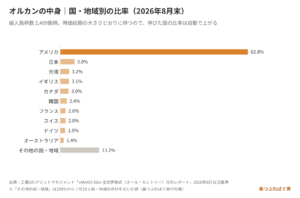
大事なのは、この比率が固定ではないことです。時価総額の大きさに合わせて持つ仕組みなので、伸びた国や企業の比率は自動で上がり、勢いを失った国の比率は自動で下がります。入れ替えの判断を僕たちがする必要はありません
(出典:Kindle『コアはオールカントリー1本でいい』)。
つまりオルカンは、世界の勢力図が変わっても、その変化ごと持ち続けられる投資です。
▼この章で参考にした一次情報
三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」2026年8月31日基準
https://www.am.mufg.jp/fund/253425.html
米国だけでいい?どの国が勝つかは誰にも分からない
「アメリカの企業は世界中で稼いでいるから、米国だけで十分」「新興国は要らない」。
逆に「基軸通貨は歴史の中で入れ替わってきたから、ドルの時代も終わる」。いろんな意見があります。
正直に言います。どの国がこれから強くなって、どの国が衰退していくのか。僕には分かりません。
明日自分が生きているかどうかさえ、100%とは言えないじゃないですか。災害も起きるし、突然の事故もあります。「明日も100%生きている」と言い切る人がいたら、僕はその人を信用しない方がいいと思います。だからこそ、毎日を後悔しないように生きてほしいんです。
アメリカは強いです。その牙城は簡単には崩れないと僕も思っています。でも、20年後、30年後のことは分かりません。
相場を動かすのも、僕らの予想ではありません。アメリカの大統領やFRB議長が一言話せば、株も為替も動きます。日本の首相や日銀総裁の発言で、日本株も動きます。僕がここで何を話しても、株価は1ミリも動きません。
世界経済に精通したスペシャリストが考え抜いて「S&P500を選ぶ」と言うなら、まだ分かります。でも僕は、その分野のスペシャリストではありません。普通に暮らしている一人が、国の盛衰や技術の行方を一つひとつ考えても、長期の資産形成にはほとんど効きません。複雑に考えすぎなんです。
だから世界全体で持つ。アメリカの比率が高すぎるという指摘への向き合い方は、
オルカン一択は見直すべきか|日経の3つの指摘にコアは1本でいい
でも詳しく書いています。
「オルカンの死」が来る日は、世界の企業が成長をやめる日
オルカンの基準価額が右肩上がりなのは、世界の中心企業が成長してきた結果です。
株価は、ざっくり言うと「期待(PER)×稼ぐ力(EPS)」で決まります。
オルカンを買ったお金は、世界中の企業の株主としての資金になります。企業はその資金でビジネスをアクティブに回し、利益を出します。出たお金は、自社株買いや配当に回したり、もっと伸びる事業に振り向けたりします。そしてオルカンは分配金を出さず、受け取った配当をファンドの中で再投資します。実際、設定来の分配金は0円です。
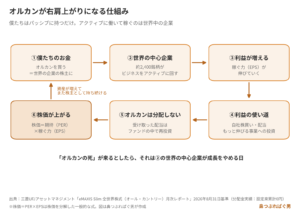
これが「投資はパッシブ、ビジネスはアクティブ」の本当の意味です。僕たちはパッシブに持つだけ。アクティブに働いて稼いでくれるのは、世界中の企業です。ちなみにギャンブルと借金はネガティブです。
「オルカンの死」「インデックスはオワコン」という強い言葉を見かけますが、オルカンの死とは、世界の中心企業がそろって成長しなくなる日のことです。オワコンなのはオルカンではなく、そう決めつける考え方の方です。
ちょっと意地悪なことを言います。「オルカンはダメ、資産が増えない」と言いながら、オルカンの中に入っている企業を個別株で買っている人がいます。でもその企業も、世界とつながって稼いでいます。結局は「もっと儲けたい」という話で、オルカンが終わるかどうかとは別の話です。
個別株そのものは否定しません。良い決算を出し続ける企業を中長期で持つのは、悪いことではありません。ただ、大きく伸びる企業もあれば、大きく落ちる企業もあります。何より、企業を選ぶのが大変です。僕自身も日本株の中小型株を長期で持っていますが、皆さんには勧めません。時間もかかるし、面倒だからです。株式はオルカンでいい。
▼この章で参考にした一次情報
三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」2026年8月31日基準(分配金実績)
https://www.am.mufg.jp/fund/253425.html
リスクは「幅」|1年で33.1%上がるなら、同じくらい下がる年もある
株式にお金を投じるのは、未来への「いい賭け」です。ギャンブルではない賭け。ただし賭けである以上、リスクは大きい。
リスクとは「下がる確率」ではありません。値動きの「幅」です。上に振れるのも含めて、全部リスクです。
実際、オルカンの基準価額は、2026年8月末までの1年間で33.1%上がっています。上に3割振れるものは、下に3割振れる年もあり得る。これが幅としてのリスクです。
話は少しそれますが、「元本保証です。そして年率5%、7%、10%のリターンが必ず出ます」という商品を勧められたら、疑ってください。そんな商品はありません。
物差しは個人向け国債です。2026年9月募集分の「固定5年」の利率は年2.24%(税引前)でした。発行から1年たてば中途換金でき、その際は直前2回分の利子(税引後相当額)が差し引かれます。それでも、ほぼ無リスクでこの水準です。定期預金はさらに低いのが普通です。
つまり、今の環境で2%を大きく超える利回りを「元本保証」でうたう話は、まず疑ってください。個人向け国債の最新の利率は、財務省のサイトで毎月確認できます。
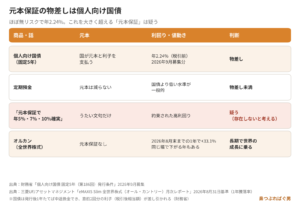
ただし1〜2%の利回りでは、物価がそれ以上に上がればお金の価値は目減りします。インフレに負けるんです。だから長期で育てるお金は、世界全体の成長に乗せておく。
▼この章で参考にした一次情報
財務省「個人向け国債 固定5年(第186回)発行条件」2026年9月募集
https://www.mof.go.jp/jgbs/individual/kojinmuke/main/issue/kotei5/No_186.html
財務省「個人向け国債」トップページ(中途換金の条件)
https://www.mof.go.jp/jgbs/individual/kojinmuke/
三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」2026年8月31日基準(1年騰落率)
https://www.am.mufg.jp/fund/253425.html
日本に住む人ほど、世界全体の成長に乗る意味がある
オルカンは円で買えますが、中身の大半は海外の株です。月次レポートの資産構成では、国内株式は5.1%で、残りの約95%(先進国83.1%+新興国11.8%)は海外の株です。
円が強くなるか弱くなるかは、数年単位なら分かりません。ドル安になれば、円にお金が戻ることもあり得ます。
でも長い目で見ると、日本は人口が減っている先進国の一つです。ここから日本企業が次々とイノベーションを起こしていくかというと、僕には石橋を叩いて渡る国柄に見えます。アメリカはAIでも何でも、まず出してダメなら直すというスピード感です。今見る限り、円が強くなる材料は多くないと僕は見ています。だとすれば、円以外の資産をもっと持たないと、皆さんの資産は目減りしていくおそれがあります。
もう一つ大事なのが、皆さん自身のことです。会社で働いている人の給料は日本円です。皆さん自身が、毎月ほぼ決まった額の日本円を生み出すキャッシュマシーン。言ってみれば、日本円の利息を出し続ける債券のような存在です
(出典:Kindle『コアはオールカントリー1本でいい』)。
自分自身がすでに日本円に偏っているからこそ、資産形成中の人はオルカンで世界全体を持って、ようやくバランスが取れます。
円だけで持つことの危うさは、
円へのリスク100%を避ける 日本人がドル資産を持つ2つの理由
でも書きました。
▼この章で参考にした一次情報
三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」2026年8月31日基準(資産構成)
https://www.am.mufg.jp/fund/253425.html
まとめ|予想しないで、20年・30年、世界全体の成長に乗る
要点は4つです。
①勝つ国は誰にも分からない
②オルカンが終わる日は、世界の企業の成長が止まる日
③リスクは幅で、元本保証の高利回りは疑う
④円で稼ぐ人ほど、世界全体を持つ意味がある
アメリカが強くなるか弱くなるか。そんなことは、20年後、30年後の資産形成には関係ありません。毎月いくらを何年積み立てるとどんな数字になるのか、気になる方は
で一度だけ確かめてみてください。
投資にも人生にも、正解はありません。でも最適解はあります。そしてゴールはリタイアではなく、経済的自立です。
今日やることは1つだけ。証券口座の積立設定を開いて、買っているのが全世界株のインデックスファンドかどうかを確かめてください。
▼新NISA・インデックス投資の話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #オルカン #全世界株式 #インデックス投資 #パッシブ投資 #長期投資 #資産形成 #個人向け国債 #セミリタイア #経済的自立 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。