セミリタイア5年目でも生活費を上げない理由|ケチではなく最適化
セミリタイア5年目でも生活費を上げない理由|ケチではなく最適化
セミリタイアしたら生活費は増えるのか、自分なら月いくらで暮らせるのか。そこが気になって、このページを開いた方も多いと思います。
結論から言います。
僕は40歳でセミリタイアして5年目に入った今も、生活費の水準を上げていません。生活が苦しいからではありません。ケチの時期、倹約の時期を経て、「自分に必要かどうか」で全部見直した結果、今の暮らしが最適になったからです。
2022年3月に退職してから収入はほとんどなく、資産を取り崩して暮らしています。それでも、生活水準を上げたいと思ったことはありません。
この記事では、ケチ・倹約・ミニマムの違い、車を手放して見えた物差し、生活費と必要な資産の関係、「気持ちよく使う癖」の大切さをまとめます。読み終わるころには、生活費のどこを削り、どこに使うかの線が引けます。

セミリタイア5年目、生活費の水準は退職したときのまま
僕の暮らしの中身は、退職した2022年3月から変わっていません。
払っている金額は増えています。リタイアしたときに100円で買えたものが、物価の上昇で今は120円、130円になっている。これは自分ではどうにもなりません。
でも、買っているものは昔と同じです。僕が「生活費を上げていない」と言うのは、暮らしのグレードを上げていない、という意味です。
毎日の過ごし方も、ブログ・音声配信・ライブ配信の繰り返しで変わりません。豪遊したいとも、たくさん使わなきゃとも思わない。今の生活で十分満足しているので、上げる理由がないんです。
家計を見直すときは、金額の増減より「買っている中身が変わったか」を先に見てください。値上げで増えた分と、暮らしを格上げして増えた分は別物です。
ケチ・倹約・ミニマムは「減らしているもの」が違う
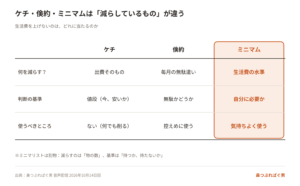
ケチ・倹約・ミニマムは似ているようで、減らしているものがまったく違います。
なお、よく聞く「ミニマリスト」は別物です。減らしているのは物の数で、基準は「持つか、持たないか」です。
ケチが減らしているのは、出費そのもの。判断の基準は値段で、「今、安いかどうか」。何でも「もったいない」で削るので、使うべきところがありません。
倹約が減らしているのは、毎月の無駄遣い。判断の基準は「無駄かどうか」。今の生活に必要ないものだけを省くので、使うべきところは控えめです。
ミニマムが減らしているのは、生活費の水準。判断の基準は自分の価値、つまり「自分に必要かどうか」。そして使うべきところには、気持ちよく使います。
この整理は、配信の前にClaudeに違いを並べてもらい、僕が「その通りだ」と思ったものです。
会社員のころの僕は、ケチ寄りでした。光回線の割引キャンペーンに乗る、ポイ活をする、コンビニならこのクレジットカード、と使い分ける。ポイントに目がくらんで、いらない物を買ったこともあったかもしれません。
そこから倹約に進めたのは、2019年の老後2000万円問題をきっかけに、両学長(リベラルアーツ大学)の発信で学び始めたからです。僕の学びの原点はここにあります。固定費を見直し、月5〜6万円払っていた医療保険と貯蓄型保険も全部やめました。
ここまで削れたのは、自分に必要かどうかを数字で把握して決められたからです。今思えば、もうミニマムの考え方でした。
今月の出費を1つ選んで、「安いから買った」のか「自分に必要だから買った」のか、ラベルを貼ってみてください。
「自分に必要か」で考えたら、車はいらなかった
自分に必要かで考えて、いちばん大きく変わったのが車です。僕は十数年持っていた車を手放しました。
車は、持っているだけでリスクも費用もかかります。僕のざっくりした試算では、維持費を月5万円とすると10年で600万円。最初に買った車が300万円なら、合わせて900万円。十数年持っていたので、1,000万円近くかかっていた計算です。
今は駅の近くに住んでいるので、車がなくても困りません。必要なときだけ車を借りる程度です。
手放した後の暮らしは、
にも書きました。
タクシーも、立派な選択肢です。月5万円の維持費があれば、仮に1回3,000円かかるタクシーでも16回乗れます。車に乗るのが土日だけなら、月に1万円をタクシーに使っても、維持費よりずっと少なく済みます。
ケチだった頃の僕は、値段だけ見て「タクシーは高い」と決めつけていました。車を一度持つと、比べようとすらしないんです。地域や家族の事情で答えは変わりますが、一度は比べる価値があります。
一方で、住居費には気にせずお金をかけています。今住んでいる家が好きだからです。「自分に必要か」の物差しは、削るためだけでなく、使うためにもあります。
車を持っている方は、維持費を月額で書き出して、タクシー何回分になるか割り算してみてください。
生活費が上がると、セミリタイアに必要な資産は一気に膨らむ
生活費を上げないもう一つの理由は、生活費が上がるほど、必要な資産が一気に膨らむからです。
たとえば月24万円で暮らすなら、年間の生活費は288万円。これを資産の3%の取り崩しでまかなうなら、必要な資産は9,600万円です(出典:鼻つぶれぱぐ男の試算・年間生活費÷3%、税金と年金は考えない単純計算)。月12万円なら4,800万円。生活費が倍になれば、必要な資産も倍になります。
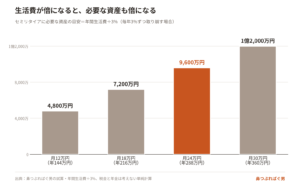
9,600万円。すごい金額ですよね。だから僕は、みなさんにセミリタイアをおすすめしていません。
自分の生活費で同じ計算をしたい方は、
に数字を入れると、取り崩しながら資産がどう動くかまで見られます。
しかも生活費は物価と一緒に上がります。100円が120円になれば、月10万円の生活費は12万円です。資産全体の成長がこの上昇と取り崩しを上回れば資産は減りにくいものの、株式は毎年右肩上がりではありません。
僕は資産額に合わせて生活費を決めていません。保険・いらないもの・車の維持費をなくした今の暮らしで、本当に必要な分だけを割り出しました。38歳で夫婦2人が暮らせるお金が貯まり、その後ありがたいことに資産は伸びましたが、生活費はほとんど変えていません。
まずは自分の年間生活費を出して、0.03で割ってみてください。3%ずつ取り崩す前提で必要な資産が、その場で分かります。
資産形成は競争じゃない。今から「気持ちよく使う癖」をつける
生活費の水準は上げない。その代わり、僕は今、お金を気持ちよく使う癖をつけています。
使っている先は、主に健康です。予防歯科にはずっと通っていますし、1〜2年気になっていた左のアキレス腱も、放っておかずに整形外科で診てもらいました。
食事も、行きたい店を決めてから割引券や株主優待を探すのはいい。でも、割引券があるから店を決める、はやりません。
毎月5万円の積立で生活が苦しいのに、将来が不安だからと続けている。いわゆる「NISA貧乏」です。そのまま年を取って、使い方が分からない、何のために資産形成してきたのか分からない。これでは本末転倒です。
たとえば5万円の積立を4万円にして、1万円を自分の好きなことに使う。その分貯まらない、と思うかもしれません。でも今から気持ちよく使う癖をつけておくと、今の生活も心豊かになります。お金の不安は、資産額では消えません。
使う癖が必要な理由は、
資産1億でもお金の不安は消えない|今から使う癖をつける3つの理由
でも書いています。
資産形成は、誰かとやるレースではありません。必要な金額も、人によって違います。
積立がつらい方は、毎月の積立額のうち、自分のために気持ちよく使う金額を先に決めてください。
まとめ:生活費は我慢ではなく「自分に必要か」で決める
ケチは値段で、倹約は無駄かどうかで、ミニマムは「自分に必要か」で決めます。生活費が上がるほど、セミリタイアに必要な資産は一気に膨らみます。だから削るところは削り、使うところは気持ちよく使う。正解はありませんが、これが僕の最適解です。
今日やることは1つだけです。マイナポータルから「ねんきんネット」につないで、将来の年金見込額をだいたいでいいので見てください。月々これくらいはもらえる、と分かるだけで、積立をどこまで頑張るかを決められます。
手順は3つです。マイナンバーカードでマイナポータルにログインする。ねんきんネットと連携する(初回だけ登録が必要)。年金見込額の試算で、今と同じ条件のまま自動で計算する「かんたん試算」を選ぶ。分からないときは、ねんきんネットのページにある電話(0570-058-555、050から始まる電話は03-6700-1144)で聞けます。
今日が、あなたの人生で一番若い日です。過去には戻れません。
▼この記事で参考にした一次情報
日本年金機構「ねんきんネット」(2026年10月14日閲覧)
https://www.nenkin.go.jp/n_net/
厚生労働省 リーフレット「マイナポータルとの連携で『ねんきんネット』はもっと便利に!」(令和6年8月作成)
https://www.mhlw.go.jp/content/12500000/000997643.pdf
本記事の体験談・試算・図1:鼻つぶれぱぐ男 音声配信 2026年10月14日回
▼使う力の話をもっと読みたい方はこちら
使う力
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #セミリタイア #FIRE #生活費 #固定費削減 #節約 #倹約 #お金の使い方 #資産形成 #新NISA #年金 #経済的自立
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。