国保逃れで1万1610人が社保を失う|マイクロ法人との違いは実態
国保逃れで1万1610人が社保を失う|マイクロ法人との違いは実態
「国保逃れ」のニュースを見て、自分のマイクロ法人は大丈夫か、勧誘されている社保加入サービスは使っていいのか、気になっていませんか。
結論から言います。
会費を払って他人の会社の役員になる社保加入サービスは、今すぐやめてください。自分の会社で自分の仕事を回すマイクロ法人とは別物で、分かれ目は「実態」があるかどうか。これだけです。
厚生労働省は2026年9月14日、この手のサービスを調べた結果、1万1610人が社会保険の資格を失ったと国の審議会に報告しました。国の物差しとマイクロ法人との違いを、合同会社を持つ僕の立場から整理します。

国保逃れで1万1610人が社保を失った|厚労省の調査結果
厚生労働省は2026年3月18日、こうしたサービスによる加入は認められないという通知を出し、日本年金機構が事業所を調べてきました。
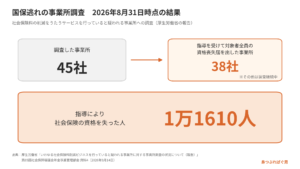
2026年8月31日時点の結果はこうです。疑いがあるとして調べた事業所が45社。そのうち38社が、指導を受けて対象者全員の資格喪失届を出しました。指導で社会保険の資格を失った人は1万1610人。残りの事業所は、今も調査中です。
きっかけの一つは議員です。今年は地方議員(元職を含む)の利用が発覚して問題視され、除名処分も出たと報じられています(出典:毎日新聞・2026年9月14日/原典未確認)。議員の件がなかったら、ここまで表に出なかったと僕は思っています。
僕は今年4月にも
社保加入サービスの規制強化が始まる|今すぐやめるべき理由と、本当に使える節税の話
を書きました。
半年で、その結果が数字になって出てきたわけです。
▼この章で参考にした一次情報
・厚生労働省「いわゆる社会保険料削減ビジネスを行っていると疑われる事業所に対する事業所調査の状況について(報告)」第85回社会保障審議会年金事業管理部会 資料4(2026年9月14日)
https://www.mhlw.go.jp/content/12508000/001749239.pdf
社保加入サービスの仕組み|会費で「役員の椅子」を買う
社保加入サービスは、会費を払って他人の会社の役員にしてもらい、会社の健康保険と厚生年金に入る仕組みです。
個人事業主やフリーランスは、国民健康保険と国民年金で、保険料は全額自己負担です。法人の役員として報酬を受けると、健康保険と厚生年金に入れます。厚生年金は国民年金より手厚く、保険料は会社と本人で半分ずつ。しかも保険料は報酬で決まるので、報酬を低くすれば安くなる。その代わりに会費を取るのが、業者のビジネスです(出典:朝日新聞デジタル・2026年9月14日)。
ポイントは、本業でいくら稼いでも、その利益は会社の健康保険料の計算に入らないことです。会社員が副業で稼いでも、会社の健康保険料が上がらないのと同じ理屈です。自分の事業で稼ぎながら、社会保険は小さな報酬で入る。二つの盾を両方持つ形です。
仮の数字で見てみます。月5万円の会費を取り、役員報酬として3万円を払う。差の2万円で、社会保険料の会社負担分や手数料をまかなう。僕は使ったことがないので細部は分かりませんが、構造はこれです。払っている会費のほうが、もらっている報酬より多い。何のための役員なのか。残る答えは「保険料を下げるため」しかありません。
個人事業主の国保が高いねじれは、制度で根本から直すべきだと思います。ただ、実態のない椅子を買っていい理由にはなりません。
▼この章で参考にした一次情報
・日本年金機構「厚生年金保険の保険料」
https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html
国の物差しは2つ|9月14日にさらに塞がれた
国が役員の社会保険加入を判断する物差しは、2つです。
1つ目、その仕事が、実態として会社の経営に参加する仕事で、継続して行われているか。
2つ目、報酬が、その仕事の対価として、会社から継続して支払われているか。
そのうえで、役員報酬より多い会費を払っていれば、原則として仕事の対価とは認められないと書かれました。系列の別会社に払わせる形も、実質同じ会社なら同じ扱いです。
9月14日には、さらに塞がれました。会費が報酬以下でも、働き方の実態次第で認められない可能性がある。会費は勉強費・広告費・コンサルタント料・委託費など、名目を問わない。役員同士の勉強会や仕事の紹介し合いだけでは、経営への参加とは言えない。勤務時間が短い正社員として雇う形にも、別の通知が出ています。
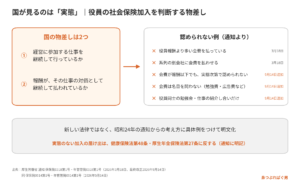
勘違いしやすいのは、新しく禁止されたわけではない点です。国の通知は、昭和24年の通知からある「実態で見る」という考え方に、具体例をつけたものです。実態のない加入の届け出は、健康保険法と厚生年金保険法に反するとも書かれています。法律が変わったのではなく、線がはっきり文字になった。明文化された以上、もうアウトです。
物事は表裏一体です。保険料が下がるという表の裏には、資格を失い、さかのぼって精算を求められるかもしれないという裏があります。
▼この章で参考にした一次情報
・厚生労働省 通知「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」保保発0318第1号・年管管発0318第1号(2026年3月18日、最終改正2026年9月14日)
https://www.mhlw.go.jp/stf/houdou/0000190457_00024.html
・厚生労働省 通知「『法人の役員である個人事業主等に係る被保険者資格の取扱いについて』の一部改正について」保保発0914第1号・年管管発0914第1号(2026年9月14日)
https://www.mhlw.go.jp/content/12512000/001749393.pdf
・厚生労働省 通知「勤務時間が短い正規型の労働者として事業所に使用されている個人事業主等に係る被保険者資格の取扱いについて」保保発0914第2号・年管管発0914第2号(2026年9月14日)
https://www.mhlw.go.jp/stf/houdou/newpage_75927.html
使っている人・勧誘されている人は今すぐやめる
今日いちばん言いたいのはここです。社保加入サービスを使っている人、勧誘されている人は、やめてください。
もう見つかる仕組みができているからです。日本年金機構は、疑わしい事業所を、ホームページの情報や第三者からの通報などで把握しています。「保険料が下がります」と宣伝している時点で、見つかる側です。厚労省は今後も、不適正な事案は速やかに調査・指導する方針です(出典:上記の厚生労働省 資料4)。
さらに、資格を失った人には、さかのぼって本来の保険料を求めると報じられています(出典:毎日新聞・2026年9月14日/原典未確認)。その間に病院にかかっていれば、後から精算の話になるかもしれません。名前を変えたサービスが出てきても、国は名目ではなく中身で見ます。
保険を15年売る側にいた僕から見ると、「保険料が下がります」は、保険業界でよく聞く「生命保険料控除があるから入ったほうが得」と同じ構造です。生命保険は家族を守るために入るもので、控除のために入るものではありません。社会保険も、目的は病気やケガ、老後への備え。保険料を下げること自体が目的になった時点で、話がおかしくなります。個々の担当者ではなく、売る側の構造の話です。
心配な人は、次の順で確認してください。
1つ目、払っている会費ともらっている役員報酬、どちらが多いかを明細で確かめる。会費が多ければ、国の物差しでは原則アウトです。
2つ目、不安なら年金事務所に相談する。さかのぼりの扱いも、自分の場合は年金事務所で確認する。窓口は日本年金機構の「相談・手続き窓口」のページで探せます。
3つ目、抜けると決めたら事業者に退会を伝え、資格を失ったら、お住まいの自治体の窓口で国民健康保険と国民年金の手続きをする。
▼この章で参考にした一次情報
・日本年金機構「相談・手続き窓口」
https://www.nenkin.go.jp/section/index.html
マイクロ法人とは何が違うのか|分かれ目は「実態」
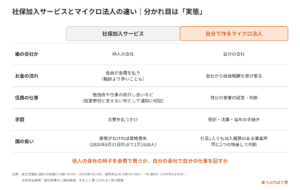
マイクロ法人と社保加入サービスは、別物です。
「マイクロ法人」は通称で、中身はただの小さな会社です。法人は社長1人でも、健康保険と厚生年金に加入する義務がある事業所になります。役員も、仕事の対価として報酬を受けていれば被保険者です。だから、マイクロ法人の社長も同じ2つの物差しで見られます。
僕も資産を管理する合同会社を1つ持っています。社会保険料の最適化も含めて、今の法律に沿って作りました。法務局で登記をして、毎年の手続きも自分でやっています。妻は国民年金の第3号被保険者です。今もある制度なので、使える人は使えばいいと思っています。
僕の法人は、稼げていない赤字の会社です。でも、赤字の小さな会社は世の中にいくらでもあります。マイクロ法人そのものが違法なら、日本中の小さな会社が全部ダメになる。さすがにそれはありません。
問題は、実態のない形でサービスとして役員をどんどん増やしていたことです。他人の会社の椅子を会費で買うのか、自分の会社で自分の仕事を回すのか。違いはそこだけです。
法人を作った目的は、
法人で資産運用はアリ?3期目に始める長期投資と社会保険料削減のリアル戦略
に書いています。
▼この章で参考にした一次情報
・日本年金機構「適用事業所と被保険者」
https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/20150518.html
まとめ|法人は全員に必要ない、節税より先に稼ぐ
マイクロ法人は、全員が作るものではありません。
作るのも続けるのも手間です。法務局に行き、申請をして、年間で出す書類も増える。税金も自分で勉強するか、税理士に費用を払うことになる。面倒な事業を1つ増やすくらいなら、今の仕事を頑張ったほうがいい人も多いです。僕も本の中で、法人は経済的自立の必須条件ではないと書きました(出典:自著『お金に困らない人生のつくり方』「法人について、一言だけ」)。
会社員なら、会社員のまま副業をすればいい。副業のほうが稼げるようになったら、それを本業にして力を入れればいい。節税より先に、まず稼ぐ。投資はパッシブ、ビジネスはアクティブです。持ち物が増えると管理が大変になるのは、家の中も法人も同じです。
要点は3つ。
①社保加入サービスはもう通らない
②マイクロ法人は別物だが、条件は実態
③法人は全員に必要なものではなく、節税より先に稼ぐ
今日やることは1つだけ。思い当たる人は、払っている会費ともらっている報酬、どちらが多いかを1回だけ確かめてください。
▼お金を守る話をもっと読みたい方はこちら
守る力
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#国保逃れ #社保加入サービス #マイクロ法人 #社会保険 #国民健康保険 #厚生年金 #個人事業主 #フリーランス #節税 #お金の勉強 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。