(質問回答)楽天MRF・米ドルMMFは2つとも不要|資産形成中は自分が債券
(質問回答)楽天MRF・米ドルMMFは2つとも不要|資産形成中は自分が債券
楽天証券で新NISAを積み立てていて、待機資金を「MRF」や「米ドルMMF」に置こうか迷っていませんか。
結論から言います。
お給料をもらいながら資産形成をしている人なら、楽天のMRFも米ドルMMFも要りません。積立の待機資金は、今のマネーブリッジのまま(楽天銀行預金)で十分です。
理由はシンプルです。毎月お給料が入ってくる人は、自分自身がすでに高利回りの債券だからです。
今回はリスナーさんからの質問回答です。楽天証券でNISAを始めた投資初心者の方で、積立の待機資金はマネーブリッジで楽天銀行に置き、生活防衛資金とは別の余ったお金を、預金から国債へ移そうか考えていた。そこで「らくらくマネー運用」やMMFを知り、要らないならズバッと言ってほしい、という質問でした。ありがとうございます。らくらくマネー運用の落とし穴から国債との分け方まで、40歳でセミリタイアした僕が答えます。

「らくらくマネー運用」は仕組みの名前|投信積立には自動で使えない
らくらくマネー運用は、商品ではなく仕組みの名前です。楽天証券が2026年9月20日に始めたサービスで、使う商品は2つ。円は「楽天・マネーファンド(MRF)」、ドルは「楽天・米ドルMMF」です。
円のほうは、国内株や投資信託を売ったお金で自動でMRFを買い、国内株や投資信託を買うときに足りなければ、MRFを自動で解約して支払いに回します。使う順番は、預り金、MRF、楽天銀行(マネーブリッジの自動入金)です。
ここに落とし穴があります。投資信託の積立は、この自動の支払いの対象外です。MRFに入れたお金は、毎月の新NISAの積立には自動で回りません。積立に使うなら、自分でMRFを引き出して預り金に移す手間が毎月かかります。引き出しは16時までの申し込みで、現金になるのは翌営業日。マネーブリッジのような全自動ではないんです。
信用取引やFXなどの口座を持つ人は、このサービスの対象外です。
ドルのほうは、米国株や外国債券を売ったお金、配当金や利金で米ドルMMFを自動で買い、米国株(現物)や外国債券の支払いにそのまま使えます。
▼この章で参考にした一次情報
楽天証券「『楽天・マネーファンド(MRF)』を自動で売買できるサービスが開始!」2026年9月11日
https://prtimes.jp/main/html/rd/p/000000753.000011088.html
楽天MRFの中身|8月末は94.2%が国債、でも預金ではない
MRFの投資先は、信用度が高くて満期までが短い国内外の債券と、CP(企業が短期でお金を借りるときの証書)です。株は買いません。平均の残り期間は90日以内で、外貨の資産は為替が動かない形のものだけです。
2026年8月末の中身は、純資産の94.2%が国債で、残りの5.8%はコール・ローンなどでした。ほぼ「日本の短い国債の詰め合わせ」で、安全性を重視した設計です。
ただし、名前に「ファンド」とあるとおり、MRFは投資信託です。元本も利回りも保証はなく、預金保険の対象外です。
楽天銀行の利息がつく普通預金なら、1つの金融機関につき1人あたり元本1,000万円までと利息が、預金保険で守られます。MRFはこの外です。
仮にMRFの利回りが年1%あっても、1,000万円を入れて年10万円です(税引前・仮の数字)。マネーブリッジの優遇金利との差は、それよりさらに小さくなります。
その差のために預金保険の外に出て、毎月の手間を増やすか。資産形成中なら、僕は「そこまでしなくていい」と答えます。
▼この章で参考にした一次情報
楽天投信投資顧問「楽天・マネーファンド 月次レポート」2026年8月31日基準
https://www.rakuten-toushin.co.jp/fund/nav/rimnyf/pdf/rimnyf_M202608.pdf
預金保険機構「預金保険制度の基礎知識」
https://www.dic.go.jp/yokinsha/kihon.html
楽天・米ドルMMFの中身|国債は3.1%、中心は銀行と企業の短期借入
楽天・米ドルMMFの正式名は「ノーザン・トラスト・米ドル・リクイディティ・ファンド」です。
2026年8月末の月次レポートで投資先ファンドの資産別比率を見ると、譲渡性預金が36.1%、CPが28.2%、定期預金が17.8%、エージェンシー債(政府系機関の債券)が8.1%、レポ取引が6.4%、国債が3.1%でした。
円のMRFが「国の短い借金」中心なのに対して、ドルのMMFは「銀行と企業の短い借金」が中心です。「米ドルMMF=米国債で運用」というイメージとは違います。MMFは名前ではなく、中身で見てください。
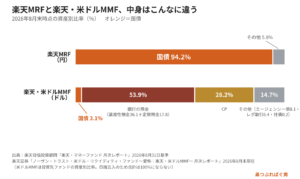
安全性は高い部類ですが、元本保証はなく、預金保険の対象外。しかもドル建てなので、ドルで割れていなくても、円に直すと割れることがあります。円で買うとき、円に戻すときには、1ドルにつき25銭のスプレッド(為替の手数料)もかかります。
ただし、楽天証券のリアルタイム為替(米ドル/円)は為替手数料0銭です。円をドルに替えてから、ドルで米ドルMMFを買えば、この25銭はかかりません。円に戻すときも、リアルタイム為替を使えば0銭です。それでも買うレートと売るレートには差があるので、両替のコストがゼロになるわけではありません。
便利なのは、VOOやVTIのような米国ETFや米国の個別株をドルで直接買う人です。売ったドルや配当のドルを置いておき、次の買付にそのまま使えます。
外貨建てMMFの基本は、こちらでも書いています。
外貨建てMMFの基礎と注意点|待機資金の置き場所として使える?為替リスクは?
▼この章で参考にした一次情報
楽天証券「ノーザン・トラスト・米ドル・リクイディティ・ファンド〜愛称:楽天・米ドルMMF〜 月次レポート」2026年8月末現在
https://doc.wam.abic.co.jp/ap02rs/contents/pdf/NTXU1244_m.pdf
楽天証券「外貨建てMMFの商品概要」
https://www.rakuten-sec.co.jp/web/rfund/find/foreign_mmf/overview/
資産形成中に2つとも要らない理由|給料が入る自分が高利回りの債券
理由①働いてお給料が入っている人は、それだけで高利回りの債券を持っているのと同じ
個人向け国債も、MRFも、米ドルMMFも、ひっくるめれば債券の仲間。毎月チャリンチャリンとお給料が入る債券マシンを持っている人が、わざわざ別の債券にお金を寝かせる必要はありません。生活防衛資金がたまっているなら、お給料から資産形成に回しつつ、今の生活も楽しめば十分です。
新NISAの生涯の枠は、1人1,800万円です。月5万円で埋めると30年かかります。夫婦で月10万円でも、枠は2人で3,600万円なので、やはり30年。月30万円入れられる人なら5年で埋まりますが、多いのは月5万円前後の人です。月5万円前後で積み立てる人の待機資金は、毎月の積立に回っていれば役目を果たしています。
自分の積立額で何年かかるかは、
で計算できます。
理由②オルカンを積み立てている人は、もう外貨の資産をたっぷり持っている
オルカンの中身は6割以上が米国で、2026年8月末時点では62.8%です。ここで米ドルMMFを足すと、外貨の比率がさらに上がり、円高に振れたとき円で見た資産が目減りします。円高か円安かは、僕には分かりません。分からないものに、わざわざ賭けを足す必要はないんです。
僕の資産形成の学びの原点は、2019年に出会った両学長(リベラルアーツ大学)の発信です。稼ぐ力を土台に、生活防衛資金を確保して、残りを長期の積立に回す。この順番は今も変わりません。
債券がそもそも要るのかという話は、こちらで詳しく書きました。
債券は本当に必要ない?株だけでいい5つの理由とFIRE後の例外
▼この章で参考にした一次情報
金融庁「NISA特設ウェブサイト」(非課税保有限度額1,800万円)
https://www.fsa.go.jp/policy/nisa2/know/
三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」2026年8月31日基準
https://www.am.mufg.jp/fund/253425.html
個人向け国債は「減らしたくないお金」専用|1年は換金できない
個人向け国債は1万円から1万円単位で買えて、満期でも途中で換金しても、額面100円につき100円が戻ります。元本割れのリスクはありません。金利が上がっている局面と見ているので、買うなら半年ごとに金利が見直され、下限もある変動10年でいいと思います。
ただし、発行から1年は原則として換金できません。1年たてば換金できますが、直前2回分の利子(税引前)相当額×0.79685が差し引かれます。
余ったお金が「リスク資産には入れたくない、減ったら嫌なお金」なら、個人向け国債に置いておけばいい。でも、新NISAの積立用の待機資金とは一緒にしないでください。
個人向け国債の本来の役割は、ポートフォリオの守りです。資産が全部オルカンのような株式だと、50%の暴落で資産は半分になります。仮に株式50%・個人向け国債50%なら、株式が50%下がっても、資産全体の下落は25%で済みます。
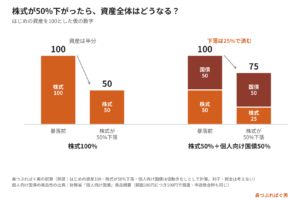
資産形成がかなり進んだ人やセミリタイアした人は、資産から取り崩して暮らすフェーズです。株式の増え方だけでなく、資産全体の利回りを見てください。
仮に、個人向け国債が年2%、オルカンが年6%として(どちらも仮の数字・税金は考えない)、半分ずつ持てば、資産全体は3%+1%で4%です。毎年3%ずつ取り崩しても、平均では1%残る計算です。毎年この通りには動きませんが、取り崩しの時期は「資産全体で見る」のが基本です(出典:Kindle『コアはオールカントリー1本でいい』)。
僕自身はセミリタイアしていて、今は給料という債券がありません。公的年金を受け取り始めるまでは、守りの資産が必要です。僕はMRFを、1〜2年分の生活防衛費の一部と考えています。新NISAの積立に回すお金は、毎月1回、自分でMRFから預り金に移しています。これは僕のやり方で、皆さん共通の答えではありません。
▼この章で参考にした一次情報
財務省「個人向け国債」商品概要
https://www.mof.go.jp/jgbs/individual/kojinmuke/main/outline/
まとめ|待機資金はお金の役割で置き場所を分ける
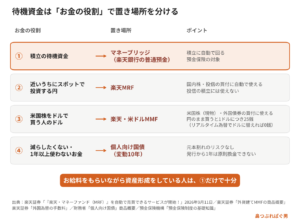
要点は4つです。
①積立の待機資金は、今のマネーブリッジのまま
②近いうちにスポットで投資する円は、MRFでもいい
③米国株をドルで買う人のドルは、米ドルMMF
④減らしたくない、1年以上使わないお金は、個人向け国債
MRFと米ドルMMFは、長く置く場所ではなく、次に買うまでの一時的な置き場所です。お給料をもらいながら資産形成をしている人は、①だけで十分。株式はオルカンでいい。大事なのは置き場所の数ではなく、稼ぐ力と毎月の積立です。
今日やることは1つだけ。手元の現金を「1年以内に使う・積み立てるお金」と「1年以上使わないお金」に分けて、金額を書き出してください。個人向け国債に入れていいのは、後者だけです。
▼新NISA・待機資金の話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #楽天証券 #MRF #米ドルMMF #らくらくマネー運用 #待機資金 #個人向け国債 #オルカン #資産形成 #インデックス投資 #セミリタイア #質問回答 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。