ポイ活より固定費の見直し|1万ポイントの裏に100万円の支出
ポイ活より固定費の見直し|1万ポイントの裏に100万円の支出
結論から言います。
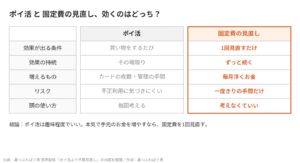
ポイ活を頑張るより、固定費を1回見直すほうが確実に手元のお金は増えます。
ポイントは「使った金額の副産物」です。
1%還元なら、1万ポイントの裏には100万円の支出があります。
テレビのポイ活特集を見て「カードをもう1枚作ろうかな」と思った人にこそ読んでほしい。
カードを増やすほどリスクが増える理由から、テレビで一番おすすめと言われていた三菱UFJカードの中身まで、裏側を話します。

ポイ活より予算の見直しを優先すべき理由
「1万ポイント」と聞くと「おおっ」となる。
でも「1万円」と聞くと「1万円か」となる。
この差は見せ方がうまいだけで、中身は同じです。
よく考えてほしいんです。
1ポイントもらうために100円。
100ポイント貯めるには1万円使わないといけない。
年間100万円使って1%還元なら、もらえるのは1万円分。
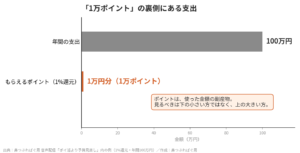
使った100万円のほうが圧倒的に大きい。
ポイントを貯めるために買い物をしているなら、先に見るべきは財布から出ていくお金のほうです。
ポイントは、買い物をしないともらえません。
固定費は、1回見直せばずっと安いままです。
効率で比べたら勝負になりません。
だから僕の結論はこうです。
ポイ活は趣味程度でいい。
本気で手元のお金を増やしたいなら、予算、つまり固定費を見直す。
これだけです。
クレジットカードを何枚も持たない方がいい3つの理由
先に言っておくと、クレジットカードは必須です。
キャッシュレスの時代に持たない選択はない。
楽天カードでも三菱UFJカードでも三井住友のナンバーレスでも、単体で持つならどこの会社でもいい。
最初から分割払いやリボ払いにしか設定できないタイプのカードだけは気をつけてください。
問題は「何枚も持つこと」です。
理由は3つ。
①管理が大変になる(永年無料と永久無料は違う)
ほとんどのカードは「永年無料」と書いてあって、「永久無料」とは書いていません。
いつか無料でなくなるタイミングが来るかもしれない、と各社がうたっているわけです。
枚数が増えるほど「あれ、何のカード持ってたっけ」となる。
それだけで頭がパンク状態です。
②不正利用に気づけない
普段使っていないカードほど危ない。
急に使われても気づかない。
後になって気づいたら60日を過ぎていて、口座からはもう引き落とされていた。
そういうケースが出てきます。
不正利用の補償には申し出の期限を設けているカード会社が多いので、期限は自分のカードの規約で確認してください。
カードが1枚なら、明細を見る場所も1か所で済みます。
③ポイ活の達人は、ビジネスで発信している
はっきり言います。
SNSやテレビで「ポイ活の達人」と言われている人たちは、ポイントだけで生活は成り立っていません。
「年間これだけポイントをもらいました」とは言うけれど、そのためにいくら使ったかは誰も言わない。
ポイ活を見てもらって、そこから入ってくる収益が目的です。
だからメディアに出る。
個人を責める話じゃなくて、構造の話です。
「ビジネスでやっている」と思って見た方がいい。
自分でカードを作って自分のアフィリエイト報酬をもらう手法も同じで、一発で終わりです。
ストック収入じゃありません。
三菱UFJカードの「最大20%還元」を中身まで見てみた
テレビで「今一番のおすすめ」と紹介されていたのが三菱UFJカードでした。
案件ではありません。
URLも貼りません。
三菱UFJ銀行の公式ページ(2026年8月3日時点の掲載情報)を僕が確認した内容だけを書きます。
- 対象店舗(コンビニ・飲食店・スーパーなど)での利用は7%還元(基本0.5%+上乗せ6.5%)
- 最大20%還元には、支払口座を三菱UFJ銀行に設定してアプリからエントリーし、さらに条件を達成する必要がある
- クレカ積立は三菱UFJ eスマート証券で0.55%還元(NISA対応)
- 年会費は本人・家族とも永年無料
ここからが裏側です。
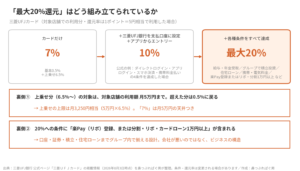
まず、上乗せ分(6.5%)の対象になる利用額は、対象店舗の合計で月5万円まで。
超えた分は基本の0.5%に戻ります。
つまり上乗せの上限は月3,250円相当(5万円×6.5%)。
「7%」の看板には、月5万円の天井がついています。
次に、20%へ近づける条件の中身。
三菱UFJダイレクトへのログイン、給与や年金の受け取り、MUFGグループでのつみたて投資、住宅ローン契約、携帯料金や電気料金のカード払い。
そして「楽Pay(リボ払い)の登録、または分割・リボ・カードローンの1万円以上の利用」もポイントアップ条件に入っています。
リボの手数料を払ってポイントをもらうのは本末転倒です。
要するに、銀行口座も証券口座も積立も住宅ローンも、グループの中で揃えてくださいという設計です。
会社が悪いわけじゃない。
彼らもビジネスですから、人を集めないとどうにもならない。
ただ「このカードを作るなら、こっちも契約しないといけない」という組み立ては筋が悪い、と僕は思います。
判断はシンプルです。
今カードを1枚も持っていなくて最初の1枚を選ぶなら、三菱UFJカードでも構わない。
でも紐づける銀行口座を余分に作る必要はない。
引き落とし口座はネット銀行で十分です。
パッシブ投資をするだけなら、証券口座も楽天証券かSBI証券のどちらかで足ります。
ポイントのために店を選ぶのはやめた方がいい
僕はケチです。
でも1つだけ嫌なことがある。
「ポイントが貯まるからこの店」「割引券があるからこの店」「還元率が高いからこのスーパー」と、ポイントで行き先を決めることです。
一人で行くならいいんです。
自己満足で済む。
でも家族で「どこに食べに行く?」となったときに、自分が率先してポイントの話をしているなら、1回家族に聞いてみた方がいい。
もし誰かが「本当はこっちが食べたい」と思っているなら、すぐにそっちに合わせてあげてください。
ポイントがチャリンチャリン貯まるより、家族の信頼貯金を貯めた方が絶対にいい。
「なんで家族が同調してくれないんだろう」と思っている人は、こういうところだったりします。
順番の話です。
「お得だからここに行く」ではなく、「どうせ行くなら、お得な払い方を考える」。
行く店を決めてから調べたら、いつものカードで払うと安くなった。
これはいい。
僕も妻にポイントの話でよく言われますが、「やめて」と言われたことはありません。
この順番を守っているからだと思います。
固定費の見直しは1回やればずっと効く
楽天の買い物マラソンもそうです。
「あと2〜3店舗買えばポイントが上がるから、これも余分に買っておこう」。
それ、もともとの計画になかったものです。
買わなくていいものは買わない。
そしてもう1つ。
皆さんの時間は有償です。
1回1回のポイントで悩んでいる時間があるなら、自分の1時間の時間単価はいくらなのか、よく考えてほしい。
僕も無料で配信していますが、無償ではありません。
固定費は、1回頑張って見直すと、その先ずっと安くなります。
僕自身がやったのは、月5〜6万円払っていた医療保険と貯蓄型保険の全解約、車の処分、携帯の乗り換えを自力でやったこと、インターネット代の値下げ交渉。
どれも一度きりの手間で、毎月の金額が浮き続けています。
インターネット代のやり取りは
たった1本の電話で固定費削減!インターネット代が月1,400円安くなった話
に書いています。
カードも同じです。
僕は今、楽天カードを普段用と事業用の2種類、それと妻の家族カードだけ。
会社としては1社です。
車がないのでETCカードも作っていません。
他のカードは全部解約しました。
終活と断捨離をやっている中で、自分の頭を整理したかったのが理由です。
銀行口座も同じで、自分がいなくなったときに家族が迷わないように整理した方がいい。
口座の整理は
現金管理はシンプルに|銀行口座を増やしすぎない方がいい本当の理由と相続対策
にまとめています。
使っていないカードの解約手順も書いておきます。
①そのカードに紐づいている引き落とし(サブスク・公共料金)を残すカードに移す。
②ポイント残高があれば先に使い切る。
③カード裏面の電話番号か会員アプリから解約を申し出る。
これで終わりです。
まとめ:ポイ活は趣味程度でいい
- ポイントは支出の副産物。1万ポイントの裏には100万円の支出がある
- カードを増やすほど、管理の手間と不正利用のリスクが増える
- ポイ活の達人はビジネスで発信している。個人ではなく構造の話
- 「最大20%」には月5万円の天井と、口座・積立・リボまで含む条件がある
- ポイントで店を選ばない。行く店を決めてから、お得な払い方を考える
- 固定費は1回見直せばずっと効く
今日の一歩は1つだけ。
財布の中のカードを全部出して、1年使っていない1枚を解約してください。
▼貯めるちからの話をもっと読みたい方はこちら
貯めるちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#ポイ活 #固定費削減 #固定費見直し #クレジットカード #家計管理 #節約術 #お金の勉強 #キャッシュレス #不正利用対策 #セミリタイア #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。