「利上げで株は下がる」は4ヶ月だけ|25年で年率7.48%が答え
「利上げで株は下がる」は4ヶ月だけ|25年で年率7.48%が答え
利上げのニュースを見て、積立を止めようか迷っていませんか。
結論から言います。
「利上げで株が下がる」のは最初の数ヶ月だけの話で、15年20年と積み立てる人にとって、今回の利上げは25年のうちの1回にすぎません。
だから、やることは何もない。
積立設定をそのままにして寝て待つ、これだけです。
根拠は、過去の利上げ局面を全部調べた結果と、全世界株の25年半の実績です。
この記事を読み終えれば、連休明けに評価額が下がっていても、手が動かなくなります。

日米そろって利上げ。金利が上がると株が下がる理屈
2026年9月16日、FRBが政策金利を0.25%引き上げて3.75〜4.00%にしました。
2023年7月以来、3年2ヶ月ぶりの利上げで、しかも全会一致です。
声明の中身は「インフレは依然として高止まり」「経済活動は堅調に拡大」。
簡単に言うと、アメリカは景気後退どころか強すぎるので、金利で頭を押さえつけたということです。
その2日後の9月18日には、日銀も政策金利を0.25%引き上げて1.25%程度にしました。今、日本もアメリカも「金利を上げる側」に立っています。
(出典:Federal Reserve Board「FOMC Statement」・2026年9月16日 https://www.federalreserve.gov/monetarypolicy/files/monetary20260916a1.pdf / 日本銀行「金融政策決定会合の決定内容」・2026年9月18日 https://www.boj.or.jp/mopo/mpmdeci/ )
金利が上がると株にはネガティブ、というのは教科書通りです。
株価はEPS(企業の利益)とPER(期待)の掛け算でできています。
金利が上がるとPERの側が下がりやすい。
特に期待で買われている高PERの銘柄は、まともに食らいます。
金利が上がると債券の価格が下がるのと同じ理屈です。
ここまでは基本として押さえておいてください。
ごちゃごちゃ考える必要はありません。
金利が上がれば、住宅ローンを変動金利で組んでいる人は苦しくなるし、借金で回している企業も苦しくなる。
そのあたりは、
金利のある世界の最適解とは|預金・住宅ローン・投資の3つの本質
で書いた通りです。
FRBの使命は「雇用の最大化」と「物価の安定」の2つです。
今回はインフレのほうを重視しました。
賃金インフレは一度ついたら癖になる。
給料が上がって、そこから下がるのは精神的にきついので、加速しすぎる前に押さえておきたい。
景気後退は何度も経験しているので対策が練れる、というのがFRBの本音だと僕は見ています。
もちろんFRBの人たちも先のことは分かりません。
人だからです。
問題は「じゃあ本当に、利上げの局面は全部、株が下がっているのか」です。
ここを調べずに不安になっている人が、あまりにも多い。
過去6回の利上げ局面。株が下がるのは最初の4ヶ月だけ
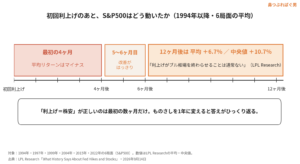
1994年以降、アメリカの利上げ局面は6回あります。
1994年、1997年、1999年、2004年、2015年、2022年です。
この6回を平均すると、初回利上げから最初の4ヶ月は確かにマイナス。
5〜6ヶ月目あたりから改善します。
ところが12ヶ月後は平均でプラス6.7%、中央値でプラス10.7%。
LPLリサーチの結論は「利上げがブル相場を終わらせることは通常ない」です。
(出典:LPL Research「What History Says About Fed Hikes and Stocks」・2026年9月14日)
つまり「利上げ=株安」は、最初の数ヶ月だけ正しい。
ものさしを1年に変えた瞬間、答えがひっくり返ります。
「利上げで下がる」と言っている人は、たいてい数ヶ月の話をしています。
積立をしている人が見ているのは20年の話です。
数ヶ月の話と20年の話を同じテーブルで議論するから、怖くなる。
一つだけ、僕の姿勢として言っておきます。
ここから秋にかけて下がるのか、来年の春に戻るのか、それは分かりません。
本当に分からない。
AI・半導体の相場が過去のネットバブルと同じ年数だけ続くとか、来年の何月から崩れるとか、いろいろ言う人がいます。
でも、1つ2つの過去事例と照らし合わせて「今回も同じ」と言えるほど相場は単純じゃない。
分からないものを気にしても、しょうがないんです。
例外は2回だけ。下げたのは「利上げ」ではなく重なった景気後退リスク
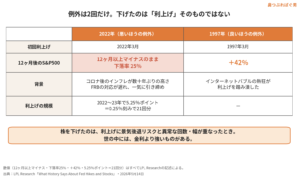
過去6回のうち、例外が2回あります。
悪いほうの例外が2022年です。
2022年3月の初回利上げのあと、S&P500は12ヶ月以上マイナスのままで、下落率は25%。
背景は特殊でした。
コロナ後のインフレが数十年ぶりの高さまで急騰し、FRBの対応が遅れて、一気に引き締めた。
2022〜23年の利上げ幅は5.25%ポイント、0.25%刻みなら21回分です。
それを短期間でバンバン上げた。
あれだけ金利を上げれば、株にネガティブなのは当然です。
良いほうの例外が1997年です。
1997年3月の初回利上げの1年後、S&P500は42%上昇。
インターネットバブルの熱狂が、利上げを完全に踏み潰しました。
(出典:LPL Research「What History Says About Fed Hikes and Stocks」・2026年9月14日)
この2つを並べると、答えが出ます。
株を下げたのは「利上げ」そのものじゃない。
利上げに景気後退リスクが重なったとき、そして利上げの回数と幅が異常だったときに下がっている。
逆に言えば、世の中には金利より強いものがある、ということです。
25年半のものさしで見ると、今回の利上げは25分の1の出来事
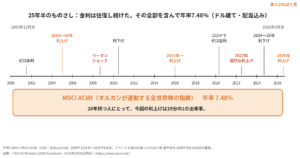
僕がよく見るMSCIの公式ファクトシートで、オルカンが連動する全世界株の指数(MSCI ACWI)は、2000年12月末から2026年8月末まで、ドル建て・配当込みで年率7.48%です。
(出典:MSCI「MSCI ACWI Index (USD) Factsheet」・2026年8月31日時点・配当込みnet https://www.msci.com/ )
この約25年半の中身を見てください。
ゼロ金利、2004〜06年の利上げ、リーマンショック、また利下げ、2015年からの利上げ、コロナでゼロ金利、2022年の猛烈な利上げ、2024〜25年の利下げ、そして2026年の利上げ。
金利は上がって下がって上がって下がって、ぐるぐる往復しました。
その全部を含んで、全部飲み込んで、年率7.48%。
十分じゃないですか。
年率7.48%を20年続けたら、資産はめちゃくちゃ増えます。
直近10年はちょっと良すぎたくらいですが、それも含めての25年半の数字です。
なお、円建てのオルカンの体感値とは為替の分だけズレますので、そこは頭の片隅に置いておいてください。
自分の積立額と年数で試したい方は、
新NISAつみたて&取り崩しシミュレーターに数字を入れて、自分の25年を眺めてみてください。
「今回の利上げでどうなる?」という質問は、25年のうちの1年を心配している質問です。20年持つ人にとって、今回の利上げは25分の1の出来事。
ここから無茶苦茶に利上げしていくのか、1回2回で終わるのか、誰にも分かりません。
分からないことを考えても、しょうがない。
で、我々は何をするのか。何もしない、が結論
理由は3つあります。
1つ目。
利上げの影響は数ヶ月、積立の時間軸は15年20年。
土俵が違います。
数ヶ月と何十年を同じ土俵に乗せるから、判断を間違える。
2つ目。
タイミングを計った人が負けるのは検証済みです。
S&P500の1990〜2019年で、上昇率トップ10日を逃すと、最終的な資産額に50.1%の差がつきました。
しかもそのベスト10日は、全部、高値から20%以上下げている最中に起きています。
みんなが恐怖でいっぱいのときに、稲妻は光る。
売って現金で待っていた人は、その日に市場にいない。
バイ&ホールドしていた人だけが、稲妻の輝く瞬間を全部取り込めています。
この話は
投資はBuy and Holdが最強の理由|タイミング投資がほぼ勝てない決定的な根拠
でも書きました。
(出典:鼻つぶれぱぐ男 音声配信 2026年9月23日回・S&P500の1990〜2019年のデータ)
3つ目。
ここから世界全体がどうなるかは、正直分かりません。
分かるのは「アメリカは景気が強い」「日本も利上げしていく方向が強い」という全体の流れだけです。
流れは知っておく。
でも、数ヶ月の値動きに合わせて手は動かさない。
やってはいけないことも3つです。
積立の停止。
「様子見」と称した現金待機。
金利ニュースを毎日チェックする習慣づけ。
9月10月は相場が悪そうだからと、新NISAで長期でやってきたものを一回現金化する。
これはナンセンスです。
この先は分からないからです。
自分の資産の一部でテーマ株などをやっている人を批判するつもりはありません。
ゼロになってもいいと思える金額だけなら、いいと思います。
ただ、人間は欲がある生き物です。
もっと取れる、もっと取れると思って動いているうちに、ドツボにはまる可能性がある。
根幹はこれです。
投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブ。
インデックスファンドは率じゃない、量です。
利回りに頭と時間を使うより、仕事や日々の生活をアクティブに良くして、オルカンやS&P500に入れる資金量を増やす。
僕がリベシティで学んだ資産形成の原点も、ここでした。
それが、お金に困らない人生に一歩でも二歩でも早く近づく道です。
まとめ|今日やることは、証券アプリを開かないこと
日米そろって利上げ。
ニュースは騒ぐし、今後も騒ぎます。
でも過去6回を調べた結論は「数ヶ月は荒れる、1年経つとだいたい戻る、25年ではノイズ」でした。
だから今日やることは、何もない。
積立設定をそのままにしておく、それだけです。
今日から一つだけやるなら、連休明けに証券アプリを開かないこと。
評価額が出ると気になりますが、見ないほうがいい。
見なければ売らない。
売らなければ、25年のグラフに乗れます。
ぱぐお自身、超長期コアの新NISAは、金利が上がろうが下がろうが毎月淡々と積み立てるだけです。
今日も気をつけて、いってらっしゃい。
▼増やすちからの話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #オルカン #インデックス投資 #利上げ #FRB #日銀 #長期投資 #バイアンドホールド #資産形成 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。