オルカン高配当を僕は買わない|年4回の分配より取り崩しの主導権
オルカン高配当を僕は買わない|年4回の分配より取り崩しの主導権
結論から言います。
9月30日に運用が始まる「オルカン高配当」を、僕は買いません。
悪い商品ではありません。
それでも買わない理由は一つ、いつ・いくら取り崩すかの主導権を、商品に渡したくないからです。
新NISAに入れるお金は、今あるオルカンで十分です。
「新NISAで買っていいのか」「乗り換えるべきか」と迷っている方に向けて、40歳でセミリタイアして丸4年、特定口座から少しずつ取り崩して暮らしている僕の目線で、中身と判断基準を整理します。
読み終わる頃には、自分が買う側か買わなくていい側かが決まります。

オルカン高配当とオルカンの違い|銘柄数713と分配の有無
まず中身です。
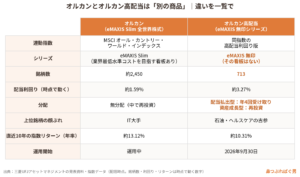
オルカン(eMAXIS Slim 全世界株式)が連動するのはMSCIオール・カントリー・ワールド・インデックス、オルカン高配当はその高配当利回り版の指数です。
どちらも47の国・地域、世界の株式時価総額の85%をカバーします。
違うのは絞り込みです。
発表時点の資料では、オルカンの銘柄数約2,450に対して、オルカン高配当は713。
配当利回りはオルカンが約1.59%、オルカン高配当が約3.27%です(いずれも時点で動く数字です)。
713でも分散は効いています。
ただ、顔ぶれが変わります。
オルカンの上位はアップルやエヌビディアなどのIT大手、オルカン高配当の上位はエクソンモービルやジョンソン・エンド・ジョンソンなど、石油とヘルスケアの古参銘柄です。
分配の扱いも違います。
オルカンは無分配で、配当はファンドの中で勝手に再投資されます。
オルカン高配当には、年4回の分配金を受け取る「配当払出型」と、再投資する「資産成長型」の2つがあります。
過去のリターンは期間で逆転します。
発表資料の指数データでは、直近10年はオルカンが年率約13.12%、高配当が約10.31%。
一方で30年では高配当が年率1%ほど上でした。
不景気に古参銘柄が強く、好景気にIT大手が強い。
これは傾向であって、この先も高配当が勝ち続ける保証はどこにもありません。
eMAXIS Slimではない|看板の違いと成績表の見せ方
ここは名前ではなく、目論見書側の話です。
オルカン高配当は「eMAXIS Slim」ではなく、無印の「eMAXIS」シリーズです。
Slimには「業界最低水準の運用コストを将来にわたって目指し続ける」という看板があります。
他社が下げたら追随する約束を背負っている。
無印にはその看板がなく、今の信託報酬が低くても、この先ずっと低コストかは分かりません。
名前が似ていて中身が別物、という落とし穴は以前にも書きました。
eMAXIS SlimとeMAXISは別物|名前が似ているだけで信託報酬8.5倍違う落とし穴
もう一つ、販売側が出す成績表の見せ方です。
保険を売っていた15年間、こういう表は山ほど見てきました。
例えば保険会社の変額年金のパック商品で、2022年10月のどん底から3年間の成績だけを載せて年率20%超をうたうものがありました。
実際の運用成績は年率十数%です。
どこを切り取るかで、数字はいくらでも良く見せられます。
だから僕は、30年の比較表より「実績の長さ」を先に見ます。
名著「ウォール街のランダム・ウォーカー」が扱うのは1950年から2020年までの約70年分のデータです。
そこまで長ければ話は別ですが、発表資料の30年の表は指数の数字であって、このファンドが積み上げた実績ではありません。
三菱UFJアセットマネジメントに限らず、売る側の資料すべてに言えること。
個人の悪意ではなく、構造の話です。
タコ足になるのか|答えは商品設計ではなく自分の買値で決まる
分配金と聞いた瞬間にタコ足を疑う。
金融機関にいた人間の職業病です。
調べた結果を先に言うと、この商品の設計は、いわゆるタコ足とは違います。
配当払出型は、経費を引いた後の配当収益だけを年4回分配する仕組みとして説明されています。
値上がり益や元本を削って配当を演出する、毎月分配型でよく見る型ではありません。
ただし、ここからが本題です。
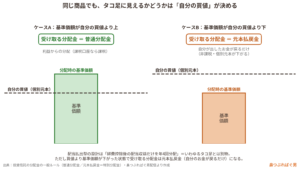
分配の原資が配当だけでも、受け取る側でタコ足に見える現象は起きます。
基準価額が自分の買値(個別元本)を下回っている状態で分配を受けると、その分配金は「元本払戻金」として扱われます。
自分が出したお金が戻ってきているだけです。
高値で買って、そこからだらだら下がる相場になれば、同じ商品が違う顔を見せる。
つまりタコ足かどうかは商品ではなく、自分がいくらで買ったかで決まります。
SCHD系のファンドが出た直後にも、相場が崩れて元本払戻金が出たと騒がれたはずです。
課税口座なら、分配金のたびに税金もかかります。
上場株式等の配当・分配金への税率は20.315%です(2026年時点、国税庁タックスアンサーNo.1463)。
オルカンなら中で再投資され、自分で売るまで課税されません。
毎月分配型がなぜ危ういかは、こちらで詳しく書いています。
僕が買わない3つの理由|取り崩しの主導権は自分で持つ
一つ目は、自分のタイミングで出したいからです。
配当払出型は年4回、相場がどうであれ決まった日に分配金が出ます。
金額もタイミングも自分では選べません。
僕はセミリタイアして、特定口座の資産を生活費として少しずつ取り崩しています。
だからこそ、いつ・いくら売るかを自分で決められることが最大の武器です。
必要になったら、必要な額だけオルカンを売る。
これで十分です。
新NISAのお金は今は出す必要がないので、途中で分配金が出るとむしろ計画が狂います。
と、必要な時に必要な額だけ売る感覚がつかめます。
二つ目は、銘柄が被るからです。
オルカン高配当の中身は、オルカンにすでに入っている銘柄の一部です。
オルカンやS&P500を持つ人が足すと、分散のつもりが一部銘柄の上乗せになります。
「AIや半導体に偏っているから分散したい」という気持ちは分かります。
でもそれは、次はどこが強いかを予想しているのと同じで、感情が入っています。
パッシブ投資は予想しない投資です。
今のAI相場も、オルカンを持っていれば上位銘柄ごと乗れています。
15年後、20年後のために積み立てているなら、この4〜5年のAI相場がどうなろうと正直どうでもいいんです。
三つ目は、僕の配当の役割はすでに別の場所にあるからです。
僕は日本の中小型の連続増配株を、私的年金として配当を受け取る目的で長期保有しています。
オルカンに入っていない銘柄で、業績が良く、増配もキャピタルも期待できるところです。そこにオルカン高配当を足すと、同じ方向にもう一段寄ることになる。
誰が強いかをオルカンの中で予想したくないので、僕はやりません。
それでも買っていい人|条件は2つ、買うなら特定口座
買わなくていい、が僕の基本です。
ただ、検討していい人が一種類だけいます。
今の生活に配当を取り入れたい人、そして元本を自分で崩すのがどうしても嫌な人です。
インデックスファンドは自分で売って初めて使えるお金になります。
その売却ボタンを押せない人は、笑い話ではなく実際にいます。
年齢的に個別株の勉強はしたくない、でも年金にプラスして年4回のお小遣いがほしい。
そういう方には、高配当銘柄がお弁当パックで買え、勝手に入ってくる仕組みそのものが価値になります。
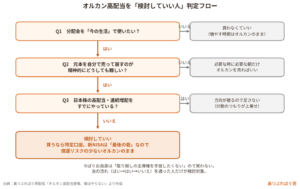
条件はもう一つ。
日本株の高配当や連続増配をすでにやっている人は、方向が被るので足さなくていい。
やっていない人がポートフォリオのバランスとして持つなら、悪くありません。
買うなら特定口座です。
新NISAで買うものは、遊びではなく本当に最後の砦になるお金です。
国が新NISAを作った背景には、公的年金だけでは将来を支えきれないという裏側があり、制度と年金は表裏一体です。
だからこそ新NISAでは、償還リスクの少ないファンドを選ぶべきです。
オルカンは純資産総額で日本一を争い、基準価額が下がる月でも資金が積み上がり、運用コストも低い。
新商品がどこまで育つかは、正直誰にも分かりません。
純資産が集まらなければ、指数に近づける運用そのものが難しくなるからです。
まとめ|配当がほしいと思ったら、一つだけ自分に聞く
要点はこうです。
オルカン高配当は悪い商品ではないが、eMAXIS Slimではなく、中身はオルカンと被る。タコ足かどうかは自分の買値が決める。
僕は取り崩しの主導権を手放したくないので買わない。
買っていいのは、配当を今の生活に使いたくて、元本を自分で崩せない人だけ。
その場合も特定口座で、新NISAは今あるオルカンでいい。
配当がほしいと思ったときに、今日やることは一つだけです。
新NISAに入れているお金が「15年後、20年後に使うお金」かどうか、自分に聞いてください。
そうなら、今は分配金は要りません。
投資も人生も、正解はなく最適解はあります。
目の前にすでに最適解の商品があるなら、それでいいんです。
▼増やすちからの話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#オルカン高配当 #オルカン #新NISA #インデックス投資 #高配当 #分配金 #タコ足 #取り崩し #出口戦略 #eMAXIS #全世界株式 #資産形成 #セミリタイア #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。