主役が毎月入れ替わるなら全部持つ|投資雑誌2冊を逆指標で読む
主役が毎月入れ替わるなら全部持つ|投資雑誌2冊を逆指標で読む
「今月の投資雑誌、どの特集を参考にすればいいのか」と迷っている方へ。
結論から言います。
参考にするなら、逆指標としてです。
先月と今月で、2冊の表紙の主役がそっくり入れ替わっていました。
しかも雑誌自身が「先月の急上昇株が、今月は最も弱い」と書いています。
主役が毎月変わるなら、当てにいかずに最初から全部持つ。
これだけです。
この記事を読めば、投資雑誌との距離の取り方が1つに定まります。

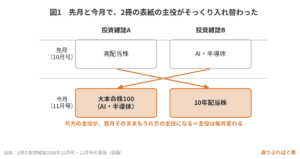
先月と今月で、2冊の投資雑誌の主役がそっくり入れ替わった
9月発売の投資雑誌を、僕は毎月2冊読んでいます。
今月の1冊は「ここからの大本命株100」、もう1冊は「10年配当株」が表紙でした。
先月はどうだったか。
大本命株を載せた方が高配当株の特集で、10年配当株の方がAI・半導体の特集でした。
つまり片方の主役が、翌月そのままもう片方の主役になっています。
中身のテーマが、ただ入れ替わっただけです。
2冊を毎月並べて読んでいると、こういうのが見えてきます。
雑誌が悪いという話ではありません。
売れる本を毎月作らないといけない。
だから今のトレンド、みんなが見てくれるテーマを表紙に持ってくる。
個人の悪意じゃない、紙の構造の話です。
一番危なっかしいのは、リベシティなどで勉強を始めて、オルカンやS&P500を毎月コツコツ積み立ててきた人が、少し慣れてきた頃に「もうちょっと楽しくできないか」「もう少し勉強できないか」と、投資雑誌を参考に見に行くことです。
はっきり言いますが、参考にはなりません。
逆指標としてなら、参考になります。
雑誌が自分で書いた答え。先月の急上昇株が今月は最も弱い
大本命株の方の特集に、こう書いてありました。
先月の急上昇株が、今月は最も弱い。
2026年はその繰り返しだった、と。
当てにいくゲームの答えを、雑誌が自分で書いてしまっています。
その直後に「秋からの大本命はどれか」と続きます。
特集は3本立てで、AI・半導体は返り咲くのか、次の主役は銀行・金融なのか。
本命、対抗、穴、大穴と競馬の印をつけて「勝ち馬に乗る」と書いてある。
3頭全部に印を打っておけば、どれが勝っても外れません。
同じ時期の実際はどうだったか。
誌面によると、6月に最高値をつけた日経平均は、そこから1割ちょっと下の水準でした。一方でTOPIXは8月に最高値を更新しています。
もう1冊も同じことを書いていました。
この3か月、日経平均はマイナス、TOPIXはプラス。
理由は、TOPIXは半導体の影響が小さい算出方法だからです。
ここで1つ言っておきます。
日経平均は、僕の中では真のインデックスではありません。
一部の銘柄の影響が大きすぎて、ものすごくアクティブ寄りの指数です。
テレビがよく使うNYダウも30銘柄しかないので、分散されていません。
指数を見るならTOPIXです。
でも書きましたが、指数の名前が有名でも、中身は別物です。
広く持っていれば、主役交代の揺れは勝手にならされます。
オルカンは日本も米国も、半導体も銀行も、最初から全部入っています。
どの馬が勝っても、その分はもう自分の資産に入っている。
だから当てにいく必要がないんです。
表紙は大声、中身は小声。銀行株はもう十分上がった
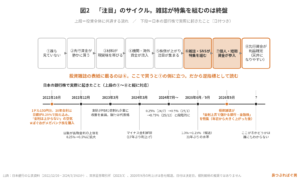
表紙には「今から買ってOK」。
ところが目次の小さい文字では「今から買っていい?」と疑問形になっています。
「金利上昇で儲かる銀行・金融株」の中身の見出しは「金利上昇だから買いとは限らない」。
同じ特集の中で「シリコンサイクルは過去のもの」と「メモリー価格は下がっている」が並んでいる。
自己責任でお願いします、と言っているようなものです。
銀行株の特集が組まれたのは、年初から大きく上がった後です。
ここで聞いている方に問いたい。
日本の金利上昇で銀行株や保険株が上がっているから、短期で買っているのか。
それとも長期の資産形成として、メガバンクの株を今から買っているのか。
僕も日本のメガバンクの銀行株を長期で持っています。
買ったのは2022年10月です。
1ドル150円台の円安で、10年金利は日銀が0.25%で抑え込んでいた頃。
「日本はダメだ」「金利なんて上がらない」「銀行株なんて上がらない」とみんなが言っていた頃です。
その2か月後、2022年12月に日銀が長期金利の上限を0.5%に広げ、そこから金利のある世界が始まりました。
誰も見ていない時に買い、金利が現実味を帯び、みんなが注目して雑誌が特集を組む。
今はその段階です。
だから僕は、上がっているからといって買い足していません。
日本株の中小型株も持っていますが、同じです。
みんなが「わー」と注目している時は、もう終盤です。
AI・半導体も同じです。
ここから金利上昇が続けば株価はもっと上がるかもしれません。
それでも、みんなが注目し出してから天井をつけ、そこから下がっていくことは大いにあります。
だから逆指標なんです。
ただし、弱いと書いてある銘柄を買えばいいという話でもありません。
自分で見定められない人は、個別株を買わない方がいい。
▼この章で参考にした一次情報
・日本銀行「当面の金融政策運営について」(2022年12月20日)https://www.boj.or.jp/mopo/mpmdeci/mpr_2022/k221220a.pdf
・日本銀行「金融政策に関する決定事項等 年別一覧」(2024年3月19日のマイナス金利解除ほか)
https://www.boj.or.jp/mopo/mpmdeci/mpr_all/index.htm
・東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応等に関するお願いについて」(2023年3月31日)
https://www.jpx.co.jp/news/1020/20230331-01.html
・1ドル150円台(2022年10月20〜21日)と2026年9月の利上げ幅は各社報道。
日付は決定日
レバレッジ特集とストレス特集が同じ月に出る意味
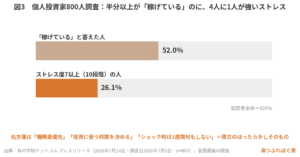
もう1冊の方は、レバレッジ型投資信託の特集を大きく組んでいました。
誌面によると、トランプショックのときに買い増しを続けて、含み損は最大で約200万円。売ったのは3か月後で、精神的ダメージは相当だった、と本人が語っています。
損を確定しなければ、負けは記録されません。
勝率100%はこうやって作れます。
責める話ではなく、数え方の話です。
レバレッジの特集がたくさん出る時期は、みんなが浮ついている時期だと思っています。
僕の配信を聞いている方には、そのレベルにいてほしくない。
きつい言い方ですが、長期の資産形成でどっしり構えていてほしいんです。
同じ号にストレス特集も載っていました。
誌面によると、7月に800人を調査して、半分以上は稼げている。
それでも強いストレスを抱えている人が4人に1人いる、と。
処方箋は、睡眠を最優先にする、投資に使う時間を決める、ショックがあったら1週間は何もしない。
これ、積立のほったらかしそのものです。
ニュース欄には米国株の23時間取引も載っていました。
画面を見られる時間は延びる一方です。
見る時間を自分で決めないと、ストレスの側に引っ張られます。
未来の予想は当たらない。過去のことは誰でも言える
9月に出る雑誌が、6月頃のことを書いています。
過去のことは、誰でもいくらでも言えます。
何本も何本も予想を出しておいて、当たったら「言った通りでしょ」と言い、外れたら何も言わない。
僕が過去のデータを引くときは、もっと長い期間です。
有名な投資の古典が引いているのは、1950年から2020年までの70年間の数字です。
直近1年の成績がどうだったかは、長期の資産形成をしている人には関係ありません。
10月から地合いが悪くなる、トランプが何を言った、戦争がどうなった。
20年後、30年後に世界全体が成長していると思っているから投資しているんですよね。
だったら、関係ないんです。
20年、30年の積立が数字でどうなるかは、
で一度出しておくと、雑誌の1年の話が小さく見えます。
雑誌の辛口診断は、米国の大型テック株がほとんど「買い」でした。
ある意味、長期で言うなら全部買いだと思います。
どこが上でどこが下かはわからない。
というより、オルカンを買っているなら、全部もう入っています。
誌面で予想している人たちは、外れても誰にも責められません。
全部、自己責任という形になっています。
アクティブファンドのファンドマネージャーと同じです。
頭のいい先人たちが「投資に感情を入れるな」と言い続けてきました。
予想する人も人間です。
感情が入っていないはずがない。
だから当たらないんです。
で書いたことと、今月も変わりませんでした。
まとめ:主役が毎月変わるなら、当てにいかずに全部持つ
今月の投資雑誌から言えることは3つです。
2冊の表紙の主役が先月と今月で入れ替わり、主役は毎月変わると雑誌自身が書いている。みんなが注目した時点で、その業種はもう終盤。
未来の予想は当たらないので、長期でどっしり構える。
今日できることは1つだけです。
投資雑誌の表紙を見かけたら、「みんなが注目している=もう終盤」と、頭の中で1回だけ読み替えてください。
それだけです。
読まない方がいい、と僕は思っています。
だから僕が軽く読んで、お伝えしています。
投資に正解はない。
でも最適解はある。
形成期の人は、オルカン1本でいい。
▼増やすちからの話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#投資雑誌 #逆指標 #オルカン #オールカントリー #新NISA #インデックス投資 #長期投資 #日経平均 #TOPIX #レバレッジ投資 #セミリタイア #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。