「2人に1人ががん」は一生の話|年金も入院も国の数字で見ればいい
「2人に1人ががん」は一生の話|年金も入院も国の数字で見ればいい
年金は足りるのか、入院したらいくらかかるのか、がんになったらどうするのか。調べるほど広告やおすすめ動画が流れてきて、かえって不安が大きくなっていませんか。
結論から言います。
不安は、数字を見ないままだと大きくなります。国が出している数字を1回見れば、怖さの中身と大きさが分かります。
年金・入院・がん・貯金と株を、国の数字で順番に見ていきます。読み終わるころには、備えるところと怖がらなくていいところが分かれます。

不安は数字を見ないと大きくなる|見るのは上限と確率
不安を小さくする近道は、出どころがはっきりした数字を自分の目で見ることです。
今は検索すれば広告が並び、SNSには「オルカンはオワコン」といった話が次々に流れてきます。しかも、情報を出す側にはそれぞれ立場があります。保険会社が出す情報に、保険会社に不利な数字はまず載りません。
僕も発信する側なので、全部正しいとは言いません。だから自分の失敗も、配信で全部話しています。
じゃあ、何を見ればいいのか。
平均ではなく、国が出している「上限」と「確率」です。
平均は、1人の大きな金額で簡単に崩れます。0円の人も10億円の人もまとめて割れば、真ん中の人の姿は見えません。真ん中の人の値である中央値のほうが、まだ実態に近いです。
平均と中央値の違いは、前にも記事にしました。
そのうえで国の上限や確率を見て、自分でお金を足すのか、埋めるのかを決めればいい。
年金はなくならない。でも手取りに比べた水準は下がる
公的年金は、制度としてはなくなりません。ただ、現役の手取りに比べた水準は、国のどの見通しでも今より下がります。
今年度の国民年金は、40年払った人で月70,608円。会社員の夫と専業主婦の妻のモデル世帯でも、夫婦2人で月237,279円です。年金額は前の年度から1.9%増えましたが、物価は3.2%上がっていて、物価ほどは増えていません。
保険料は月17,920円で、40年払うと約860万円。満額の年金は年に約85万円なので、約10年受け取れば払った分に届きます。(税金と物価を考えない、鼻つぶれぱぐ男の単純計算)
国民年金の半分は税金で出ていて、今の現役世代の保険料を今の受給者に回す、相互扶助の仕組みです。損得より、支え合いの制度だと思ってください。
将来の見通しは、5年に1回の年金の健康診断「財政検証」で出ています。2024年の財政検証では、今の年金は現役の手取りの61.2%。過去30年のような経済が続くと50.4%まで下がり、国民年金の部分は夫婦2人で13.4万円から10.7万円、今の物価で約2割減ります。
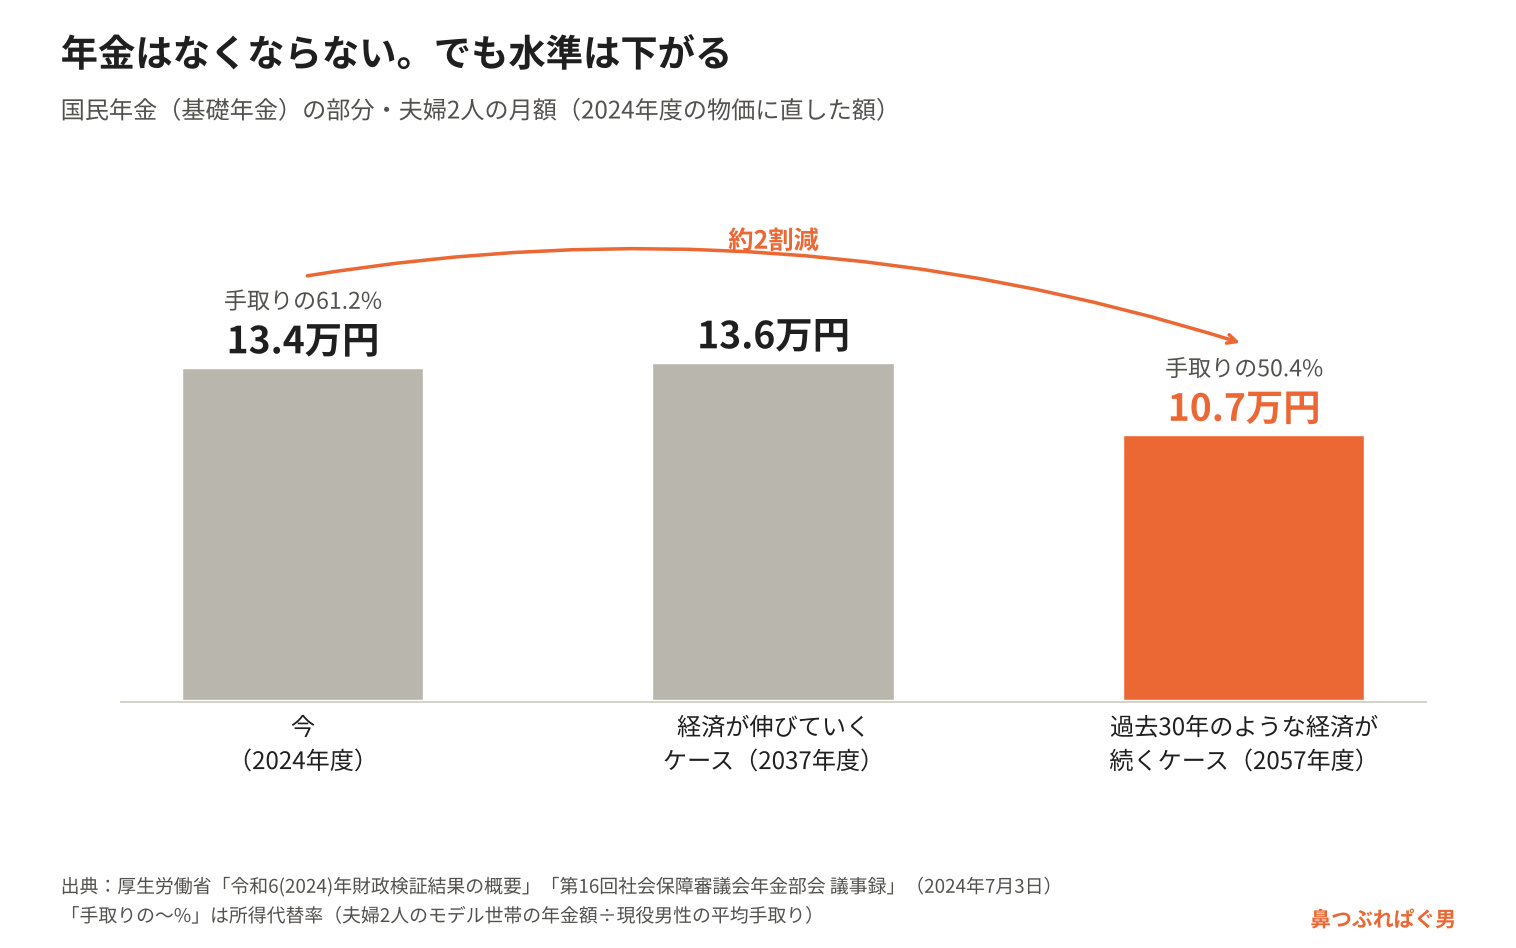
一番悪いケースでも、国民年金の積立金が2059年度になくなったあと、保険料と税金で年金は続きます。国は、ここまで自分で書いています。
新NISAは、国が「非課税にするから、足りない分は自分で準備して」と言っている制度です。
「神制度」とだけ言う人もいますが、僕は国が白旗を上げたと受け取っています。だからオルカンやS&P500で世界の成長に乗り、外貨の資産で自分のお金を守る。この考え方の原点は、リベシティで学んだ両学長の教えです。
年金の積立金は、国の組織のGPIF(年金積立金管理運用独立行政法人)が、日本と外国の株・債券に4分の1ずつ分けて運用しています。運用額は今年6月末で約318兆円、2001年度からの累積収益は約221兆円、年率4.95%です。財源に占める積立金は約1割ですが、年金を納めている人は、GPIFを通して実はもう投資に参加しています。
▼この章で参考にした一次情報
・厚生労働省「令和8年度の年金額改定についてお知らせします」2026年1月23日
・厚生労働省「いっしょに検証!公的年金 第06話 積立金の役割」
・厚生労働省「令和6(2024)年財政検証結果の概要」2024年7月3日
・厚生労働省「第16回社会保障審議会年金部会 議事録」2024年7月3日
・年金積立金管理運用独立行政法人「2026年度第1四半期運用状況(速報)」2026年6月末基準
入院費は1ヶ月の上限で考える|医療保険は基本いらない
保険を15年売ってきた立場から、はっきり言います。
がん保険も医療保険も、基本いりません。貯蓄型保険は、配信で「ゴミ」とまで言いました。
病院で払うお金には、高額療養費制度で1ヶ月の上限があり、今年8月からは1年の上限もできました。70歳未満で年収の目安が約370万円までなら、1ヶ月61,500円、4ヶ月目から44,400円、1年53万円です。
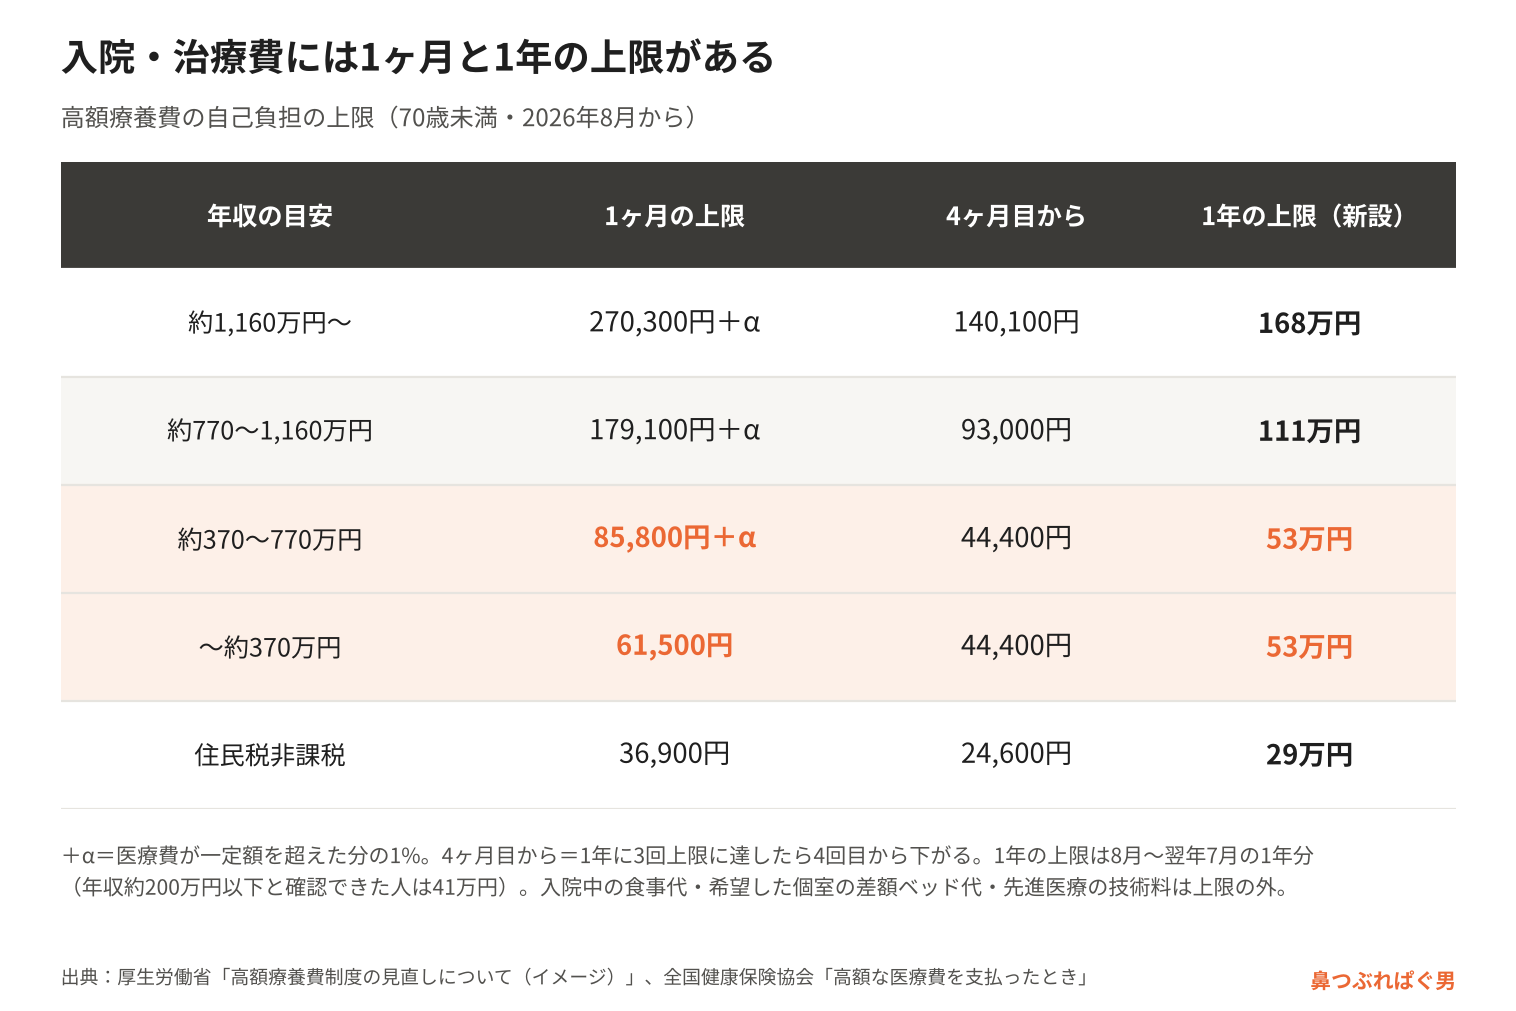
年収約370〜770万円の人も1年の上限は53万円で、1ヶ月の医療費が100万円でも窓口で払うのは92,940円です。(100万円は仮の数字。鼻つぶれぱぐ男の試算)
医療費用に約100万円、1年の上限の約2年分を貯めてある人に、医療保険はいりません。
毎月1万円の医療保険を払っているなら、その1万円をオルカンやS&P500の積立に回してください。40歳から60歳まで毎月1万円なら元本240万円、年率6%で回れば約462万円です。(年率6%は仮の前提。鼻つぶれぱぐ男の試算)
自分の金額と年数で試すなら、シミュレーターに入れてみてください。
保険は入ったときの内容で固定され、医療が変わると見直しを勧められて、年を取った分だけ保険料も上がります。
医療保険がいる側の言い分も見ておきます。入院中の食事代は上限の外ですが、1食550円で30日でも約5万円、入院しなくても食べるお金です。希望して入る個室の差額ベッド代や、先進医療の技術料も上限の外ですが、気になるなら300万円ほど多めに貯めておけば、使わなかったときにほかに使えます。
働けない間は、会社員なら健康保険の傷病手当金で、給料のおよそ3分の2が通算1年6か月まで出ます。自営業の国民健康保険では必ず出る制度ではないので、生活費を多めに貯めておく。それだけです。
高額療養費の見直しは、5月にも記事にしました。
【2026年8月改正】民間医療保険はますます不要に|元保険営業が高額療養費制度の本当の話をします
▼この章で参考にした一次情報
・厚生労働省「高額療養費制度の見直しについて(イメージ)」2026年8月からの区分
・全国健康保険協会「高額な医療費を支払ったとき」
・厚生労働省保険局長通知 保発0428第1号 2026年4月28日(入院時の食事代)
・全国健康保険協会「傷病手当金」
・厚生労働省「先進医療の概要について」
・厚生労働省 事務連絡 2020年3月10日
・ブログ記事『【2026年8月改正】民間医療保険はますます不要に|元保険営業が高額療養費制度の本当の話をします』
「2人に1人ががん」は一生の話|年代で見ると全然違う
「2人に1人ががんになる」は嘘ではありません。ただし、0歳から一生のうちに、という話です。
一生のうちにがんと診断される確率は、男性61.1%、女性50.1%。今、隣にいる人の半分ががん、という意味ではありません。
今の年齢から10年以内にがんと診断される確率は、30歳の男性で0.6%、女性で1%。60歳でも男性15%、女性9%で、80歳までの20年以内でも男性38%、女性21%です。(2014年のデータで少し古い)
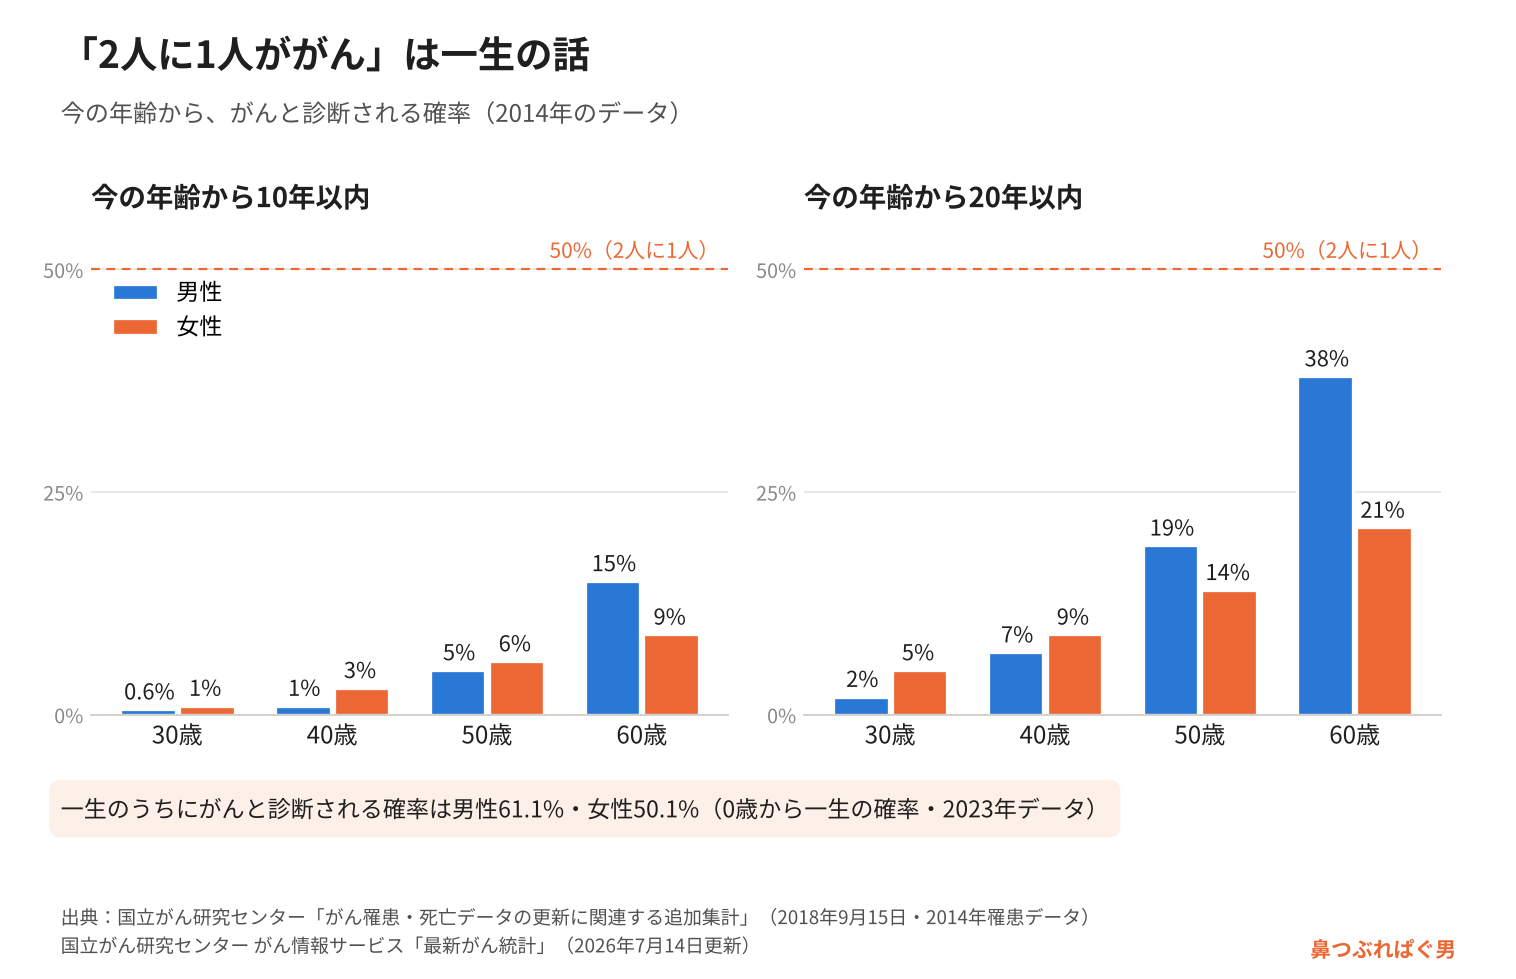
一生のうちにがんで亡くなる確率は男性24.4%、女性17.2%。治療でどれくらい命を救えるかの目安になる5年相対生存率は64.8%です。
僕の両親は2人ともがんで亡くなりました。それでも医療保険は全部解約し、がん保険に払うくらいなら、がん検診や人間ドックにお金と時間を使う派です。どの検診を受けるかは、かかりつけ医やお住まいの自治体の案内で確かめてください。
「2人に1人」という言葉ではなく、自分の年代の数字で判断してください。
▼この章で参考にした一次情報
・国立がん研究センター がん情報サービス「最新がん統計」
・国立がん研究センター「がん罹患・死亡データの更新に関連する追加集計」2018年9月15日
貯金好きは国の呼びかけの名残|株が怖いのは集中と短期
日本人の貯金好きの裏には、戦争中から戦後まで、国が「貯金しよう」と呼びかけてきた歴史があります。
戦争中の1938年に国民貯蓄運動が始まり、1941年の国民貯蓄法では、住んでいる町村・職場・学校ごとの国民貯蓄組合で貯金する仕組みになりました。その貯金や国債は、戦後のインフレ対策でほとんど価値を失っています。戦後の1952年にも、インフレを抑えるため、日本銀行が事務局を務める「貯蓄増強中央委員会」ができ、名前から「貯蓄」が消えたのは2001年です。
今の家計の現金・預金の割合は、日本47.2%、アメリカ10.7%、ユーロ圏31.1%。株式等は日本16.7%に対し、アメリカは43.4%です。貯金は悪くありませんが、貯金だけだと物価に弱い。
株が怖いのは、株そのものではなく、短期で当てにいく売買と1つに集中する買い方です。日経平均がバブルのころの最高値を超えたのは2024年2月22日で、約34年かかりました。でもこれは、日本1か国に、一番高いときに、まとめて買った場合の話です。
世界に分けて、毎月コツコツ積み立てて、売らずに持つ。
長期のパッシブ投資は本当につまらないし、見ないのが一番です。僕も流行りを追う短期の売買は白旗を上げてやめましたが、インデックス投資を含め、持っているものは全部、長く持つコアです。
▼この章で参考にした一次情報
・福井県文書館「学校向けアーカイブズガイド 戦時中の貯金通帳と公債」
・日本銀行「日本銀行が全面支援する『金融広報中央委員会』」
・金融広報中央委員会「金融広報中央委員会による金融経済教育推進機構に対する事業の移管等について」2024年3月28日
・日本銀行調査統計局「資金循環の日米欧比較」2026年8月31日
・日本経済新聞社「日経平均プロフィル 2024年2月の日経平均株価」
まとめ|お金を払う前に国の数字を1つ見る
不安の中身は人それぞれでも、数字で見れば、備えるところと怖がらなくていいところが分かれます。
- 年金はなくならないが、手取りに比べた水準は下がるので自分でも準備する
- 入院は平均ではなく、自分の年収の上限で考える
- 「2人に1人」は一生の話。自分の年代の数字で見る
- 貯金だけは物価に弱い。株は分けて、長く持つ
高額セミナーをやる人ほど「無料の情報には価値がない」と言います。自分たちの食い扶持がなくなるからで、インデックスファンドを「タダ乗り」と言うアクティブファンド側の声と同じポジショントークです。無料で体験させて高額な講座に連れていく所には、どれだけ有名な人でも近づかないでください。
今日やることは1つだけです。
自分の年収の高額療養費の上限を、1つだけ確かめてください。
加入している健康保険のサイトか、厚生労働省の高額療養費の資料で見られます。
▼年金・保険・投資の話をまとめて読みたい方はこちら
▼参考資料(2026年10月24日確認)
・厚生労働省「令和8年度の年金額改定についてお知らせします」2026年1月23日
https://www.mhlw.go.jp/content/12502000/001639615.pdf
・厚生労働省「いっしょに検証!公的年金 第06話 積立金の役割」
https://www.mhlw.go.jp/nenkinkenshou/manga/06.html
・厚生労働省「令和6(2024)年財政検証結果の概要」2024年7月3日
https://www.mhlw.go.jp/content/001270476.pdf
・厚生労働省「第16回社会保障審議会年金部会 議事録」2024年7月3日
https://www.mhlw.go.jp/stf/newpage_20240807.html
・年金積立金管理運用独立行政法人「2026年度第1四半期運用状況(速報)」2026年6月末基準
https://www.gpif.go.jp/operation/38371785gpif/2026_1Q_0807_jp.pdf
・厚生労働省「高額療養費制度の見直しについて(イメージ)」
https://www.mhlw.go.jp/content/001726232.pdf
・全国健康保険協会「高額な医療費を支払ったとき」
https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/
・厚生労働省保険局長通知 保発0428第1号 2026年4月28日(入院時の食事代)
https://kouseikyoku.mhlw.go.jp/tokaihokuriku/000483765.pdf
・全国健康保険協会「傷病手当金」
https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/
・厚生労働省「先進医療の概要について」
https://www.mhlw.go.jp/topics/bukyoku/isei/sensiniryo/index.html
・厚生労働省 事務連絡「新型コロナウイルス感染症に感染した被用者に対する傷病手当金の支給等について」2020年3月10日
https://www.mhlw.go.jp/content/000607518.pdf
・国立がん研究センター がん情報サービス「最新がん統計」2026年7月14日更新
https://ganjoho.jp/reg_stat/statistics/stat/summary.html
・国立がん研究センター「がん罹患・死亡データの更新に関連する追加集計」2018年9月15日
https://www.ncc.go.jp/jp/information/pr_release/2018/0915_02/20180915_01_pressrelease_03.pdf
・福井県文書館「学校向けアーカイブズガイド 戦時中の貯金通帳と公債」
https://www.library-archives.pref.fukui.lg.jp/bunsho/file/614230.pdf
・日本銀行「日本銀行が全面支援する『金融広報中央委員会』」2014年6月25日
https://www.boj.or.jp/about/annai/genba/focusboj/focusboj11.htm
・金融広報中央委員会「金融広報中央委員会による金融経済教育推進機構に対する事業の移管等について」2024年3月28日
https://www.shiruporuto.jp/public/aboutus/container/katudo/pdf/20240328_kikou.pdf
・日本銀行調査統計局「資金循環の日米欧比較」2026年8月31日
https://www.boj.or.jp/statistics/sj/sjhiq.pdf
・日本経済新聞社「日経平均プロフィル 2024年2月の日経平均株価」
https://indexes.nikkei.co.jp/atoz/2024/03/202402.html
※数字は過去の実績や国の見通しで、将来の成果を約束するものではありません。制度の数字は2026年10月時点のもので、最新は各公式サイトで確かめてください。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #お金の不安 #年金 #財政検証 #高額療養費 #医療保険 #がん保険 #新NISA #インデックス投資 #オルカン #セミリタイア #GPIF
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。