資産目標は1億円より生活費の何年分|同じ1億でも10年分と30年分
資産目標は1億円より生活費の何年分|同じ1億でも10年分と30年分
「老後のために、資産はいくらあれば安心か」。1億円、2,000万円と、金額で目標を立てていませんか。
結論から言います。
資産の目標は、金額ではなく「自分の生活費の何年分か」で決めてください。
同じ1億円でも、生活費しだいで10年分にも30年分にもなります。この記事では、その理由と、生活費の出し方、1年に1回の見直し方まで、40歳でセミリタイアした僕のやり方を書きます。

同じ1億円でも10年分と30年分|資産の目標は生活費で数える
資産の金額だけを見ても、それが何年もつかは分かりません。年間の生活費で割って、何年分あるかで見てください。
例えば、Aさんは資産1億円で年間の生活費が1,000万円、Bさんは資産9,000万円で生活費が300万円だとします。
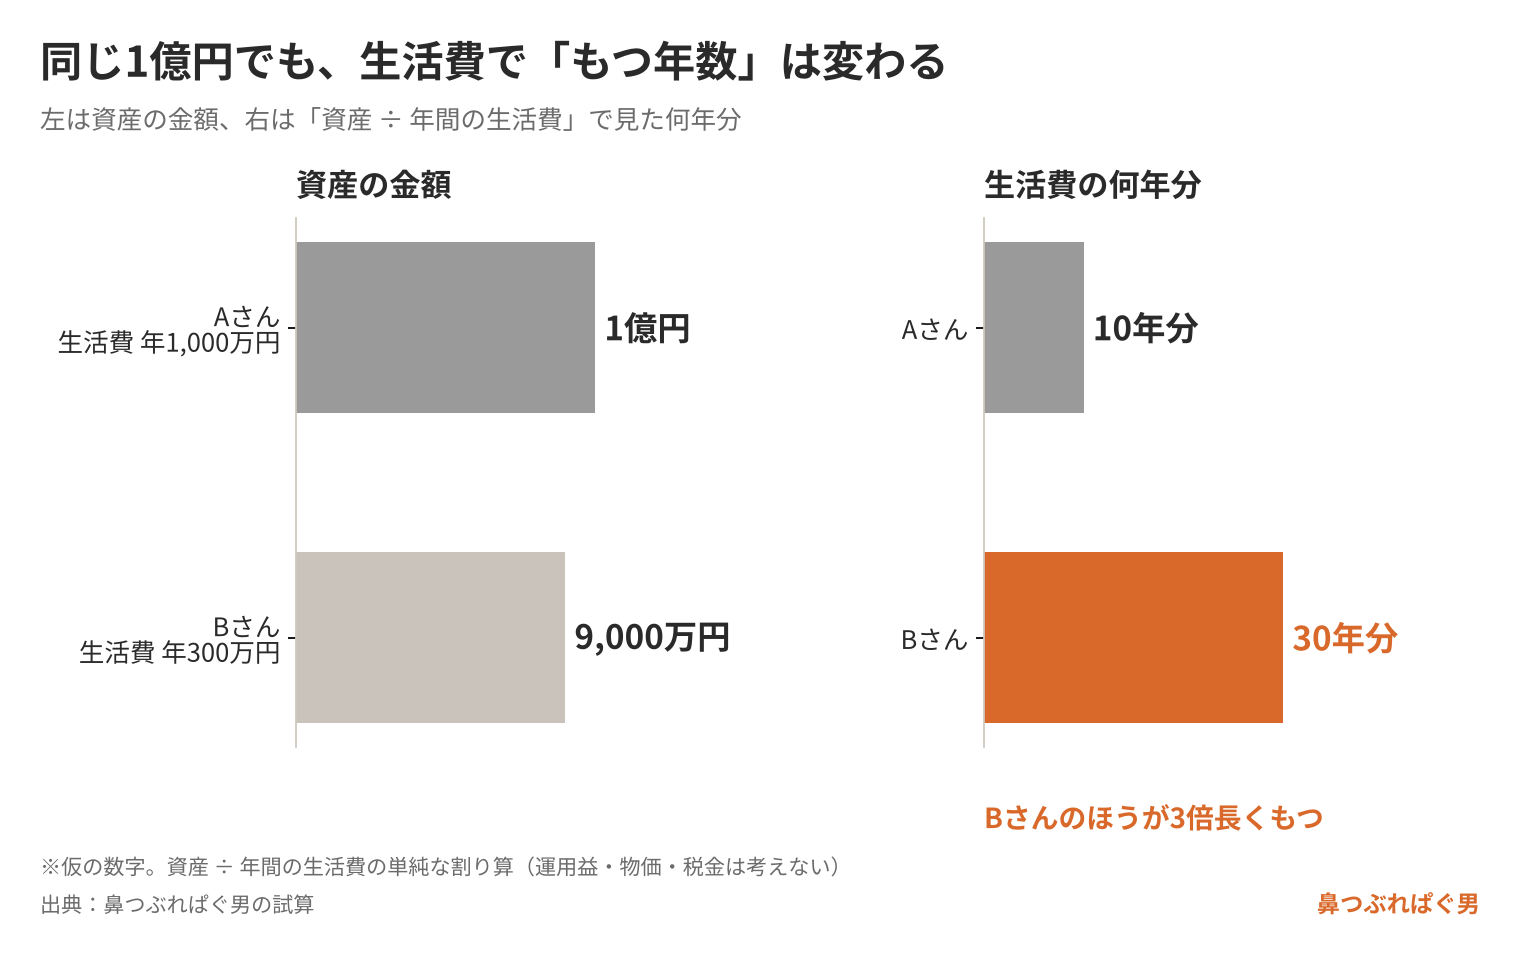
金額だけ見ればAさんが上です。でも生活費で割ると、Aさんは10年分、Bさんは30年分です。(仮の数字・運用も物価も考えない単純な割り算)
Bさんのほうが、3倍長くもちます。
僕も最初は金額で考えていました。老後2,000万円問題が話題になった頃、妻に「老後資金っていくら必要だと思う?」と聞いたら、答えは「1億円じゃない?」。「年金も入れてだよね?」と聞き返すと、「なわけないじゃーん」でした。
1億円なんて貯められるのかと思いましたが、そこから勉強を始め、最初に出会ったのが両学長(リベシティ)の発信です。いろいろ見えてきた今だから言えますが、金額の目標は精度が低すぎます。
金額で目標を立てると、今の生活の見直しが後回しになりやすいからです。先に今の生活費を見直し、そのうえで「何年分を貯めるか」を考えると、今の生活も大事にしながら資産形成ができます。
ちょうどいい目標は、生活費からしか出てきません。
老後2,000万円も生活費から出た数字|生活費は毎年変わる
老後2,000万円問題の「2,000万円」も、もとは生活費から出した数字です。
2019年の金融審議会の報告書では、夫65歳以上・妻60歳以上の夫婦のみの無職の世帯で、収入と支出の差(不足額)の平均が月約5万円。これが20年続けば約1,300万円、30年続けば約2,000万円の取り崩しが必要、という計算でした。
しかも、これは平均です。報告書自身も、不足額は収入・支出やライフスタイルで大きく異なり、不足しない場合もありうると書いています。みんなが金額だけに反応しましたが、本当は「自分の生活費から年金を引いた分を、自分で考えてみて」という話でした。
さらに、生活費は将来変わります。報告書の支出にも、介護費用や住宅リフォーム費用などの特別な支出は入っていません。結婚や子どもの誕生でも、生活費と収入は変わっていきます。
だから目標は一度決めて終わりにせず、1年に1回、去年の生活費を見て直してください。
ライフプランシートも、何度でも作り直すものです。目標額だけで走っていると、どこまでも貯めたくなります。「あの歳で、あの旅行に行っておけばよかった」と後で思っても、体が動かなくなってからでは遅いんです。
僕の配信を聞いてくださる方は、真面目にパッシブ投資を続けている方や、もう取り崩しに入っている方が多いと思います。そういう方ほど、毎年の見直しをしてください。
▼この章で参考にした一次情報
・金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」2019年6月3日公表
取り崩しは定額法より定率法|生活費は毎年同じではない
取り崩しの考え方は、毎年同じ金額を出す「定額法」より、その年の資産に率をかける「定率法」のほうが、生活費の実態に合います。
よく聞く「4%ルール」は、資産の4%ずつを取り崩す考え方で、割り戻すと必要な資産は年間の生活費の25倍です。25年で使い切るという意味ではなく、運用しながら取り崩す前提の目安です。もとはアメリカの株と社債の1926〜1995年のデータで、15〜30年の取り崩しを試した研究(通称トリニティ研究・1998年)で、税金や手数料は入っていません。
例えば資産1億円なら、4%は400万円。この400万円を、相場に関係なく毎年出し続けるのが定額法です。
定率法は、その年の資産額に4%をかけます。1年目は400万円でも、次の年に大暴落して資産が5,000万円になったら、取り崩せるのは200万円です。
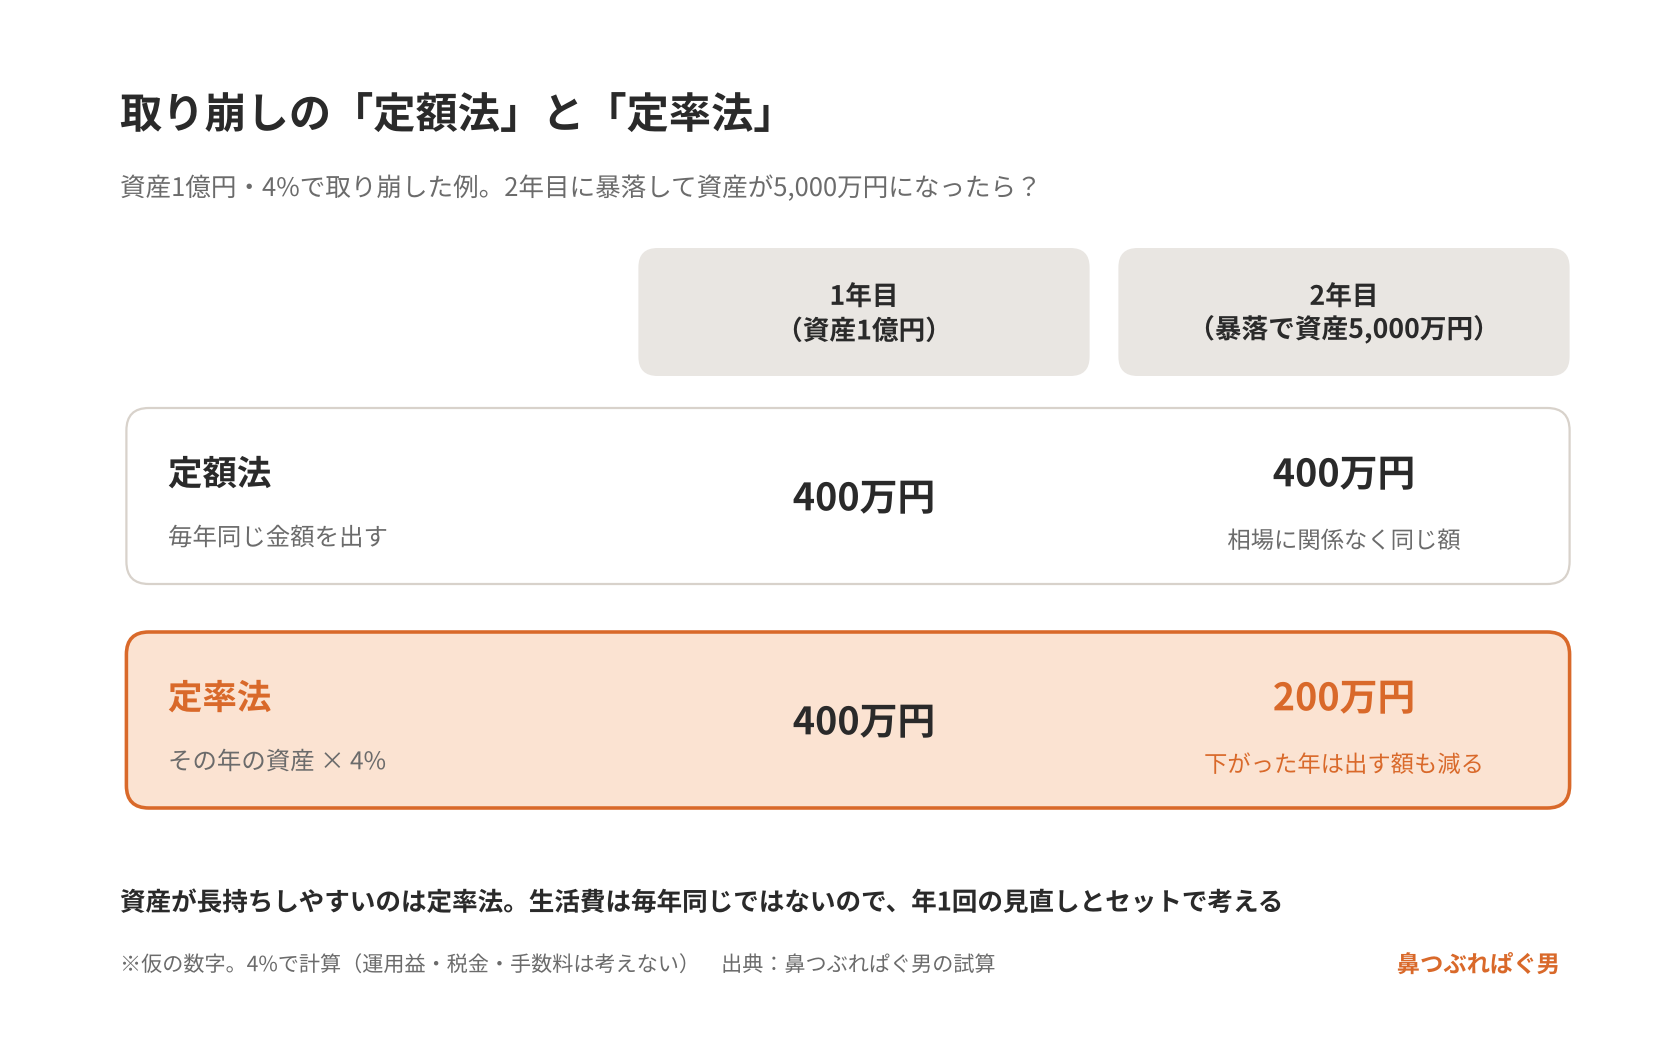
下がった年は出す金額も減るので、資産が長持ちしやすいのは定率法です。生活費が毎年同じということは絶対にないので、僕の考えは定率法に近いです。
ただ本当は、毎年1回、去年いくら使ったかを見直したうえで、今年いくら使えるかを決めるのが先です。
生活費から必要な資産を、取り崩しまで入れて試したい方は、このシミュレーターで計算できます。
生活費から目標を逆算する考え方は、前の記事にも書きました。
貯蓄が上手い人は使うのが下手。目標は生活費25年分で立て直す
もちろん、生活防衛費と、投資に回してはいけないお金を確保したうえでの話です。基本はオルカン+現金で、現金の中には、生活防衛費とは別に、リスク許容度に合わせた個人向け国債も入ります。この配分の最適解は、立場や年齢で人によって違います。
▼この章で参考にした一次情報
・Philip L. Cooley, Carl M. Hubbard, Daniel T. Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」AAII Journal 1998年2月号
生活費を知るには、家計簿を2つに分けるだけでいい
目標を生活費で決めるには、まず自分の生活費を知ることです。
家計簿は、2つの項目に分けるだけで十分です。
その前に、いらない固定費は削ってください。医療保険や貯蓄型保険、使っていないサービス、通信費。僕も通信費の見直しを進めていて、光回線はマネーフォワード光に変えました。
僕の家計簿はマネーフォワード MEです。細かい項目がずらっと出るのが面倒なので、昔から「固定の生活費」(緑)と「遊興費」(青)の2つに分けているだけです。固定の生活費は普段の食費も含めた外せない支出、遊興費は外食などの遊びのお金です。
資産形成中の人は、3つ目に「資産形成に回しているお金」を足してもいいと思います。僕はリタイアして取り崩す側なので、投資のお金は入れず、普段の生活費だけを見ています。それでも年間の生活費は、だいたい出ます。
登録する口座やカードが多い人は、有料版のほうがいいです。お勧めまではしませんが、マネーフォワード光の契約中は、有料のプレミアムサービス(スタンダードコース)の機能が原則無料で使えます。条件は公式のヘルプで確認してください。
そして僕は、ここにAIを足しています。半年に1回の妻への資産報告会に向けて、家計の増減をAI(Claude)に渡しています。少し前までは「インフレ率に勝てていればいい」と思っていましたが、今は資産の伸び率に対して、生活費がどれくらいの割合かを見ています。
使いすぎれば、伸びより減りが大きくなって、資産はいずれ枯渇します。頼み方は、例えばこうです。
「この半年の生活費と資産の増減を渡すので、物価が毎年2%上がる厳しめの前提で、資産が90歳までもつか判定して。使いすぎなのか、もう少し使っていいのかも教えて」
渡すのは、費目ごとの合計だけで十分です。口座番号やパスワードは入れないでください。
▼この章で参考にした一次情報
・マネーフォワード ME ヘルプ「ご利用いただく決済方法や他サービスを利用することによって、『マネーフォワード ME』プレミアムサービスをお得にご利用いただけます。」(2026年10月31日確認)
自分で出せないなら、商品を売らないFPにお金を払う
自分で生活費が出せない、計算がちんぷんかんぷんという人は、商品を売らないファイナンシャルプランナーに、お金を払って相談してください。
相談料が無料のところには、絶対に行かないでください。
人は無料では動きません。無料なら、どこかでお金を取る算段があり、あとで手数料が上乗せされた商品や保険を勧められることも出てくると思います。相談を受ける人が悪いのではなく、お金の流れの仕組みの話です。
ライフプランの相談は、話す時間に加えて、家計を見て計算する時間もかかります。僕の見立てでは、最低でも10万円くらいです。(相場を調べた数字ではなく、僕の感覚)
それでも商品を売らずに家計を見て、「資産が結構あるので、使っていくフェーズですよ」と後押ししてくれるなら、安いものです。苦手なことを人にやってもらうのは、ストレスもたまりません。
会社員の方なら、毎年お給料が入る自分を「利息を生む債券」と考えて、仕事を続けるなら積立額を下げてもいい、という結論になることもあります。働いていれば、私的年金も公的年金も積み上がっていきます。
相談相手の選び方は、前の記事にまとめました。
相談料をケチると一番高くつく|損しない税理士・FPの選び方3つ
まとめ:ゴールは貯めることではなく、困らずに使えること
ゴールはお金を貯めることではなく、困らずに使っていけることです。
厳しめに年率5%しか増えないと見ても、今のペースで積み立てれば最終的にここまでになる。そう分かれば、「こんなに増えてどうするんだ」という話になることもあります。我慢して行かなかった旅行があるなら、使ったほうがいいです。
お金は、ただの道具です。
何年分を目標にするかは、年齢でも変わります。20代・30代なら長い年数を目標にできますが、50代・60代の方が今から長い年数分を貯めようとしても無理があります。
目安は、90歳くらいまで生きると考えて、今の年齢から90歳までの年数、今の生活費、年金や収入、今の資産額で考えてください。1億円、2億円と金額で置くのは安易すぎます。生活費の何年分かを決めたら、1年に1回、ライフプランか家計管理を見直してください。
で、今日やることは1つです。
家計簿アプリを開いて、去年1年で生活にいくら使ったか、合計を見てください。
▼使うちからの話をもっと読みたい方はこちら
▼参考資料(2026年10月31日確認)
・金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」2019年6月3日公表
https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf
・Philip L. Cooley, Carl M. Hubbard, Daniel T. Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」AAII Journal 1998年2月号
・マネーフォワード ME ヘルプ「ご利用いただく決済方法や他サービスを利用することによって、『マネーフォワード ME』プレミアムサービスをお得にご利用いただけます。」
https://support.me.moneyforward.com/hc/ja/articles/15133925244697
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#資産形成 #老後資金 #老後2000万円問題 #4パーセントルール #取り崩し #家計簿 #家計管理 #ライフプラン #新NISA #インデックス投資 #セミリタイア #経済的自立 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。