投資で一番儲かるのは講座を売る側|30万円でも100人で売上3000万円
投資で一番儲かるのは講座を売る側|30万円でも100人で売上3000万円
投資の勉強を始めると、SNSや動画で「この講座で学べば資産が増える」という案内が、毎日のように目に入ってきませんか。
先に結論を言います。
投資で儲けたい人を集めて一番儲かるのは、投資ではなく、投資のセミナーや講座を売る側です。
これは、信用金庫と郵便局で18年働き、そのうち15年は保険を販売してきた僕が、手数料で回る商売の内側を見てきたうえでの結論です。この記事では、売る側が儲かる仕組み、話がうまい人の「型」、払ったお金が集まる先、そして一番の守り方までをまとめます。
コツコツ資産形成を続けている人には、もう関係のない話かもしれません。ただ、これから投資を始める人の財布には、手を突っ込もうとする人がたくさん近づいてきます。そのときに会いに行かない、触れない、興味を持たないための材料として読んでください。

もし僕が投資で本気で儲けたいなら、セミナーを売る側に回る
もし僕が投資で本気で儲けたいと思ったら、やるのは投資ではなくセミナーです。
大前提として、投資そのもので儲けるのは、限りなく大変です。アクティブファンドを運用するファンドマネージャーは頭のいい人ばかりで、仕事として一日中、企業や銘柄を研究しています。それでも、長い目で見て指数に勝ち続けるのはとても難しく、指数を毎年少しでも上回り続けられたら大成功と言われるくらいの世界です。
アクティブファンドが指数に負けやすい理由は、以前の記事にまとめています。
プロが一日中研究しても難しいことに、仕事の合間で挑む必要はありません。
趣味で好きな会社の株を少しだけ持って楽しむのは、また別の話です。それは遊びのお金で、本気で儲けようとしているお金ではないからです。
では、もし僕が本気で儲けたいならどうするか。投資そのものは儲けにくくても、投資の話をビジネスにすると儲かります。ビジネスはアクティブです。
教える側に回れば、1人に教えても100人に教えても、1000人に教えても、使う材料は同じです。教わる側はお金を払う側で、教える側はお金が入ってくる側です。
noteの定期購読やオンラインサロン、有料のライブのように、毎月決まった額が入ってくる形も、自分のノウハウを多くの人に売るという意味ではセミナーに近い仕組みです。この形そのものを、僕は悪いとは思いません。
でも、僕はやりません。
やりたい人はやればいい。ただ、読者のみなさんには、近づかない方がいいとはっきりお伝えしておきます。
買う人と売る人では、見ている数字が違う
同じ30万円の講座でも、買う人と売る人では、見ている数字がまったく違います。
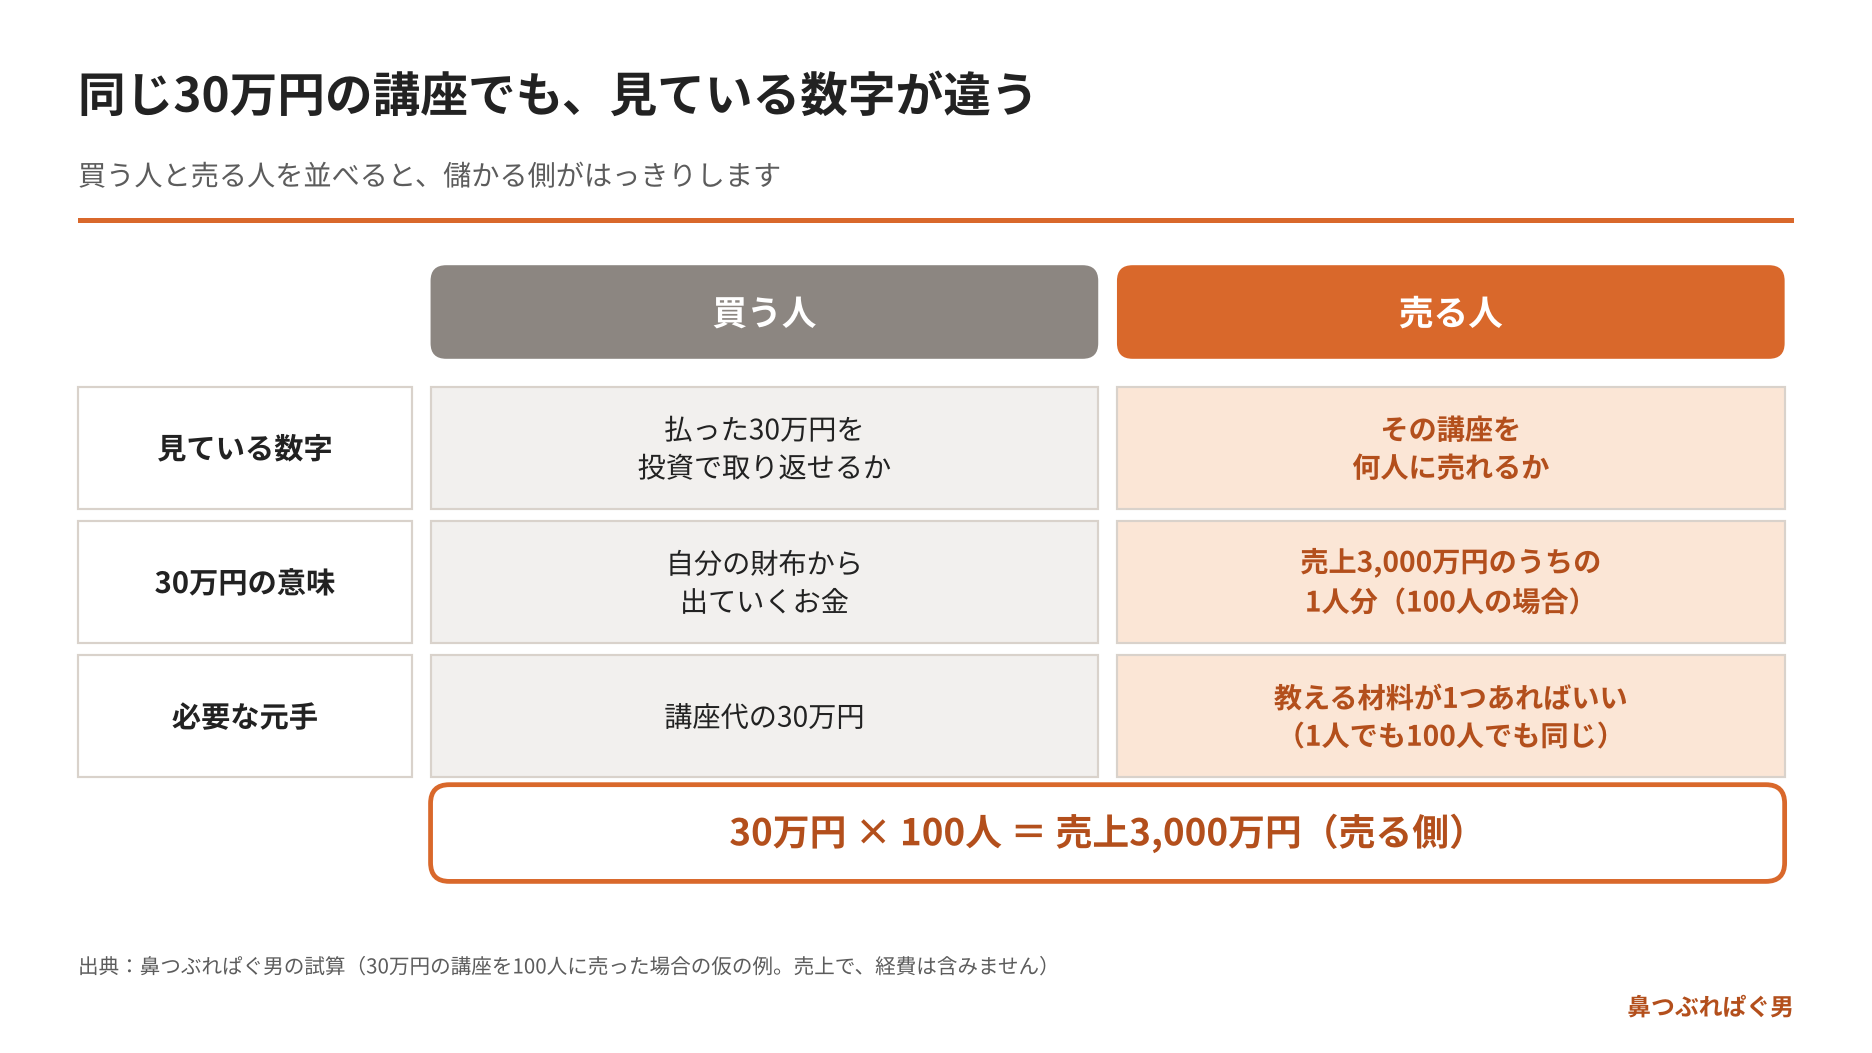
買う人は、払った30万円を投資で取り返そうとします。売る人は、その講座を何人に売れるかを見ています。100人集めれば、30万円×100人で売上は3,000万円です。(鼻つぶれぱぐ男の試算)
買う側の30万円は、売る側から見れば3,000万円の100分の1です。
もう1つ知っておいてほしいのは、投資は利回りより金額の大きさで結果が決まるということです。率より量です。あり得ない数字ですが、仮に年10%増えたとしても、5,000万円持っている人は1年で500万円増え、50万円の人は5万円しか増えません。(鼻つぶれぱぐ男の試算)
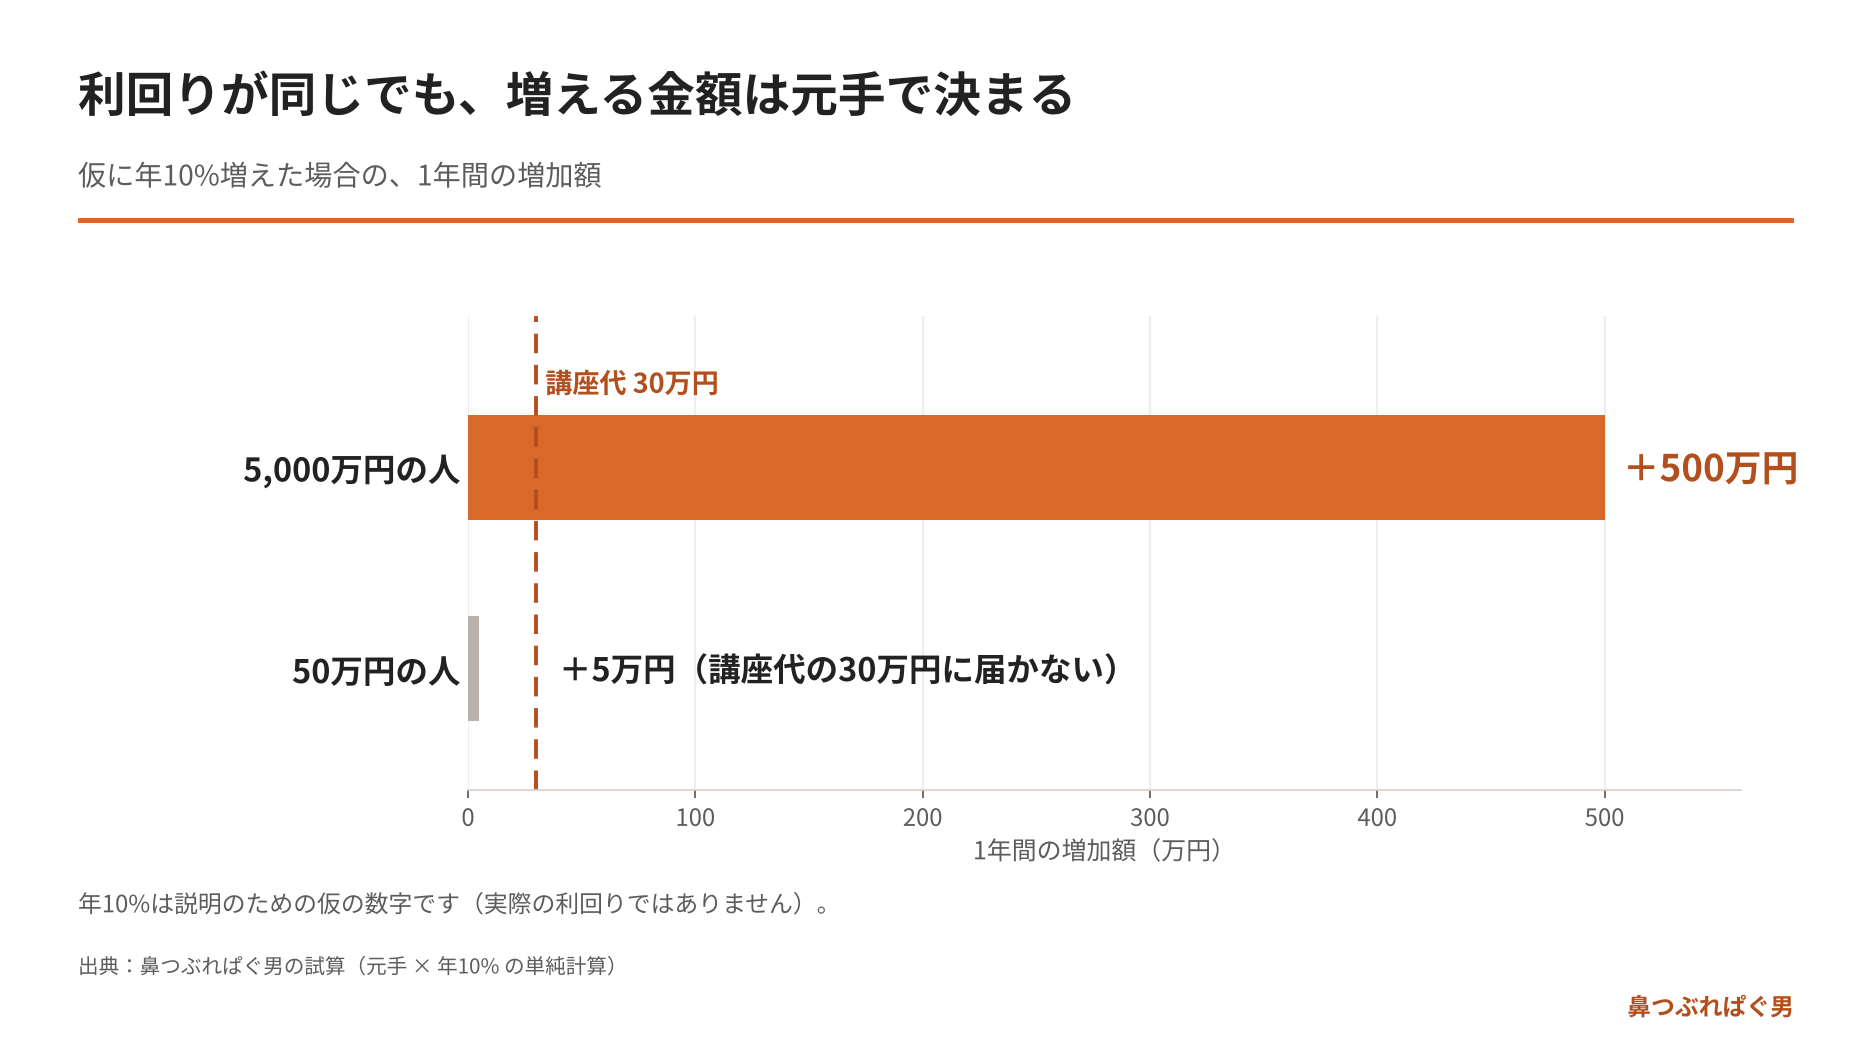
50万円の人が1年に5万円ずつ増えても、講座代の30万円にはなかなか届きません。
資産が大きい人なら、講座で「ここで売っちゃダメ」「ガチャガチャ売買しない」と言われて守るだけで成績が良くなり、30万円を取り返せることもあります。こういう人は、今まで下げ相場で売ってしまっていた人です。成績を変えたのは商品ではなく、売らないと決めたマインドです。
ところが、表に出てくるのはそういう人の成功事例だけです。「5,000万円が2倍になりました」と聞けば、資産の少ない人も「自分もここで学べば」と思ってしまいます。悪い情報は、基本的に表には出てきません。
高額なセミナーがなくならない理由は、以前の記事にも書きました。
高額投資セミナーがなくならない3つの理由|近づかないのが正解
話がうまい人には4つの型がある
うまい話は、うまく聞こえるように作られています。型を知っておくだけで、少しは冷静になれます。
よく使われる型は4つです。
・肩書きを見せる(ベストセラー作家、海外の有名な投資家の名前など)
・安く見せる(年12万円を「月々たった1万円」と言い換える、日割りの金額で見せる)
・入口を無料にする(無料講座、初月無料など)
・一度払わせて、やめにくくする
4つ目は、保険とまったく同じ構造です。医療保険も貯蓄型保険も、入るときは気軽に入れるのに、やめるときは「やめた後に病気になったらどうしよう」と不安になります。高額療養費制度などの仕組みをきちんと知った人は、迷わず手放せます。
SNSで「何億円稼いでいます」と見せていても、本当に稼いでいるかどうかは外からは分かりません。
型を知っていれば、うまい話はただの売り方だと見えてきます。
払ったお金は、どの段階でも元の主催者に集まる
無料の入口から高いコンサルまで、どの段階で払ったお金も、最後は元の主催者に集まります。
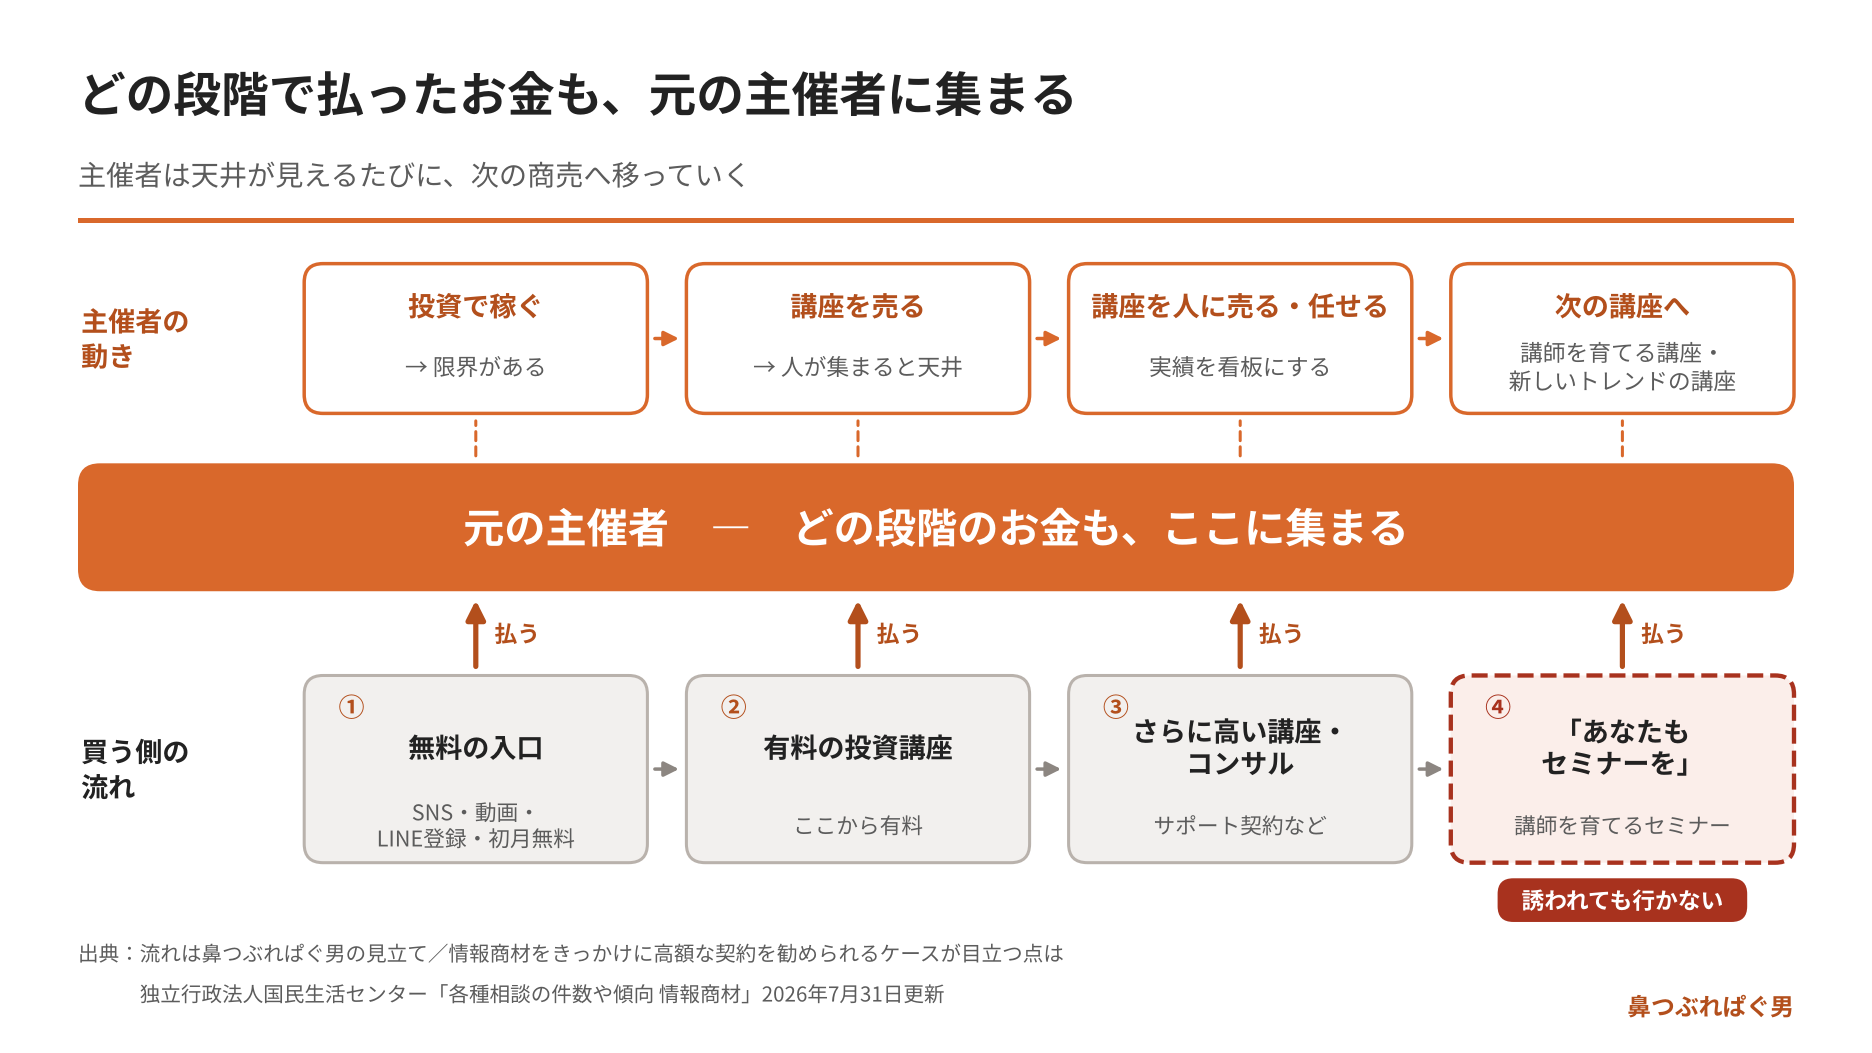
投資の話は入口にすぎません。無料の入口から有料の投資講座へ、その先のさらに高い講座やコンサル、サポート契約へと、次々に商品を勧められます。国民生活センターも、情報商材そのものだけでなく、それをきっかけに高額なコンサルやサポート契約、ビジネスセミナーなどを勧誘されるケースが目立つとしています。
主催者の側も、同じ場所にはとどまりません。投資そのもので稼ぐのには限界があるから、講座を売る側に切り替えた。その講座も、ある程度人が集まると天井が見えてきます。
そこで利益を上げたところで、講座ごと別の人に売ったり任せたりして、その実績を看板に、また儲けたい人が集まる新しい場所へ移っていくこともあります。セミナーができる人を育てるセミナーや、新しいトレンドの講座がその例です。(鼻つぶれぱぐ男の見立て)
買う側の一部も「あなたもセミナーをやってみては」と誘われます。学んだ人が儲かるのは、自分で投資や個別株で稼ぐより、また別の誰かに教える側に回ったときだからです。でも、そこで払うお金も、元の主催者に集まります。
売る側も、全員が成功するとは思っていないでしょう。
「あなたも教える側に」と誘われても、行かないでください。
▼この章で参考にした一次情報
・独立行政法人国民生活センター「各種相談の件数や傾向 情報商材」2026年7月31日更新
僕がセミナーをやらない理由は、妻に自慢できないから
妻に自慢できない仕事は、しない。
これが、僕がセミナーをやらない理由のすべてです。郵便局を辞めたのも、同じ理由でした。
資産がある程度貯まったこともありますが、それだけではありません。郵便局の給料は、保険やゆうちょの商品から入る手数料などが元になっています。売っていた商品が、お客様に本当に勧められる最適な商品なのかと問われると、僕の中では首をかしげるところがありました。
これは、郵便局や金融機関で働く人が悪いという話ではありません。手数料で回る、金融業界全体の構造の話です。
そのうえで、自分の仕事を妻に自慢できるかと考えたとき、僕はできませんでした。だから辞めました。
投資のセミナーも同じです。投資で儲けられる限界が分かっているのに、それを多くの人に高いお金で売り、自分の生活が潤ったとして、それで幸せでしょうか。
僕には虚しさしか残りません。弱肉強食という考え方があるのも分かりますが、僕にはできません。
一方で、今の音声配信やブログは、胸を張って妻に自慢できます。聞いてくれている人、読んでくれている人は、自分の貴重な時間を僕に割いてくれている、一生の財産です。この配信とブログは、案件・PR・有料会員制なしで続けています。
オルカンなど全世界株のインデックスファンドを毎月コツコツ積み立てても、めちゃくちゃ増えるわけではありません。でも、ネット証券で誰でも買えて、多くの人が70点、80点を取れます。
最適で十分です。そのために、高額なセミナーにお金を払う必要はありません。
まとめ:一番の守りは、近づかない・見ない
一番の守りは、話がうまい人に最初から近づかない・見ないことです。聞きながら見抜くのは難しいからです。
・投資で儲けたい人を集めて一番儲かるのは、セミナーや講座を売る側
・同じ30万円でも、売る側は100人で売上3,000万円になる
・どの段階で払ったお金も、元の主催者に集まる
・資産形成中の人は、全世界株のインデックスファンドを毎月コツコツで十分
儲けたい気持ちは、投資ではなく本業に向けてください。投資はパッシブ、ビジネスはアクティブです。会社員なら、今の会社で後輩に仕事を伝えて管理職を目指すのも、同じ仕事で年収が上がる会社に移るのも、副業に挑戦するのも、アクティブな動き方です。
それでもしつこく誘われて困ったら、消費者ホットライン「188」に電話すると、近くの消費生活センターなどの相談窓口を案内してもらえます。相談は無料で、窓口につながった時点から通話料がかかります。
▼この章で参考にした一次情報
・消費者庁「消費者ホットライン」
今日やることは1つです。
儲け話を流してくるアカウントを、今日1つだけブロックしてください。
投資はパッシブ、ビジネスはアクティブ、ギャンブルや借金はネガティブ。みなさんには、騙されずに、お金に困らない人生を歩いてほしいと本気で思っています。
▼お金を守る話をもっと読みたい方はこちら
▼参考資料(2026年10月31日確認)
・独立行政法人国民生活センター「各種相談の件数や傾向 情報商材」2026年7月31日更新
https://www.kokusen.go.jp/soudan_topics/data/infoproducts.html
・消費者庁「消費者ホットライン」
https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/
※記事中の金額は説明のための仮の数字で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #新NISA #オルカン #インデックス投資 #投資セミナー #高額セミナー #情報商材 #資産形成 #投資初心者 #お金の勉強 #セミリタイア #鼻つぶれぱぐ男
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。