インデックス投資は思考停止でいい|プロも15年で9割が指数に負ける
インデックス投資は思考停止でいい|プロも15年で9割が指数に負ける
新NISAで積み立てているのに、ニュースを見るたびに「このまま持っていて大丈夫かな」と手が止まりそうになる。
そんな人にこそ伝えたいことがあります。
結論から言います。
インデックス投資は、思考停止で買い続けるのが正解です。
そして、この「考えない」ことこそが、パッシブ投資で一番難しいところです。
理由はシンプルです。
あなたが相場をどれだけ考えても、世界中の企業の成長には何の影響もないからです。
しかも、毎日それを考えるのが仕事のプロでさえ、長い目で見ると大半が指数に負けています。
この記事を読めば、「考えなくていいこと」と「最初に決めておくこと」の線引きがはっきりし、次に相場が荒れても手を止めずに済みます。

インデックス投資を買った時点で、もう「世界の成長」に賭けている
インデックス投資で買っているのは、何千社という企業の集合体です。
つまり、買った時点であなたはもう「世界全体がこれから成長していく」ほうにお金を賭けているんです。
賭け事ではありません。
でも、大切なお金を世界の成長に乗せているのは事実です。
逆から考えると分かりやすいです。
自分が見つけたお宝企業だけが伸びると思うなら、その株だけを買えばいい。
世界が世紀末のようになって、紙幣が紙切れになると思うなら、インデックスファンドは買うべきではありません。
食料やシェルターのような、身を守るものを買ったほうがいい。
インデックスファンドを持っているということは、そのどちらでもなく「世界は長い目で見れば成長する」と決めたということです。
では、決めたあとに企業の成長をあれこれ考えたとします。
それで企業の業績は変わりますか。
変わりませんよね。
だから、投資はパッシブでいい。
インデックスファンドは、思考停止で買い続ければいいんです。
考えるのが仕事のプロでも、15年で約9割が指数に負けている
「考えなくていい」と言うと、イラッとする人もいるでしょう。
そこで、考えることが仕事の人たちの成績を見てみます。
企業を調べ、上がりそうな株を選んで売り買いするアクティブファンドです。
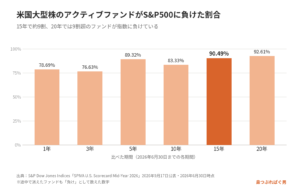
アメリカの大型株のアクティブファンドのうち、S&P500に負けた割合は、10年で83.33%、15年で90.49%、20年で92.61%です。
途中で消えたファンドも負けとして数えた数字です(出典:S&P Dow Jones Indices「SPIVA U.S. Scorecard Mid-Year 2026」2026年9月17日公表・2026年6月30日時点)。
15年で指数に勝てたのは、ざっくり1割しかいません。
仮に1日8時間、月に20日働けば160時間。
ファンドマネージャーは、それだけの時間を企業研究に注いでいます。
それでも、ほとんどが指数に勝てない。
嫌味ではありません。
僕も含めて、みなさんは投資のプロではないですよね。
プロでさえ勝てないゲームで、仕事や家事の合間に明日の値動きを考えても、勝てる見込みはもっと低いんです。
アクティブ運用の側からは「自分たちが売買して値段をつけているから、インデックスの人が恩恵を受けられる」という声も聞こえます。
でも、新NISAで老後のお金を作っている人には関係のない話です。
目先の上げ下げの理屈に、耳を貸す必要はありません。
▼この章で参考にした一次情報
S&P Dow Jones Indices「SPIVA U.S. Scorecard Mid-Year 2026」(2026年9月17日公表・2026年6月30日時点)
https://www.spglobal.com/spdji/en/documents/spiva/spiva-us-mid-year-2026.pdf
「売らないでください」の一言が、アドバイザーの価値の一番大きな部分
インデックスファンドの草分けとして知られる米国の運用会社バンガードは、投資アドバイザーがお客さんにもたらす価値を数字にしています。
すべて合わせると、最大でおよそ3%の上乗せ。
その中で一番大きいのが「行動コーチング」、つまり暴落でもお客さんに売らせず、決めた計画どおりに持ち続けてもらうことです。
報告書の一覧表では0〜2%超、本文では1〜2%と推計されています
(出典:Vanguard「Putting a value on your value: Quantifying Vanguard Advisor’s Alpha」2022年7月)。
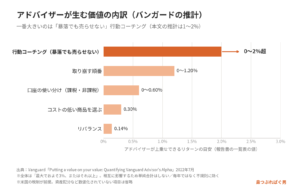
1〜2%の真ん中をとれば1.5%。
約3%のおよそ半分です。
「ここは耐えてください」「バイ&ホールドしてください」という一言を言えるかどうかで、アドバイザーの価値の半分近くが決まるということです。
プロが一番高い値段をつけているのは、銘柄選びでもタイミングでもありません。
「考えさせないこと」なんです。
正直に書いておくと、バンガード自身、この約3%は毎年きっちり上乗せされるものではなく「とても不規則」だとしています。
効くのは、暴落や熱狂で人が計画を捨てたくなる瞬間です。
アメリカの税制が前提の分析でもあります。
それでも言えることは変わりません。
人間は投資に感情を持ち込む生き物です。
僕の本でも「素直な気持ちが一番危ない」と書きました。
下がってから怖くなり、上がってから欲が出る。
感情は相場のあとを追うからです
(出典:鼻つぶれぱぐ男 Kindle『コアはオールカントリー1本でいい』)。
だからこそ、この一番高い価値は自分で握ればいい。
売らないと決めるのに、手数料は1円もかかりません。バンガードが挙げた価値の中身は、
価値ある投資アドバイス5選|年3%はプロに払わず自分でやるべき
で詳しく書いています。
▼この章で参考にした一次情報
Vanguard「Putting a value on your value: Quantifying Vanguard Advisor’s Alpha」(2022年7月)
投資が簡単になった分、ニュースが気になってしまう
新NISAのおかげで、誰でも手軽に株式に投資できるようになりました。
本当に良いことです。
一方で、簡単だからこそ深く考えずに始めた人ほど、少し相場が下がっただけで「大丈夫かな」と気になってしまう。
手軽になった分、目や耳に入る情報も一気に増えました。
良くも悪くも、です。
最近も、中東情勢、アメリカの長期金利、大型IPOの延期、AIや半導体の先行き、秋は相場が荒れやすいという話と、不安になる材料が次々に出てきます。
そこで、2つだけ聞かせてください。
1つ目。
あなたが新NISAで積み立てているお金は、今日や明日に使うお金ですか。
違いますよね。
10年後、15年後、20年後に使うお金のはずです。
2つ目。
10年後、15年後、20年後に世界で何が起きているか、当てられますか。
当てられませんよね。
使うのは先。
未来は当てられない。
だったら、今日の値動きを考えることに意味はありません。
僕自身、退職後の約4年、トレンドを追いかける短期売買をやっていました。
下がりそうだと思って、現金の比率を上げたこともあります。
でも、来るかなと思ったら来ない。
来ないかなと思ったら来る。
読めないんです。
遠回りしたからこそ、今は迷わず言えます。
市場には「稲妻が輝く瞬間」があります。
相場が大きく上がる日は、予告なしにやって来るという意味です
(出典:チャールズ・エリス『敗者のゲーム』)。
その瞬間に市場から降りていると、成績はめちゃくちゃ悪くなる。
退場さえしなければ、その恩恵を受け取れます。
考えないために、最初に決めておくのは「入れる金額」だけ
思考停止といっても、何も決めずに放り込めという話ではありません。
先に決めておくことが1つだけあります。
入れる金額です。
インデックス投資でも、3割、4割と下がる局面はあり得ます。
いつかは誰にも分かりません。
そのとき生活が回らないほど入れすぎていたら、心が持ちません。
だから、下がっても生活も気持ちも揺らがない金額に、最初から調整しておく。
これがリスク管理です。
もう1つ線を引いておくと、レバレッジ取引やFX、信用取引は話が別です。
追証や強制決済、ロスカットがある世界では、相場を気にしないわけにいきません。
思考停止でいいのは、新NISAで毎月コツコツ積み立てている、ふつうのインデックスファンドです。
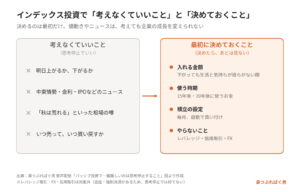
それさえ守れば、中身は15年後、20年後に使うと決めたお金です。
今出す必要はありません。
老後に出口を迎えたら、必要なときに必要な分だけ取り崩せばいい。
それでいけない理由は、どこにもないんです。
毎月いくら入れると15年後、20年後にどうなりそうか。
先に数字で見ておくと、金額を決めやすくなります。
に、積立額と年数を入れて確かめてみてください。
金額と積立の設定さえ決めたら、あとは見ない。
この続け方は、
【最強の投資方法】低コストのインデックス投資を買って”見ない”|40歳リタイアがたどり着いた結論
にもまとめています。
まとめ|投資はパッシブ、ビジネスはアクティブ
今日の要点です。
・買った時点で世界の成長に賭けている。考えても企業の成長は変わらない
・考えるのが仕事のプロでも、15年で約9割が指数に負けている
・アドバイザーの価値で一番大きいのは「売らせないこと」。それは自分で握れる
・最初に決めるのは「入れる金額」だけ。あとは積み立てを止めない
投資に正解はありません。でも、最適解はあります。
投資はパッシブ、ビジネスはアクティブ、ギャンブルや借金はネガティブです。
世界の成長に少しでも貢献したいなら、それは投資の頭ではなく自分の仕事でやればいい。働いて、ちゃんとお給料をもらう。
それが立派な貢献です。
「淡々と積み立てて、売らない」。
この基本を僕が最初に教わったのは、2019年にお金の勉強を始めた頃に出会った両学長の発信でした。
今もそこが学びの原点です。
今日やることは1つだけです。
証券アプリやニュースアプリの、相場の値動き通知を1つオフにしてください。
余計なものを見ないことが、思考停止を続ける一番の近道です。
▼新NISA・インデックス投資の話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #インデックス投資 #思考停止 #オルカン #長期投資 #積立投資 #資産形成 #バンガード #アクティブファンド #バイアンドホールド #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。