メガバンクが富裕層営業を倍増|狙われるのは5億円の人だけじゃない
メガバンクが富裕層営業を倍増|狙われるのは5億円の人だけじゃない
「メガバンクが超富裕層向けの営業担当を2倍にする」。
このニュースを見て、自分には関係ないと思った人ほど読んでください。
結論から言います。
他人事ではありません。
金融機関の営業担当は、金融のプロではなく金融商品販売のプロです。
手数料は確定、投資は不確定。
だから資産額がいくらであっても、金融機関に近づかないことが最強の防衛になります。
僕は信用金庫と郵便局で合計18年、金融機関の中にいました。
その内側から見た構造を、今日は包み隠さず書きます。

メガバンク3行が富裕層営業を一斉に増やしている
日本経済新聞が2026年8月17日に報じた内容です。
三井住友フィナンシャルグループは超富裕層向けの営業担当者を2倍に、みずほフィナンシャルグループは5割増にする。
三菱UFJも富裕層担当を大幅に増やすと報じられています。
狙いははっきりしています。
株高で金融資産が膨らんだ層を取り込み、安定した収益源にすることです。
背景の数字も出ています。
野村総合研究所の推計として、金融資産5億円以上の超富裕層は2023年に約12万世帯、2019年から4割増えたと同じ記事にあります。
全世帯の0.2%しかいない層に、人を倍にして張り付く。
それだけの見返りがあると銀行が判断したということです。
超富裕層の周りには、資産運用だけでなく、事業の売却や買収、不動産、相続対策と、お金が動く場面がいくつも重なっています。
一人のお客さんから複数の収益が取れる。
だから人を厚く配置しても採算が合うわけです。
銀行が大口を狙う理由は「手間が同じで手数料が違う」から
ここが今日の本題です。
銀行が超富裕層に人を集める理由は、突き詰めると一つしかありません。
売る手間は同じなのに、入ってくる手数料が桁違いだからです。
例えで説明します。
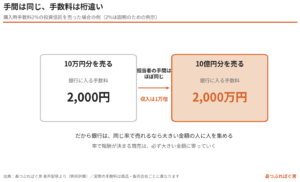
購入時手数料が2%の投資信託があるとします。
10万円分を売れば、銀行に入るのは2,000円です。
ところが10億円分を売れば、一発で2,000万円です。
担当者がやる仕事はほぼ変わりません。
誰に売るかで銀行の利益が変わるだけです。
なお2%は説明のための例示で、実際の手数料は商品と販売会社ごとに違います。
不動産でも同じです。
安い物件を何十件も売るより、高い物件を1件売る方が、同じ手間で報酬が大きい。
手数料が「率」で決まっている商売は、必ず大きい金額に寄っていきます。
銀行員に限らず、率で報酬が決まる仕事はすべてそうです。
ここで、僕がいつも言っていることを思い出してください。
投資は不確定、手数料は確定です。
どんな商品を買っても、契約した瞬間に手数料の率は確定します。
相場がどうなろうと、その率は必ず取られる。
だからパッシブ投資で一番大事なのは、利回りを追うことではなく、いかに手数料をかけないかです。
銀行側から見れば真逆で、いかに手数料をかけてもらうかが商売の生命線になります。
金利上昇局面も同じ構造です。
変動金利は、預ける側にとっては追い風でも、借りる側にとっては返済額が膨らむ向かい風です。
貸す側・売る側から見た「確定」は、常に皆さんの負担です。
「自分は関係ない」と思った人が一番危ない
5億円なんて持っていないから関係ない。
そう思った人にこそ、僕が20数年前に聞いた話をします。
僕が22歳で信用金庫に入った頃、ある大手銀行では「預貯金1億円以上でようやくお客様」と言われていました。
1,000万円ではただの人。
それより少ない人は相手にもされない。
当時はそういう言い方が普通にありました。
全員がそう言っていたわけではないですが、僕が実際に耳にした話です。
その後、長いデフレで銀行も考えを変え、たくさんの人を取り込まないと成り立たなくなりました。
そして今、インフレと金利上昇で、金利収入や手数料収入が見込める時代に戻りつつあります。
考え方がまた変わる。
当然の流れです。
何が言いたいか。
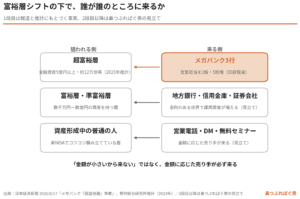
メガバンクが超富裕層に人を集めるなら、その下の富裕層、準富裕層、そして普通に資産形成をしている層は、地方銀行や信用金庫が狙いに来ます。
僕がいた信用金庫も、もともとは一人ひとりのお客さんに足を運ぶ商売でしたが、小口の貯金を集めても利益にならず、融資に軸足が移っていきました。
運用してもらうだけで利益が取れるなら、そこにまた人を割きます。
金額が小さいから来ない、ではありません。
金額に応じた売り手が、必ず来ます。
いい商品は宣伝しない。だから向こうからは来ない
いい話は、向こうからは来ません。
自分で見つけるものです。
そしていい商品は宣伝しません。
宣伝しなくても資金が集まるからです。
オルカン(eMAXIS Slim 全世界株式)のテレビCMを最近見ましたか。
バンガード社のCMを見たことがありますか。
VTやVTIといった低コストの商品を長年出してきた会社ですが、宣伝はほとんど見かけません。
それでも世界中から資金が集まっています。
長期の資産形成でずっと持てる商品は、黙っていても人が集まる。
だからCMを打つ必要がないわけです。
逆に言うと、営業担当が熱心にすすめてくる商品は、すすめる理由が売り手側にある可能性が高い。
ここは構造の話です。
個々の担当者が悪いのではなく、宣伝しないと売れない商品を人を使って売るビジネスだから、そうなります。
もう一つ、気づいてほしいことがあります。
同じ投資信託でも、銀行の窓口で買うと購入時手数料がかかり、ネット証券で買うと無料(ノーロード)ということがあります。
同じ商品です。
窓口で買うだけで手数料を払う理由はどこにもありません。
買うならネット証券で、購入時手数料のかからないものを自分で選ぶ。
これだけです。
銀行の窓口で運用を始めた人がどうなるかは、
銀行での資産運用は注意!60代夫婦の事例から学ぶ「手数料の罠」と上手な投資の始め方で実例を書いています。
守り方は「近づかない」の一択です
僕が金融機関にいた18年、うち保険販売の15年で見てきたことを一つだけ言います。
社内の勉強会で学んでいたのは、金融の知識ではなく販売の技術でした。
どう断られないようにするか、どうすれば売れるか、どう自分の気持ちを保つか。
お客さんの資産をどう増やすかを学ぶ場は、ほとんどありませんでした。
個人の悪意ではありません。
会社員が給料のために働くのは当然で、構造がそうなっているだけです。
だからこそ、お客さんの幸せを最優先に考えてくれるはずだ、という前提で近づいてはいけません。
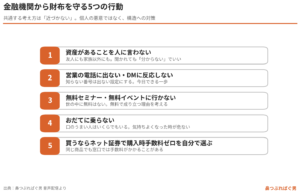
やることは5つです。
- 資産があることを人に言わない。
- 営業の電話に出ない。DMにも反応しない。
- 無料セミナー、無料イベントに行かない。
- おだてられて気持ちよくならない。口のうまい人はいくらでもいます。
- 買うならネット証券で、購入時手数料がかからない商品を自分で選ぶ。
「無料」については、はっきり言います。
世の中に無料はありません。
無料セミナーがなぜ無料でできるのか、考えてください。
僕の配信も同じです。
僕は皆さんの時間をいただいて、お金に困らない人が増えて喜ばれるという、僕の欲を満たしています。
健全な欲だとは思っていますが、無料ではないのです。
友人に新NISAの話を振られたらどうするか。
自分から言う必要はありません。
聞かれたら「ネット証券で手数料の安い商品があるらしいよ」と言えば十分です。
相手が途中でやめても口を出さない。
その人の人生です。
そして、自分の資産のことは話さない。
これは冷たいのではなく、自衛です。
お金のことを相談したい相手がいないなら、営業担当ではなく僕に質問してください。
配信の中でお答えします。
売るものは何もありません。
営業電話そのものを減らす設定は、
【保存版】海外からの詐欺電話を完全ブロックする方法|固定電話・スマホ別に元金融マンが徹底解説
にまとめています。
まとめ:一流の詐欺師は一流に、二流の詐欺師は二流につく
今日の要点です。
- メガバンク3行は富裕層営業を大幅に増やしています。理由は、同じ手間で手数料が桁違いだからです。
- 手数料は確定、投資は不確定。売る側の「確定」は、皆さんの負担です。
- 超富裕層にはメガバンクが、普通の人には普通の売り手が来ます。金額に応じた売り手が必ず来る。
- いい商品は宣伝しません。いい話は向こうから来ません。
最後に一つ。
一流のお金持ちには一流の詐欺師がつき、普通の人には普通の詐欺師がつきます。
皆さんの財布に手を入れようとする人は、資産額に関係なく必ずいます。
だからこそ、富裕層になる必要はありません。
資産形成を淡々と続けて、今の生活にもきちんとお金を使う。
今も幸せ、将来も幸せ。
これだけです。
この配信を2年3年と聞き続けて、新NISAでコツコツ積み立てている皆さんは、もう十分に守れる側にいます。
今日の一歩はこれです。
知らない番号からの電話に出ない設定を、今日スマホに入れてください。
それだけで、財布に手を伸ばされる入り口が一つ減ります。
▼守るちからの話をもっと読みたい方はこちら
守るちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #インデックス投資 #オルカン #資産運用 #資産形成 #メガバンク #富裕層 #手数料 #投資信託 #セミリタイア #毎日配信 #リベシティ #お金に困らない人生
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。