今の会社で定年退職は危険。退職金など3つは資産計画に入れない理由
今の会社で定年退職は危険。退職金など3つは資産計画に入れない理由
「今の会社で定年まで働いて、退職金をもらって老後に入る」。
そう思っている方に、結論から言います。
その前提、危険です。
会社が定年まで存在する保証はどこにもなく、退職金も企業年金も、最後に金額を決めるのは会社側だからです。
この記事では、僕が郵便局を40歳で辞めた実体験をもとに、資産計画に入れてはいけない会社のお金3つと、それでもお金に困らない人生をつくる考え方を書きます。
読み終わる頃には、自分が会社にどれだけ依存しているかが見えるようになります。

会社が定年まで潰れない保証は、どこにもない
まず大前提の話です。
あなたの会社が倒産する可能性はゼロですか。
「絶対に潰れない」と言い切れる人は、たぶんいないと思います。
そんなことを言い出したら全部が不安になる、という声も分かります。
でも、先が分からないからこそ、その前提の上に資産計画を積み上げてはいけないんです。
株式会社だけの話ではありません。
市役所なら安泰だと思う人もいますが、自治体だって財政破綻する可能性はゼロではない。公務員が切られるかは僕には分かりませんが、出向という形で別の団体に移ることはあり得ます。
会社員も、個人で働いている人も同じで、自分のところが潰れないという保証は誰も持っていません。
それなのに、多くの人が「60歳か65歳まで今と同じように働ける」という前提を、無意識に資産計画の土台にしています。
株価の先が読めないのと同じで、自分の会社の先も読めない。
僕が投資で「予想しない」と言い続けているのは、会社にも同じことが言えるからです。
退職金・企業年金・持株会の3つは「もらったらラッキー」に降格させる
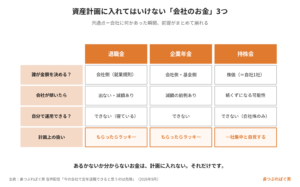
資産計画に入れてはいけない会社のお金は、この3つです。
退職金、企業年金、持株会。
退職金は、就業規則には書いてあります。
でも僕がいつも言っているように、就業規則は家庭内ルールに近いものです。
会社が倒産すれば退職金は出ませんし、退職金制度は最終的に会社側が決めているものなので、減額すると決めれば減額されます。
約束されているようで、約束されていないお金なんです。
企業年金も同じです。
過去に大手航空会社の経営が危なくなったとき、すでに辞めた人の企業年金まで減額されて大きなニュースになりました。
あれだけの大手でも減るのですから、自分の会社の企業年金が減る可能性はあるのかと聞かれたら「ある」としか言えません。
この3つを全部そろえて、「退職金がこれくらい、企業年金がこれくらい、持株会がこれくらいで、だからオルカンの積立はこの程度でいいだろう」と計算している人。
会社に何かあった瞬間、その前提がガタガタと全部崩れます。
リストラだってあります。
途中で退職金が出たとしても、勤続年数が短ければ思っていた金額より低い。
全員がそうなるとは言いません。でも確率はゼロじゃない。
だから僕のおすすめは一つです。
あるかないか分からないものは、資産計画に入れない。
退職金も企業年金も「もらったらラッキー」くらいに降格させておく。
これだけです。
持株会は、自分の会社への個別株投資と同じ
すごく嫌なことを言います。
持株会で自社株を持っている人は、会社が潰れたら紙くずです。
それは自分の会社への個別株投資ですから。
給料も、退職金も、企業年金も、持株会も、全部が一つの会社にかかっている状態。
これで「分散投資ができている」と言えるでしょうか。
新NISAをオルカン1本で組んで、投資の中身は完璧に分散できていると自信満々でも、人生全体で見たら一社集中です。
ここに気づいていない人が多い。
持株会の危なさは
でも書いています。
証券口座が増えるのも、終活の面から見て筋がよくありません。
買った金額よりどれだけ増えているかは僕には分かりませんが、一つの会社に依存している構造そのものを、一度は疑ってほしいと思います。
僕の実体験でもあります。
郵便局にも持株会が始まりましたし、もともとあった共済年金が厚生年金に一本化されて、3階部分は企業年金のような積立に途中で変わりました。
僕は辞めてしまったので、そのお金は保留されている状態です。
将来もらえるかもしれないし、もらえなくても仕方ない。
そのくらいの感覚で、記録だけはしっかり残してあります。
自分の資金計画の中に「企業年金がいくら」という数字は、今は入れていません。
定年まで働けない理由は、お金以外に3つある
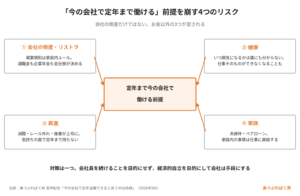
会社が潰れなくても、自分が定年まで会社にいられなくなる理由は3つあります。
健康、昇進、家族です。
一つ目は健康。
自分の体がいつまで健康でいられるか、いつ病気になるか、誰にも分かりません。
普段から気をつけていても、なるときはなる。
病気の内容によっては、今の仕事そのものができなくなることもある。
僕ももうすぐ45歳ですが、日に日にあちこちが痛くなってきて、年齢には抗えないと感じています。
「いつまでも働くから大丈夫」は自分の意志であって、現実がそうなる保証はどこにもありません。
二つ目は昇進。
会社員が給料のベースを上げる一番の方法は昇進ですが、思ったように上がらないこともあれば、僕のように望んでいないのに上がってしまうこともある。
古い会社ほど派閥があって、レールから外れると昇進できず、肩身の狭い思いをする。
郵便局でも、課長代理のまま50代を迎えた先輩が、先に偉くなった後輩と昔のように話しただけで、あとから上司に「立場を考えろ」と叱られたことがありました。
会社って残酷です。
気持ちの面で定年まで持たないこともあるんです。
三つ目は家族。
夫婦関係のトラブルは、会社を続けられるかどうかに直結します。
特にペアローンで住宅ローンを組んでいる人。
ずっと結婚が続くと信じていたのに、気づいたら夫婦仲が冷え切って、別れたくても別れられない。
土地は妻名義で建物は夫名義、あるいは半分ずつ。
不動産屋は買ってもらえば何の問題もないので、都合のいいようにローンを組ませます。
家庭内の事情は、仕事にも確実に影響します。
会社の倒産にこの3つを足せば、「絶対」は本当にどこにもないと分かるはずです。
会社員を続けることを目的にしない。経済的自立が目的で、会社は手段
じゃあどうすればいいのか。
僕がいつも言っている通りです。
リタイアより経済的自立。
そして、現状維持は衰退の始まり、挑戦してようやく現状維持。
一番言いたいのはここです。
「今の会社で会社員を続けること」を目的にしてはいけない。
それを目的にしているから、「こんなはずじゃなかった」が起きる。
何が手段で何が目的なのかを、自分の中で明確に分ける。
経済的自立を達成するというのは、そういうことです。
リタイアを目標にするのもダメです。
僕はリタイアが目的で辞めたわけではありません。
仕事は嫌いじゃなかったし、続けようと思えばいくらでも続けられた。
ただ、入ってくる収入の原資に自分が納得できなくなった。
それだけです。
この考え方は
FIRE失敗の原因は1つだけ。リタイアより経済的自立という結論
にまとめています。
経済的自立ができていれば、今の人生も心豊かに過ごせるし、何かあっても何とかなると思える。
そうなれば会社への依存度は自然に下がります。
退職金は出たら出たでいい。
企業年金が上乗せで入ってきてもラッキー。
この状態を先につくるんです。
それに、退職金は運用されていないお金です。
先輩が「退職金これくらいもらったわ」と言うのを聞いて、自分も同じくらいもらえると思ってしまう。
でも、会社に預けたまま寝ているお金より、自分で運用した方が効率はいいと僕は考えています。
iDeCoで自分で商品を選んで運用できる会社なら、まだいい会社です。
ただし新NISAの非課税枠1,800万円は、月5万円の積立でも埋めるのに30年かかります(金融庁NISA特設サイト・2026年時点)。
だから急がず、でも一日でも早く始める。
退職金ゼロの前提で、
に数字を入れ直してみてください。
もう一つ。
会社で息苦しくなりたくないなら、昇進はした方がいい。
自分が経営者だったら、貢献してくれる社員とそうでない社員のどちらを残すか。
僕が郵便局のトップだったら、保険を売らないぱぐおという社員はいらないと思ったはずです。
相手の立場で考えるのも、会社を手段として使い倒すには大事です。
まとめ:今日、資産計画から3つの数字を消す
今の会社で定年退職できると思うのは危険です。
会社が定年まで存在する保証はなく、退職金と企業年金は会社側が決めるお金で、持株会は自社への個別株投資。
この3つを計画に入れたまま「オルカンの積立はこれくらいでいい」と決めている人は、会社に何かあった瞬間に前提が全部崩れます。
健康、昇進、家族。
定年まで働けない理由はお金以外にもある。
だから会社員を続けることを目的にせず、経済的自立を目的にして、会社は手段にする。
今日やることは一つ。
自分の資産計画から、退職金・企業年金・持株会の金額を消してみてください。
消したあとに残った数字が、あなたの本当の資産計画です。
会社への依存度が、そこで初めて見えます。
▼お金にまつわる5つの力の話をもっと読みたい方はこちら
5つの力(貯める・稼ぐ・増やす・守る・使う)
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#定年退職 #退職金 #企業年金 #持株会 #経済的自立 #セミリタイア #新NISA #オルカン #資産形成 #会社依存 #お金に困らない人生 #鼻つぶれぱぐ男 #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。