住宅ローンの変動金利|返済額が5年同じでも利息はもう増えている
住宅ローンの変動金利|返済額が5年同じでも利息はもう増えている
「日銀が利上げしたのに、住宅ローンの引き落としは先月と同じ。だから、うちはまだ大丈夫」。変動金利で借りている方なら、一度はそう思ったはずです。
先に結論を言います。
利上げは、すぐには引き落としに乗りません。届くのは数か月から1年近く先で、元利均等なら引き落とし額は5年ごとの見直しまで同じです。
でも、引き落としが同じでも、中身の利息はもう増えています。
利上げが届く順番、銀行ごとの上げ幅、3,000万円の計算例、繰上げか投資か、借り換えの注意点を、公式の発表で確かめた数字で整理します。僕は賃貸で住宅ローンはありませんが、契約を知らずに不安な人が多いので話します。
きっかけは、両学長のYouTube(両学長 リベラルアーツ大学)の「【金利サバイバル】「ウチの住宅ローン、いつから・いくら増える?」変動金利の重要ポイント3選【リベ大公式切り抜き】」という動画(2026年10月15日公開)です。そこで挙がっていた3つの論点を、銀行や国の発表で確かめ直したうえで、僕の考えを足します。

利上げが住宅ローンの返済に届くのは、数か月から1年近く先
日銀が利上げした日に、あなたの返済額が上がるわけではありません。利上げは銀行を何段も通って、時間差で届きます。
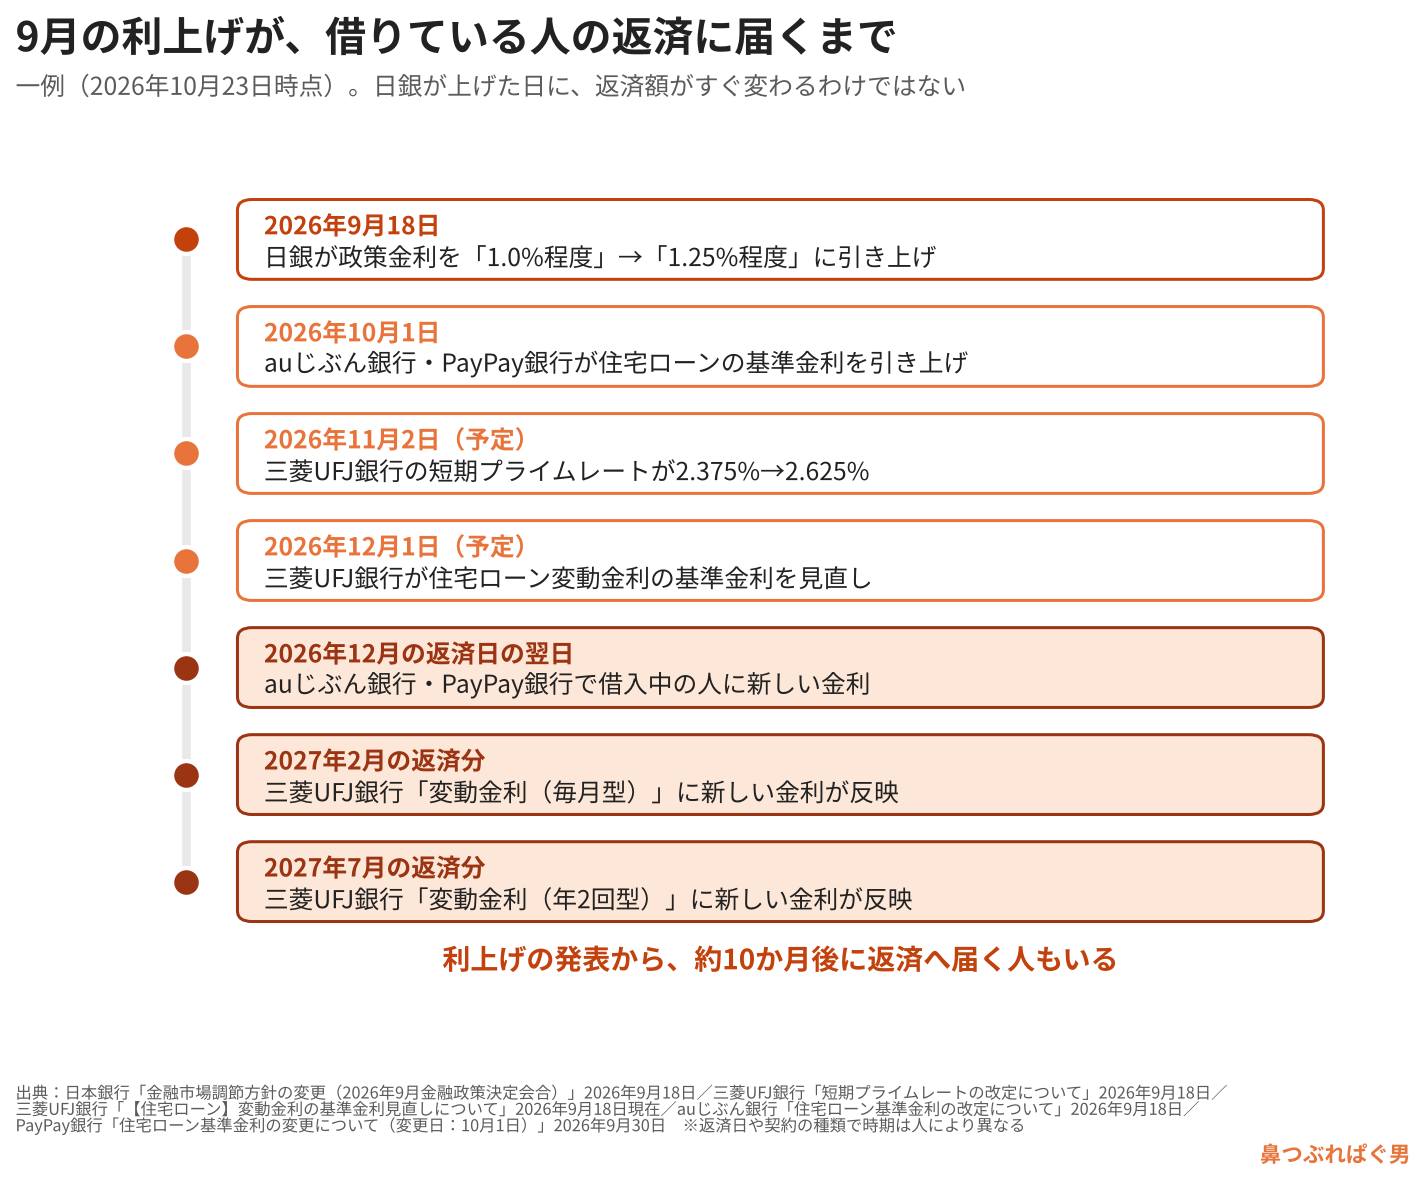
日銀は2026年9月18日に、政策金利を「1.0%程度」から「1.25%程度」に引き上げました。auじぶん銀行とPayPay銀行は10月1日に住宅ローンの基準金利を上げ、三菱UFJ銀行は11月2日に短期プライムレートを、12月1日に変動金利の基準金利を見直す予定です(2026年10月23日時点)。
借りている人に新しい金利がかかるのは、さらに先です。auじぶん銀行とPayPay銀行は12月の返済日の翌日から、三菱UFJ銀行は「毎月型」が2027年2月、「年2回型」が2027年7月の返済分からです。
利上げのニュースから自分の返済に届くまで、10か月くらい空く人もいます。
それなのに、自分の契約を知らない人が多い。住宅金融支援機構の調査では、2025年4〜9月に住宅ローンで家を買った人の75.0%が変動金利でした。金利が上がったら返済がいくら増えるかを「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人は、合わせて52.0%です。
そもそも変動金利で借りていいのは、返済額が上がっても困らないだけのお金を持っている人です。返済額が変わると苦しくなる人は、本来は固定金利で借りるべきでした。低金利が長すぎて、その前提が忘れられたんです。
まずは返済予定表で、自分の金利が次にいつ見直されるのかを確かめてください。
▼この章で参考にした一次情報
・日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」2026年9月18日
・三菱UFJ銀行「短期プライムレートの改定について」2026年9月18日
・三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」2026年9月18日現在
・auじぶん銀行「住宅ローン基準金利の改定について」2026年9月18日
・PayPay銀行「住宅ローン基準金利の変更について(変更日:10月1日)」2026年9月30日
・住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」2026年2月20日
上げ幅とタイミングを決めるのは、日銀ではなくあなたの銀行
日銀が0.25%上げても、あなたの金利が0.25%上がるとは限りません。上げ幅も時期も、銀行が決めます。
同じ10月1日の見直しでも、基準金利の上げ幅はPayPay銀行が0.25%(年3.280%→年3.530%)、auじぶん銀行は0.600%(年3.141%→年3.741%)でした。auじぶん銀行は、政策金利だけでなく市場の金利の動きも踏まえたと説明しています。
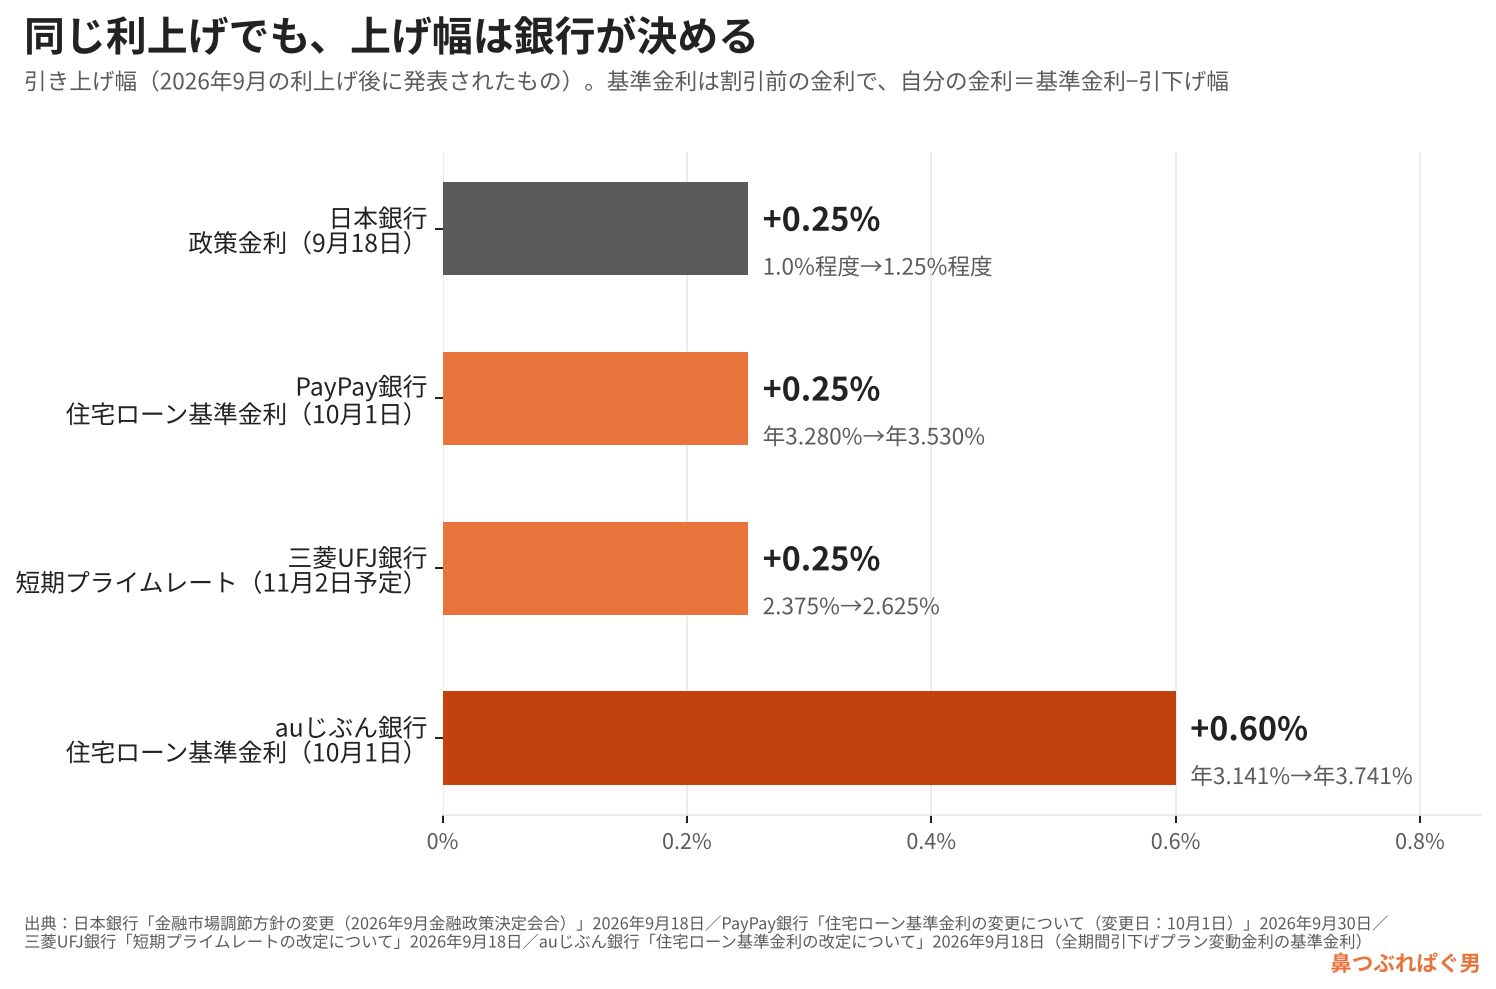
勘違いしやすいのが、基準金利は自分の金利ではないことです。実際の金利は「基準金利から引下げ幅を引いたもの」で、引下げ幅は借りた時期によって人それぞれ。最初の数年だけ大きく引くプランは、その期間が終わると引下げ幅が小さくなります。
銀行の広告は、引いた後の低い金利を大きく見せます。見せ方がうまいのは、商売として当然です。
割引の大きさより、自分の金利がいつ、どう決まるかを見る。
契約書かマイページで、「引下げ幅」と「引下げが続く期間」の2つを確かめてください。
▼この章で参考にした一次情報
・auじぶん銀行「住宅ローン基準金利の改定について」2026年9月18日
・PayPay銀行「住宅ローン基準金利の変更について(変更日:10月1日)」2026年9月30日
・三菱UFJ銀行「短期プライムレートの改定について」2026年9月18日
・三菱UFJ eスマート証券(auじぶん銀行の銀行代理業者)「金利について」2026年10月23日確認
返済額が5年同じでも利息は増える|5年ルールと125%ルール
元利均等の変動金利は、金利が上がっても引き落とし額は5年ごとにしか変わりません。でもその間に、払う利息が増えて、元金が減りにくくなります。
変動金利は通常、半年ごとに金利を見直し、元利均等なら返済額の見直しは通常5年ごとです。5年後に見直すときも、返済額はそれまでの125%まで。毎月10万円なら、上限は12万5千円です。
上限で止まったからラッキー、ではありません。
上がりきらなかった分の利息は消えず、後回しになるだけです。金利が大きく上がると、利息が毎月の返済額を上回る「未払利息」が出るおそれもあります。
元金均等なら、このルールはなく、金利が変わるたびに返済額も変わります。ルール自体がない銀行もあり、たとえばソニー銀行は金利を見直すたびに返済額も見直します。
金利の予想ではなく、計算例で見てみます。
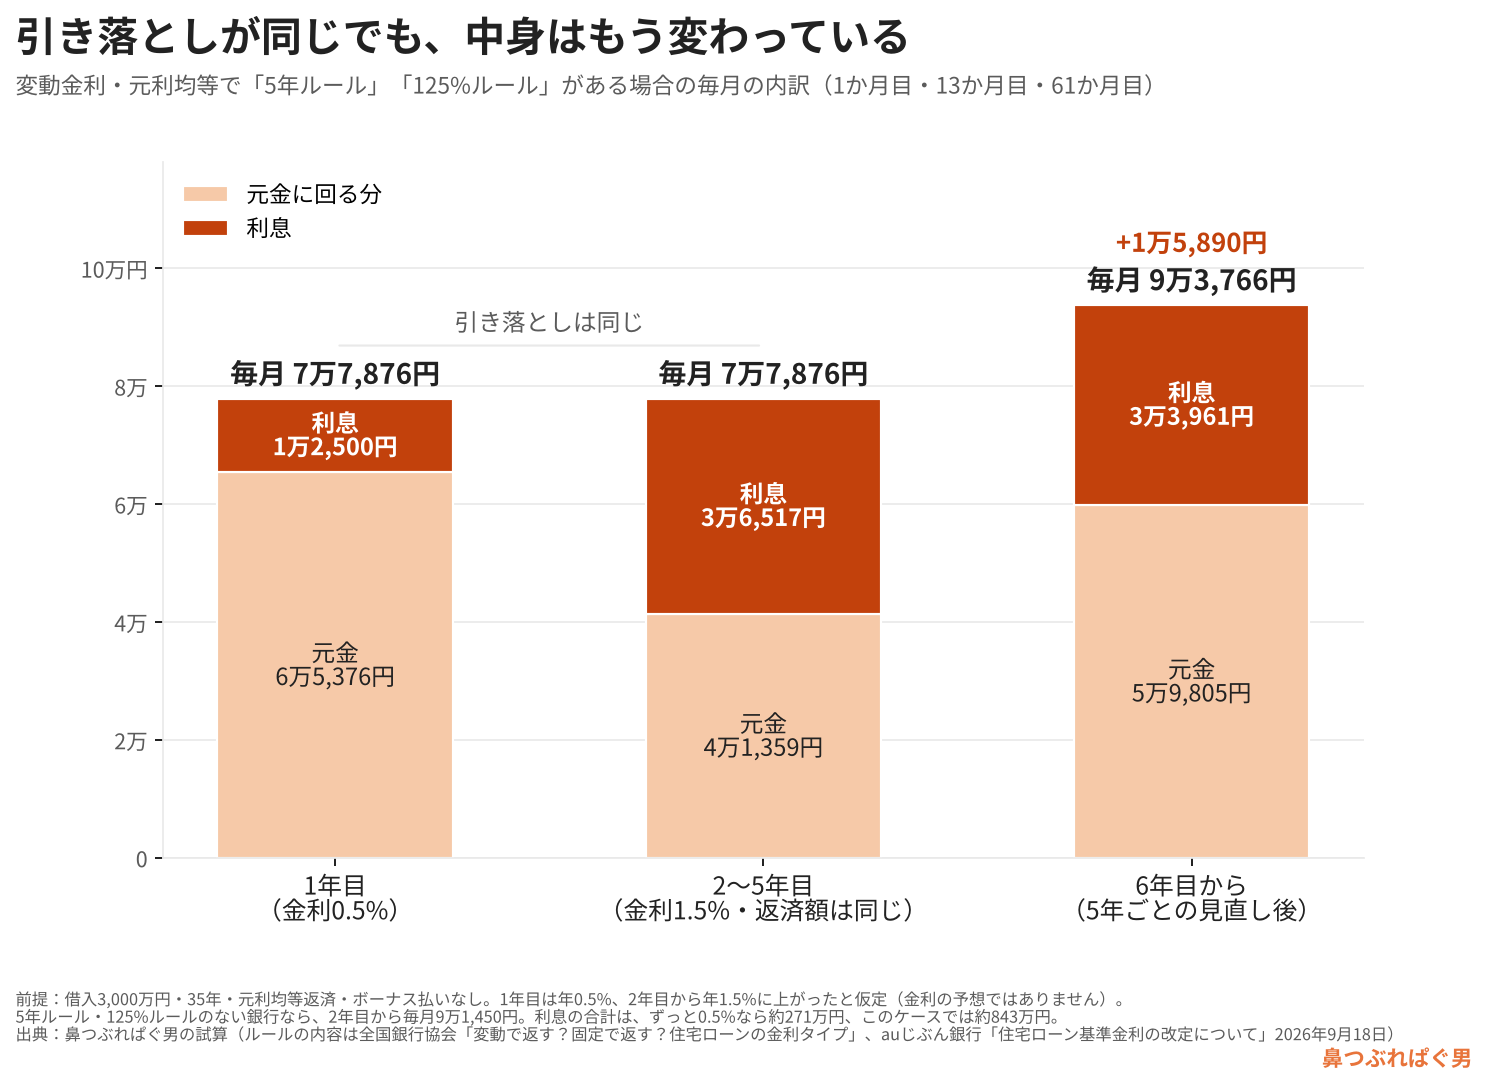
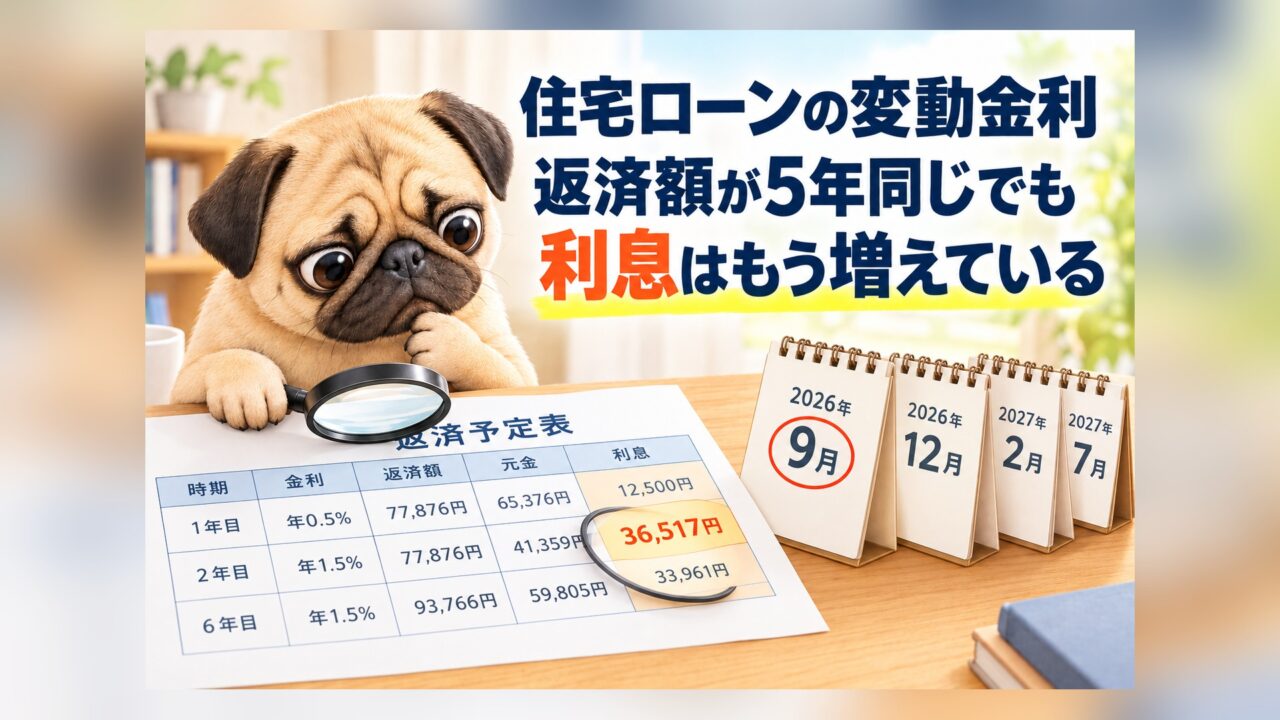
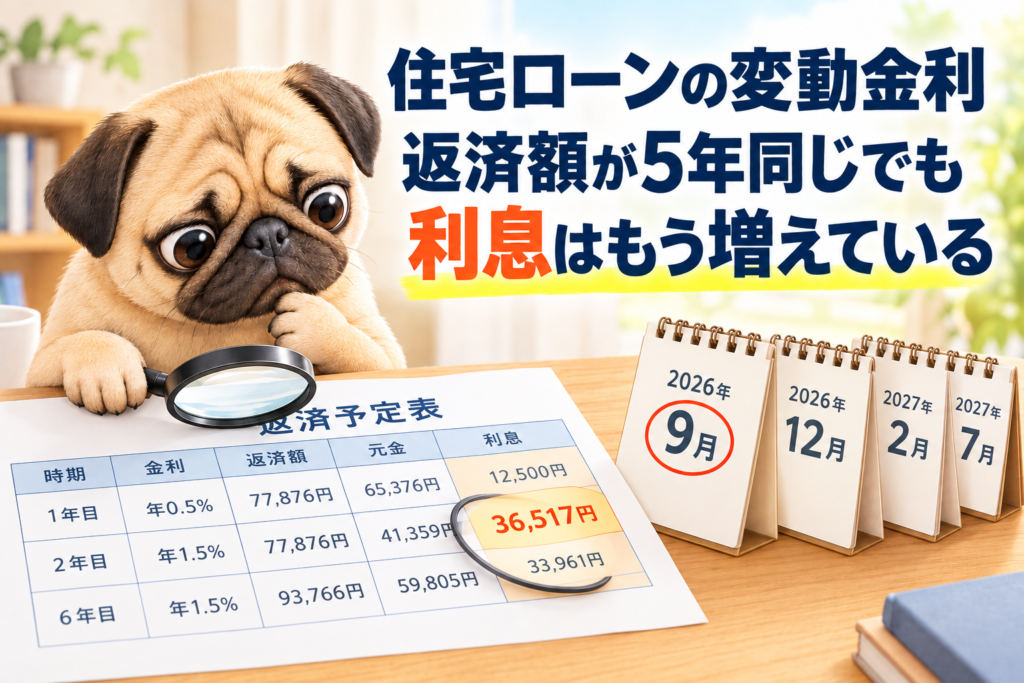
3,000万円を35年・元利均等・ボーナス払いなしで借りて、金利0.5%なら毎月の返済は7万7,876円です。2年目から1.5%に上がっても、5年目までは7万7,876円のまま。ところが毎月の利息は1万2,500円から3万6,517円に増え、元金に回るのは6万5,376円から4万1,359円に減ります。
6年目からは9万3,766円で、1万5,890円の増額です。利息の合計は、ずっと0.5%なら約271万円、このケースでは約843万円になります。(鼻つぶれぱぐ男の試算)
引き落としが変わらない間に、借金の中身が重くなる。これが負のスパイラルです。政策金利がもっと上がった場合の増え方は、前に記事にしました。
政策金利2.5%なら住宅ローンは月8万円増|預金より先に借金を返す
商品説明書で、「元利均等か元金均等か」「5年ルールがあるか」の2つを確かめてください。
▼この章で参考にした一次情報
・全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」2026年10月23日確認
・auじぶん銀行「住宅ローン基準金利の改定について」2026年9月18日
・三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」2026年9月18日現在
・ソニー銀行「金利変動リスクなどに関する説明書」2026年10月23日確認
・ブログ記事『政策金利2.5%なら住宅ローンは月8万円増|預金より先に借金を返す』
繰上げ返済か投資か|変動で借りているなら少しでも返す
僕は、変動金利で借りている人は、できる限り繰上げ返済をしていった方がいいと思っています。
借金の利息は確定、投資のリターンは不確定だからです。
低い金利で借りたまま、そのお金をS&P500やオルカンに回して差を取る。イールドギャップを取りにいく考え方ですが、今回のように金利は上がります。株が50%下がっても借金は1円も減らず、返済額は5年後の見直しで125%まで増えるかもしれません。
イールドギャップの怖さは、前に詳しく書きました。
借金の利回りは100%確定|住宅ローンと投資イールドギャップの罠
やり方は2つです。
期間を縮める「期間短縮型」は利息を減らす効果が大きく、毎月を軽くする「返済額軽減型」は効果が小さめです。毎月がきつい人は軽減型、余裕がある人は短縮型で、どんどん利息を減らしていけばいい。
注意点も2つあります。
1つ目は、5年ルールの期間中は、繰上げ返済をしても期間が思ったほど縮まないことがある点。返済額軽減型でも、金利が上がっていると毎月の返済がかえって増えることがあります。
2つ目は、住宅ローン控除です。控除は年末の残高の0.7%なので、残高を減らせば控除も減ります。繰上げ返済で、借りた当初から数えた返済期間が10年未満になると、その年分から控除を受けられません。
ローンの金利が0.7%より低い間は、借りたままの方が手元に残りやすかった。でも金利が1%、2%と上がれば、その前提は崩れます。控除には上限があり、払う税金の額でも変わります。
繰上げより先に守ってほしいのが手元の現金です。自著『お金に困らない人生のつくり方』にも書きましたが、生活防衛資金が先。生活費の数か月分も現金がないなら、まず現金を残してください。
銀行の解説は、繰上げと運用の両方の考え方を並べています。ただ、銀行は貸す側で、最後に決めるのは返す側のあなたです。
繰上げ返済の前に、返した後も生活費の数か月分の現金が残るかを確かめてください。
▼この章で参考にした一次情報
・三菱UFJ銀行 住宅ローンコラム「住宅ローンの繰り上げ返済とは?一部繰上返済の仕組みや注意点、最適なタイミングを解説」2026年7月23日更新
・auじぶん銀行「住宅ローン基準金利の改定について」2026年9月18日
・国税庁 No.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」令和8年4月1日現在法令等
・国税庁 No.1225「住宅借入金等特別控除の対象となる住宅ローン等」令和8年4月1日現在法令等
・自著『お金に困らない人生のつくり方』「まずは、生活防衛資金から」の節
・ブログ記事『借金の利回りは100%確定|住宅ローンと投資イールドギャップの罠』
住宅ローンの借り換えは団信の入り直し|がん特約はいらない
借り換えは、金利の乗り換えだけではありません。セットの団信(団体信用生命保険)も入り直しになります。
団信は、借りた人が亡くなったり所定の高度障害になったりしたとき、残りのローンがゼロになる保険で、普通は保険料がローンの金利に含まれています。入れるのは新しく借りるときか、借り換えるときだけ。借り換えでは健康状態を告知して審査を受け、健康状態によっては入れないこともあります。
告知は、ありのままに書いてください。
事実と違う告知をすると、いざというときに保険金が支払われないおそれがあります。
がんなどの保障を付けた団信は、金利の上乗せか別の保険料がかかるのがほとんどです。僕は、がん特約はいらない派です。
迷ったら、保険を売らない有料のFPに一度見てもらうのも手です。先にお金を出して効果を取りにいくのは、ビジネスと同じです。
借り換えを考えるなら、金利を比べる前に、今の健康状態で団信に入れるかを確かめてください。
▼この章で参考にした一次情報
・三井住友銀行 住宅ローンのコラム「団体信用生命保険(団信)とは?種類ごとの保障内容や選ぶ際のポイントを紹介!」2026年10月23日確認
まとめ|借金の利息は確定。少しでも早く返す
利上げは時間差で届き、上げ幅は銀行が決めます。引き落としが同じでも利息はもう増えているので、手元の現金を残したうえで、少しずつでも返していく。
低金利のうちに借りて、早くから積み立ててきた人の中には、増えた資産で残りを返せる人もいます。ここ最近家を買った人は正直厳しい。でも、過去には戻れません。
これからは、借金を抱える人より、資産形成を進められる人が強い時代です。
借金がなく投資に回せるお金があれば、下がっても安く買えてラッキー、上がっても増えてラッキー。ラッキーになれる場所を、自分で作っておく。
今日できることは1つだけです。
銀行のアプリか返済予定表で、今月の返済のうち「利息」がいくらかを、1回見てください。
▼住宅ローンや固定費の話をもっと読みたい方はこちら
▼参考資料(2026年10月23日確認)
・日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」2026年9月18日
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918b.pdf
・三菱UFJ銀行「短期プライムレートの改定について」2026年9月18日
https://www.bk.mufg.jp/news/news2026/pdf/news0918.pdf
・三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」2026年9月18日現在
https://www.bk.mufg.jp/info/hendoukinri5.html
・auじぶん銀行「住宅ローン基準金利の改定について」2026年9月18日
https://www.jibunbank.co.jp/announcement/2026/pdf/0918_02/20260918_01.pdf
・PayPay銀行「住宅ローン基準金利の変更について(変更日:10月1日)」2026年9月30日
https://www.paypay-bank.co.jp/news/2026/0930.html
・住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」2026年2月20日
https://www.jhf.go.jp/files/topics/4955_ext_99_4.pdf
・三菱UFJ eスマート証券(auじぶん銀行の銀行代理業者)「金利について」
https://kabu.com/item/bab/homeloan/jbk/rate/default.html
・全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」
https://www.zenginkyo.or.jp/article/tag-d/5212/
・ソニー銀行「金利変動リスクなどに関する説明書」
https://sonybank.jp/products/hl/38.html
・三菱UFJ銀行 住宅ローンコラム「住宅ローンの繰り上げ返済とは?一部繰上返済の仕組みや注意点、最適なタイミングを解説」2026年7月23日更新
https://www.bk.mufg.jp/kariru/jutaku/column/034/index.html
・国税庁 No.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」令和8年4月1日現在法令等
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
・国税庁 No.1225「住宅借入金等特別控除の対象となる住宅ローン等」令和8年4月1日現在法令等
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1225_qa.htm
・三井住友銀行 住宅ローンのコラム「団体信用生命保険(団信)とは?種類ごとの保障内容や選ぶ際のポイントを紹介!」
https://www.smbc.co.jp/kojin/jutaku_loan/column/group-life-insurance/
・両学長 リベラルアーツ大学(YouTube)「【金利サバイバル】「ウチの住宅ローン、いつから・いくら増える?」変動金利の重要ポイント3選【リベ大公式切り抜き】」2026年10月15日公開
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#住宅ローン #変動金利 #利上げ #5年ルール #繰上げ返済 #住宅ローン控除 #団信 #借り換え #日銀 #お金の勉強 #資産形成 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。