金利上昇に強い4業種|株価は先に動く、話題になってからでは遅い
金利上昇に強い4業種|株価は先に動く、話題になってからでは遅い
金利が上がると儲かる業種があると聞いて、「今からその株を買えば儲かるのでは」と迷っていませんか。
結論から言います。
保険・証券・商社・借金のない会社は、金利上昇の追い風を受けます。それでも僕は、今から株を買いに行きません。
理由はシンプルで、みんながもう知っているからです。株価は景気やニュースより先に動くので、話題になった時点で、株価はもう上がった後なんです。
この記事では、4つの業種がなぜ儲かるのかを仕組みから説明し、そのうえで「買うならいつか」「普段は何をすればいいか」まで言い切ります。

金利上昇で儲かる業種は4つ|保険・証券・商社・無借金企業
金利が上がると追い風を受けるのは、保険・証券・商社、そして借金のない会社の4つです。
先日の配信では、銀行が金利上昇で儲かる話をしました。今回はその続きで、銀行以外の4つを取り上げます。業種の整理は、両学長がYouTube(リベラルアーツ大学)で紹介していた「金利が上がって儲かる業種」の第2弾を参考にしています。
日銀は2026年9月18日、政策金利を1.0%程度から1.25%程度に引き上げました。今後も経済や物価の状況に応じて、引き上げを続ける方針を示しています。
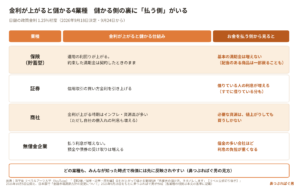
図の右の列を見てください。会社が儲かる裏で、その分を払っているのは、多くの場合お客さんの側です。
物事は表裏一体です。儲かる仕組みを知ることと、その株を買うことは、まったく別の話です。
保険・証券・商社の株は、この2〜3年でだいぶ上がったと僕は見ています。銀行と同じで、もうみんなが分かっている業種です。
▼この章で参考にした一次情報
・日本銀行「金融市場調節方針の変更について」2026年9月18日
・両学長 リベラルアーツ大学(YouTube)「【第2弾/保険・証券・商社編】金利が上がって儲かる業種5選「各業界の儲け方、ネタバレします」【リベ大公式切り抜き】」2026年10月5日公開
保険会社が儲かる仕組み|満期金は契約時のまま、上がった分は会社へ
貯蓄型の保険は、金利が上がっても、契約者が受け取る基本の満期金は、契約したときの金額のままです。
たとえ話で説明します。100万円を一括で払って、10年後に110万円で戻ってくる保険があるとします。保険会社はその100万円を国債などで運用していて、契約したときの国債の利回りが2%だったとします。(数字はたとえ話です)
その後、10年の途中で国債の利回りが3%に上がったとします。それでも、あなたの手元に来るのは、最初に決まった110万円だけです。上がった利回りの分は、運用している保険会社の側に、ちゃりちゃりと入ってきます。
これが「利差益」と呼ばれる儲けです。保険を15年売る側にいた僕から見ても、これは誰かの悪意ではなく、商品の設計そのものです。
公平のために付け加えると、配当のあるタイプの商品なら、運用が予定を上回った分の一部が、配当として契約者に戻ることはあります。それでも、満期金の土台になる「予定利率」は、一般的に契約したときに決まって、途中で変わりません。
金利が上がっても、あなたの基本の満期金は増えません。上がった分は、まず保険会社の側に乗ります。
自著『保険からの卒業』にも書きましたが、契約したときの金額で決まっている貯蓄型の保険は、物価が上がる時代には、実質的に目減りしていきます。
貯蓄型の保険に入っているなら、保険証券の満期金の欄を一度だけ見てください。そこに書いてある金額が、これから金利がどれだけ上がっても、基本的に受け取る金額です。
▼この章で参考にした一次情報
・公益財団法人 生命保険文化センター「市場金利に連動する個人年金保険とは?」生命保険Q&A
・自著『保険からの卒業』
証券会社は信用取引の金利で儲かる|借りている分の利息まで上がる
証券会社が金利上昇で儲かる柱は、信用取引の金利です。
楽天証券やSBI証券で、オルカンやS&P500を毎月コツコツ積み立てているだけなら、証券会社はほとんど儲かりません。手数料の安い商品は、お客さんを呼び込むための入り口で、業界ではドアノック商品と言います。
ところが投資に慣れてくると、欲が出て、ほかの商品に手を出す人が出てきます。その代表が信用取引です。
たとえば100万円を持っていて、2倍の信用取引で200万円分の取引をするとします。増えた100万円はどこから来たのか。いったん証券会社から借りているお金、つまり借金です。(数字はたとえ話です)
この借金の金利は、世の中の金利が上がると引き上げられます。大手証券の1社は、オンライン口座の信用取引の買い方金利を、2026年10月19日の約定分から年1.69%から年1.96%に上げました。すでに借りている分にも、10月21日から新しい金利がかかります。
もう1社も10月9日のお知らせで、オンライン取引の制度信用の買い方金利を、10月22日の約定分から年3.54%から年3.69%に上げると発表しています。こちらも、すでに建てている分に新しい金利がかかります。
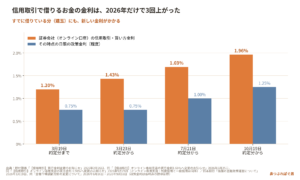
図の口座で見ると、日銀の政策金利が0.75%から1.25%へ0.5ポイント上がる間に、信用取引の買い方金利は1.20%から1.96%へ、0.76ポイント上がっています。
信用取引は借金です。金利が上がれば、すでに借りている分の利息まで上がります。
信用取引は、僕はあまりおすすめしません。仕組みと本当のリスクは、以前の記事にまとめています。
【注意喚起】楽天証券「らくらく信用」はやるべき?信用取引の仕組みと本当のリスクを40歳リタイア投資家が解説
信用取引の口座を持っていないなら、作らなくていいです。
▼この章で参考にした一次情報
・野村證券「【信用取引】買方金利変更のお知らせ」2026年2月26日
・野村證券「【信用取引】オンライン専用支店の買方金利1.69%へ変更のお知らせ」2026年6月25日
・野村證券「【信用取引】オンライン専用支店の買方金利 1.96%へ変更のお知らせ」2026年9月25日
・SMBC日興証券「信用取引の金利変更についてのお知らせ」2026年10月9日
・日本銀行「当面の金融政策運営について」2026年3月19日
・日本銀行「金融市場調節方針の変更について」2026年6月16日、2026年9月18日
商社と無借金企業が強い理由|資源高と「払う利息が増えない」こと
商社は資源の値上がりで、借金のない会社は利息が増えないことで、金利のある世界に強いと言われます。
大手の総合商社は、いろんなものを扱う何でも屋さんです。特に原油や天然ガスなど、資源に深く関わっています。金利が上がる時期はインフレの時期と重なることが多く、資源の値段も上がりやすくなります。
必要なものは、少し値上がりしても買うしかありません。買う人が多ければ、売る側は強気で値段を上げられます。その立場にいるのが商社なので、金利のある世界と相性が悪くないわけです。
ひとつだけ付け加えます。大手総合商社の1社は、決算資料の中で、金利の上昇を、利息の負担が増えるリスクとして挙げています。2026年3月末の有利子負債は5兆7,469億円で、一部を除いて変動金利です。
会社自身は、資産側の収益で時間差をもって相殺されるとしつつ、急に金利が上がれば一時的にマイナスの影響もありうると書いています。つまり「金利上昇→インフレ→資源高→商社が儲かる」は、何段もつながって初めて成り立つ話です。
業種でひとまとめにして「金利が上がるから買い」とするのは、思っているより危ういんです。
借金のない会社は、話がもっとシンプルです。金利がいくら上がっても、払う利息は増えません。逆に、預金や債券など預けているお金があれば、受け取る利息や運用の収益は増えます。
借金の多い会社ほど、金利が上がる時期はつらくなります。これは、家計もまったく同じです。
▼この章で参考にした一次情報
・三菱商事「2026年3月期 決算短信〔IFRS〕(連結)」2026年5月1日公表(2026年3月末時点)
株を買うなら誰も見向きしない時|株価は景気より先に動く
個別株を長く持つつもりで買うなら、狙う時期は、その業種が話題の時ではなく、みんながそっぽを向いた時です。
株価は、景気の先行指標と言われるくらい、景気より先に動きます。流れはだいたいこうです。
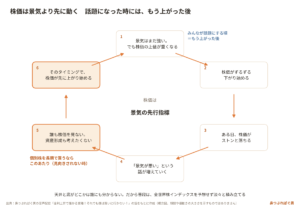
景気はまだ強いのに、株価の上値が重くなり、ずるずると下がり始める。ある日ストンと落ちて、そのあと「景気が悪い」という話が増え、株価もあれよあれよと下がっていく。みんなが気づいた時には、もう下がった後です。
そして景気も暗くなり、誰も株価を見ない、資産形成なんて考えたくない。そんなタイミングで、株価が先にしゅんと上がり始めます。
株価は景気より先に動きます。みんなが話題にした時には、もう上がった後です。
長期で持つ個別株の考え方は、バフェットがチャーリー・マンガーから学んだと書いている「すばらしい会社を、まずまずの値段で買う」です。優良な会社でも、その時の流れに乗れず、割安に放っておかれるタイミングがあります。そこを、まずまずの値段で拾っていく。
僕自身、日本のメガバンクの株は2022年10月、「金利は上がらない」「日本の銀行はダメ」と言われていた頃に買いました。当てにいったわけではなく、日本の連続増配株を業種のバランスを見ながら何銘柄も詰め合わせる、自作の「ぱぐ男ファンド」の一部です。株価が上がった今、買い増しはしていません。
長期で持つ株の選び方は、以前の記事でも書いています。
「いい会社の株を“ほどほど”の値段で買う」長期投資の基本とは?
逆に、トレンドに乗るなら、それは短期勝負です。みんなが話題にしたら、もう売りだと僕は思います。
僕は、トレンドを追う短期売買を4年やって、今年の春にやめました。天井と底がどこかは、誰にも分かりません。
▼この章で参考にした一次情報
・バークシャー・ハサウェイ「株主への手紙」1989年
まとめ|業種当てはいらない、オルカンをコツコツ積み立てる
金利上昇で儲かる業種を当てに行かなくても、オルカンを積み立てていれば、その業種も最初から中に入っています。
オルカンの元になっている指数には、2026年9月末時点で、先進国と新興国の大型株・中型株が約2,400銘柄入っています。自著『保険からの卒業』にも書きましたが、保険会社も銀行も、ありとあらゆる業種がまとめて入っています。
だから普段は、オルカンやS&P500を、高かろうが低かろうが予想せず、淡々と積み立てていけばいいんです。これは、僕がリベシティの両学長から学んだ資産形成の原点でもあります。
投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブです。
話題の業種を追いかけて売り買いするのは、投資をアクティブにしてしまう入り口です。毎月いくら積み立てると何年でどうなるかは、シミュレーターで試せます。
今日やることは1つだけです。
業種の特集を見て株を買いたくなったら、その日は買わずに、証券アプリで積立の設定が止まっていないかだけ確認してください。
▼この章で参考にした一次情報
・MSCI「MSCI ACWI Index」2026年9月30日時点
・自著『保険からの卒業』
▼「増やす力」の話をもっと読みたい方はこちら
▼参考資料(2026年10月19日確認)
・日本銀行「当面の金融政策運営について」2026年3月19日
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260319a.pdf
・日本銀行「金融市場調節方針の変更について」2026年6月16日
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf
・日本銀行「金融市場調節方針の変更について」2026年9月18日
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf
・公益財団法人 生命保険文化センター「市場金利に連動する個人年金保険とは?」生命保険Q&A
https://www.jili.or.jp/knows_learns/q_a/pension/410.html
・野村證券「【信用取引】買方金利変更のお知らせ」2026年2月26日
https://www.nomura.co.jp/introduc/news/2026/20260226_1.html
・野村證券「【信用取引】オンライン専用支店の買方金利1.69%へ変更のお知らせ」2026年6月25日
https://www.nomura.co.jp/introduc/news/2026/20260625_2.html
・野村證券「【信用取引】オンライン専用支店の買方金利 1.96%へ変更のお知らせ」2026年9月25日
https://www.nomura.co.jp/introduc/news/2026/20260925_1.html
・SMBC日興証券「信用取引の金利変更についてのお知らせ」2026年10月9日
https://www.smbcnikko.co.jp/news/customer/2026/n_20261009_01.html
・三菱商事「2026年3月期 決算短信〔IFRS〕(連結)」2026年5月1日
https://www.mitsubishicorp.com/jp/ja/ir/library/earnings/pdf/202605j.pdf
・MSCI「MSCI ACWI Index」2026年9月30日時点
https://www.msci.com/indexes/index/892400
・バークシャー・ハサウェイ「株主への手紙」1989年
https://www.berkshirehathaway.com/letters/1989.html
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#金利上昇 #利上げ #日銀 #保険 #証券会社 #信用取引 #商社 #個別株 #オルカン #新NISA #インデックス投資 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。