インデックス逆転で来る2つの勧誘|暴落でアクティブと保険に乗るな
インデックス逆転で来る2つの勧誘|暴落でアクティブと保険に乗るな
新NISAでオルカンを積み立てているなら、「インデックス型の投資信託が、アクティブ型を初めて逆転した」というニュースは素直にうれしいはずです。
結論から言います。
この朗報のあと、次に大きな下げが来たとき、「下げに強いアクティブファンド」と「満期の金額が決まっている保険」の2つの勧誘が増えます。どちらにも乗らず、インデックスの積立を淡々と続けてください。
根拠は、コストと成績の一次データと、金融機関に18年いた僕の経験です。この記事で、逆転の中身と、次の下げで来る売り文句への返し方が分かります。

インデックス型が初めてアクティブ型を逆転|差は約1,200億円
逆転はギリギリです。でも、流れは本物です。
日本経済新聞の報道によると、株式に投資する日本の投資信託の純資産は、2026年9月11日時点でインデックス型が77兆9,900億円、アクティブ型が77兆8,700億円。インデックス型が初めて上回りました(出典:日本経済新聞 2026年9月16日の報道・モーニングスター・ジャパン協力の集計。原文は有料部分のため未確認)。
差は約1,200億円。相場が少し動けば、また入れ替わる差です。
範囲を広げた業界団体(資産運用業協会)の統計では、ETFを除く公募株式投信に占めるインデックス型は、2026年3月末で40.5%。まだ半分に届いていません。
ただ、2016年末は13.0%でした。10年たたずに3倍以上です。特に2020年末の18.4%から一気に伸びて、2025年末には39.8%まで来ています。
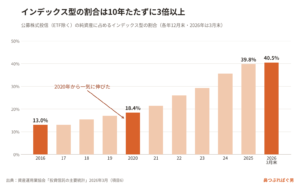
指数のほうが成績がいいじゃないか。そう気づく人が、これだけ増えた。いいことです。見出しの「逆転」で浮かれるより、10年で3倍という流れを押さえておけば十分です。
▼この章で参考にした一次情報
・資産運用業協会「投資信託の主要統計」2026年3月(項目6)
https://www.imaj.or.jp/statistics/factbook/pdf-cms/FACTBOOK_202603.pdf
逆転の理由はコストと成績|大型株アクティブは10年で83%が指数負け
逆転した理由は2つ。コストの安さと、成績の差です。
まずコスト。資産運用業協会の統計で、株式投信の信託報酬の平均(税抜・単純平均、2026年3月末)は、インデックス型が0.33%、アクティブ型が1.08%。約3倍です。買うときの販売手数料も、平均0.51%対2.01%で約4倍です。
正直、0.33%でも僕から言わせると高い。オルカンのような低コストの全世界株ファンドなら、もっと安く持てます。
次に成績。S&Pダウ・ジョーンズ・インデックスが、日本で売られているアクティブ投信をそれぞれの指数と比べた成績表(SPIVA日本スコアカード2025年末版)で、指数に負けた割合はこうです。
・日本の大型株ファンド:10年で83%、15年で80%
・世界株(グローバル株式)ファンド:10年・15年とも100%
・米国株ファンド:10年で98%、15年で95%
・日本の中小型株ファンド:10年で62%、15年で68%
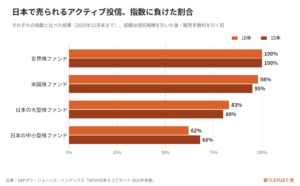
しかもこれは、販売手数料を引く前の成績です。窓口で手数料を払った人の手取りは、さらに下がります。
2025年の1年だけなら、日本の大型株ファンドで負けたのは49%。短期なら勝てる年もあります。でも資産形成は長期。長期で負けたら意味がありません。
日本の中小型株は3〜4割が勝っています。僕の見立てでは、大きな機関投資家が入りにくく、銘柄を絞れば勝つ余地がある分野です。ただ、そのために高い信託報酬を払う価値があるかは別の話。僕は日本に住んでいるので、自分で組めます。銘柄は教えません。同じ銘柄を買っても、同じ成績が出るとは限らないからです。
ちなみに僕自身の保有は、インデックス投資(パッシブ。多くはオルカンなどの全世界株で、S&P500も保有。中身は米国が中心)/ゴールド/東証REIT指数/ビットコイン/米国債/日本の中小型連続増配株(ぱぐ男ファンド)。全部、長く持つコアです。いろいろ持ったうえで、資産形成中のみなさんには「株式はオルカン1本でいい」と言っています。僕はもうリタイアしたあとの立場なので、持ち方が違うだけです。
インデックス投資も、世界の成長への賭けです。アクティブはその賭け先を絞っているだけ。指数に負けるのは、絞った賭けが外れているということです。
アクティブが長期で負ける仕組みは、
アクティブファンドはやめとけ|10年で8割が指数に負ける現実
でも詳しく書きました。
だから、投資信託を選ぶときに見るのは「誰が運用しているか」ではなく「毎年いくら引かれるか」です。
手数料の差が何十年でどれだけ効くかは、
で利回りを変えて比べてみると、ひと目で分かります。
▼この章で参考にした一次情報
・資産運用業協会「投資信託の主要統計」2026年3月(項目13・14)
https://www.imaj.or.jp/statistics/factbook/pdf-cms/FACTBOOK_202603.pdf
・S&Pダウ・ジョーンズ・インデックス「SPIVA日本スコアカード 2025年末版」(2025年12月末データ)
https://www.spglobal.com/spdji/en/documents/spiva/spiva-japan-year-end-2025.pdf
投資セミナーで増えるのは主催者の財布|ビジネスはアクティブ
高いお金を払ってプロや先生に任せれば資産が増える。これは幻想です。
アクティブファンドも投資セミナーも、構造は同じです。確実に入るのは売る側の手数料や参加費で、あなたの資産が増えるかは不確実。良くなるのは、売っている側の生活です。
今日の格言は「投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブ」。セミナーを開く側の頭は、投資ではなくビジネスでできています。悪いことではありませんが、あなたの資産を増やす場ではありません。
「この銘柄の選び方を教えます」というセミナーには近づかないでください。講師が本当にそのやり方で運用しているかは分かりませんし、同じことをやっても同じ成績が出る保証はありません。
僕は投資のセミナーをやりません。毎日の音声配信は聴くのにお金はかかりませんし、案件・PR・有料会員制もありません。いただいているのは、みなさんの時間です。そこは申し訳ない。でも、財布に手は突っ込んでいません。
人に会って学びたいなら、僕も応援会員として入っているリベシティのような場で、いろんな人の話を聞くほうがいい。僕の意見だけ聞いていてもいけません。僕の学びの原点も、両学長(リベラルアーツ大学)の考え方です。
高額セミナーの仕組みは、
高額投資セミナーがなくならない3つの理由|近づかないのが正解
にまとめています。
セミナーに使う時間とお金は、本業や副業というアクティブな側に回してください。
逆転の次に来るのは暴落と2つの勧誘
インデックス型にこれだけお金が集まった今、次の大きな下げで、あなたの財布に手を突っ込んでくる話が増えます。ここが今日いちばん伝えたいことです。
インデックス型の残高には、新NISAの盛り上がりやブームに乗って始めた人も数多くいるはずです。ただ、トレンドやブームはずっとは続きません。
どこかで株価が大きく下がる時は来ます。でも、それは健全な調整です。ブームで入った人やレバレッジをかけた人が退場していくだけ。株は売り買いで値段がつくので、全員がずっと買い続けることはありません。
そして、みなさんもいつかは売ります。出口では、必要な時に必要な分だけ取り崩す。これが正解です。
問題は、ブームで買った人が下げに耐えられずにやめること。そして、その時に出てくる売り文句です。
勧誘①「下げに強いアクティブ」
例えば「インデックスが30%下げた局面で、うちのファンドは10%の下落で済みました」。下げた期間だけを切り取った話です。見るべきは10年・15年の成績と、毎年引かれる手数料です。
勧誘②「確定する保険」
例えば「投資した100万円が70万円になっているでしょう。保険なら満期の受取額が決まっています」。確かめるべきは、途中で解約したらいくら戻るのかと、払った保険料のうち手数料にいくら消えるのかです。
僕は金融機関に18年いて、そのうち15年は保険を売る側にいました。当時は、自分が手数料の高い商品を勧めている自覚はありませんでした。個人の悪意ではなく、業界の構造の話です。気づかないって、怖いんです。相場が荒れて不安な時ほど、「確定」「下げに強い」という言葉は魅力的に聞こえます。
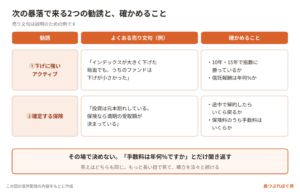
どちらも答えは同じです。そうじゃない。もっと長い目で見てください。
インデックスへの批判も増えます。よく挙がるのは、価格発見の機能が落ちる、企業へのガバナンス(監視)が弱まる、市場のリスクが大きくなる、の3つ(両学長の学長マガジン 2026年9月16日でも、この3つに分けて取り上げられていました)。どれも市場全体の話で、あなたが積立をやめる理由にはなりません。
僕の配信を聞いてくれている人には、僕みたいに少し嫌な人間になってほしい。世の中に出回るいい話を、一度疑ってほしいんです。
下げの局面で「確定」「下げに強い」と言われたら、その場では決めずに「手数料は年何%ですか」とだけ聞き返してください。
まとめ|朗報の日こそ淡々と積立を続ける
・インデックス型が初めてアクティブ型を逆転。差は約1,200億円でも、10年で3倍の流れは本物
・理由はコストと成績。日本の大型株アクティブも10年で83%が指数に負けている
・次の大きな下げで「下げに強いアクティブ」と「確定する保険」の勧誘が増える
ブームではなく、世界の成長を信じて何十年も持つつもりで、オルカンを買ったはずです。
今日やることは1つ。証券アプリで、持っている投資信託の信託報酬を1本だけ見てください。小数点の前が「0」か「1」か。それだけで、次に来る勧誘を見分ける目が1つ増えます。
▼インデックス投資の話をもっと読みたい方はこちら
増やす力
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #インデックス投資 #アクティブファンド #オルカン #投資信託 #信託報酬 #資産運用 #長期投資 #貯蓄型保険 #投資セミナー #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。