iDeCo上限6.2万円でも新NISAが先|増やしていい会社員は2タイプ
iDeCo上限6.2万円でも新NISAが先|増やしていい会社員は2タイプ
iDeCoの上限が12月から上がると聞いて、「掛金を増やした方が得なのかな」と迷っていませんか。
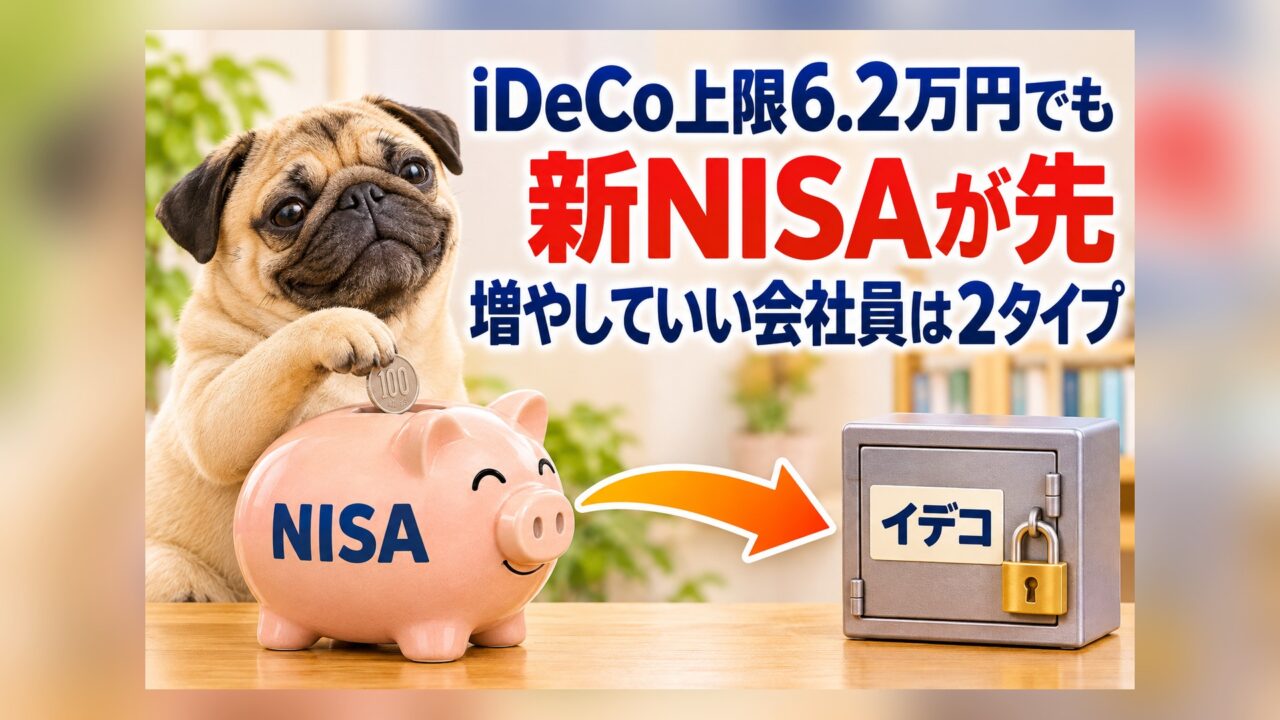
結論から言うと、新NISAの枠を使い切れていないなら、iDeCoを増やす前に新NISAが先です。
新NISAは必要なときに必要な分だけ出せますが、iDeCoは原則60歳になるまで受け取れないお金だからです。
この記事では、12月からの変更点、それでも増やしていい会社員の2タイプ、僕が月2万3,000円のまま増やさない理由をお話しします。

会社員のiDeCo上限は12月分から6万2,000円に上がる
企業年金がない会社員のiDeCoの上限は、12月分の掛金から、月2万3,000円が6万2,000円に上がります。引き落としで言えば、2027年1月からです。
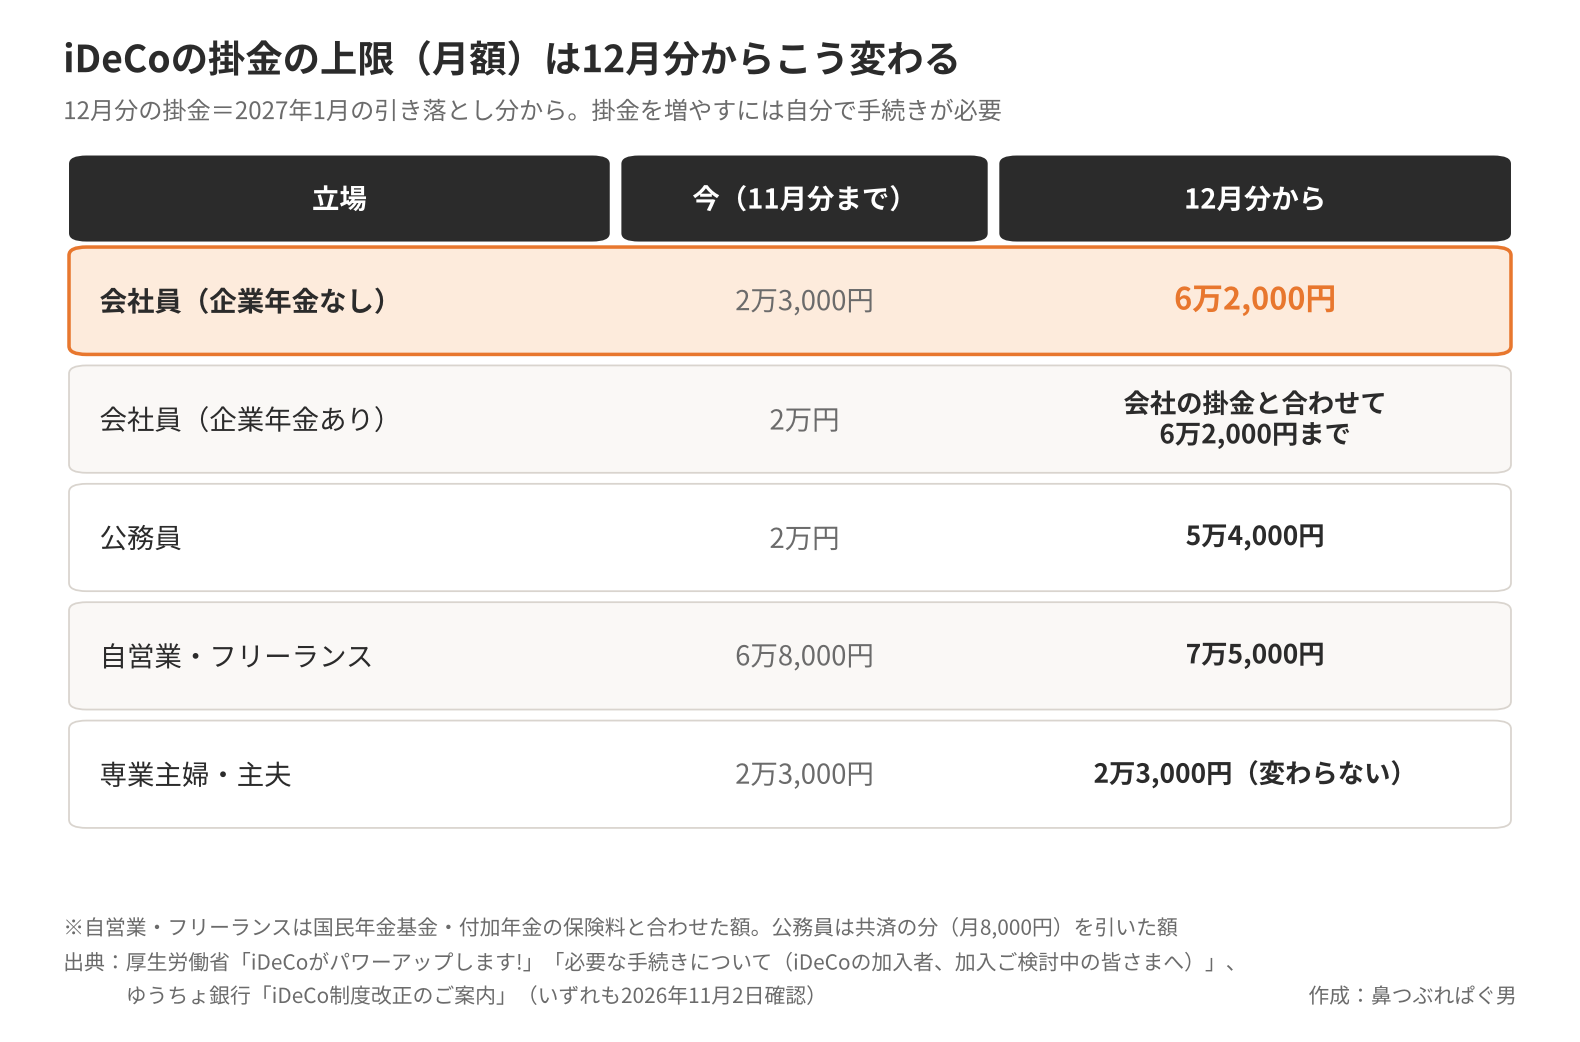
企業年金がある会社員は、今の月2万円から、会社が出している掛金と合わせて6万2,000円までになります。会社の分が大きい人ほど、iDeCoに出せる枠は小さくなります。
公務員は、共済の分の月8,000円を引いた5万4,000円まで上がります。自営業・フリーランスは月6万8,000円が7万5,000円になりますが、これは国民年金基金や付加年金の保険料と合わせた金額です。専業主婦・主夫は月2万3,000円のまま変わりません。
ただし、上限が上がるだけで、掛金は自動では増えません。
増やしたい人は、自分で手続きが必要です。マイナンバーカードを使う「e-iDeCo」なら、2026年12月1日〜24日に手続きすると、12月分から変えられます。
ただし、e-iDeCoが使えるかは金融機関によって違い、内容によっては12月分に間に合わないこともあります。書面の締切も金融機関ごとに違うので、加入先の案内を確かめてください。
▼この章で参考にした一次情報
・厚生労働省「iDeCoがパワーアップします!」(2026年11月2日確認)
・厚生労働省「必要な手続きについて(iDeCoの加入者、加入ご検討中の皆さまへ)」(2026年11月2日確認)
・ゆうちょ銀行「iDeCo制度改正のご案内」(2026年11月2日確認)
上限が上がっても、増やす前に新NISAが先
新NISAの枠を使い切れていないなら、順番は新NISAが先です。
理由は、お金を出せるタイミングの違いです。
新NISAは、必要なときに必要な分だけ売れます。iDeCoは、60歳より前にまとまったお金が要っても、原則として出せません。いつでも出せる箱を先に埋めて、出せない箱はそのあとです。
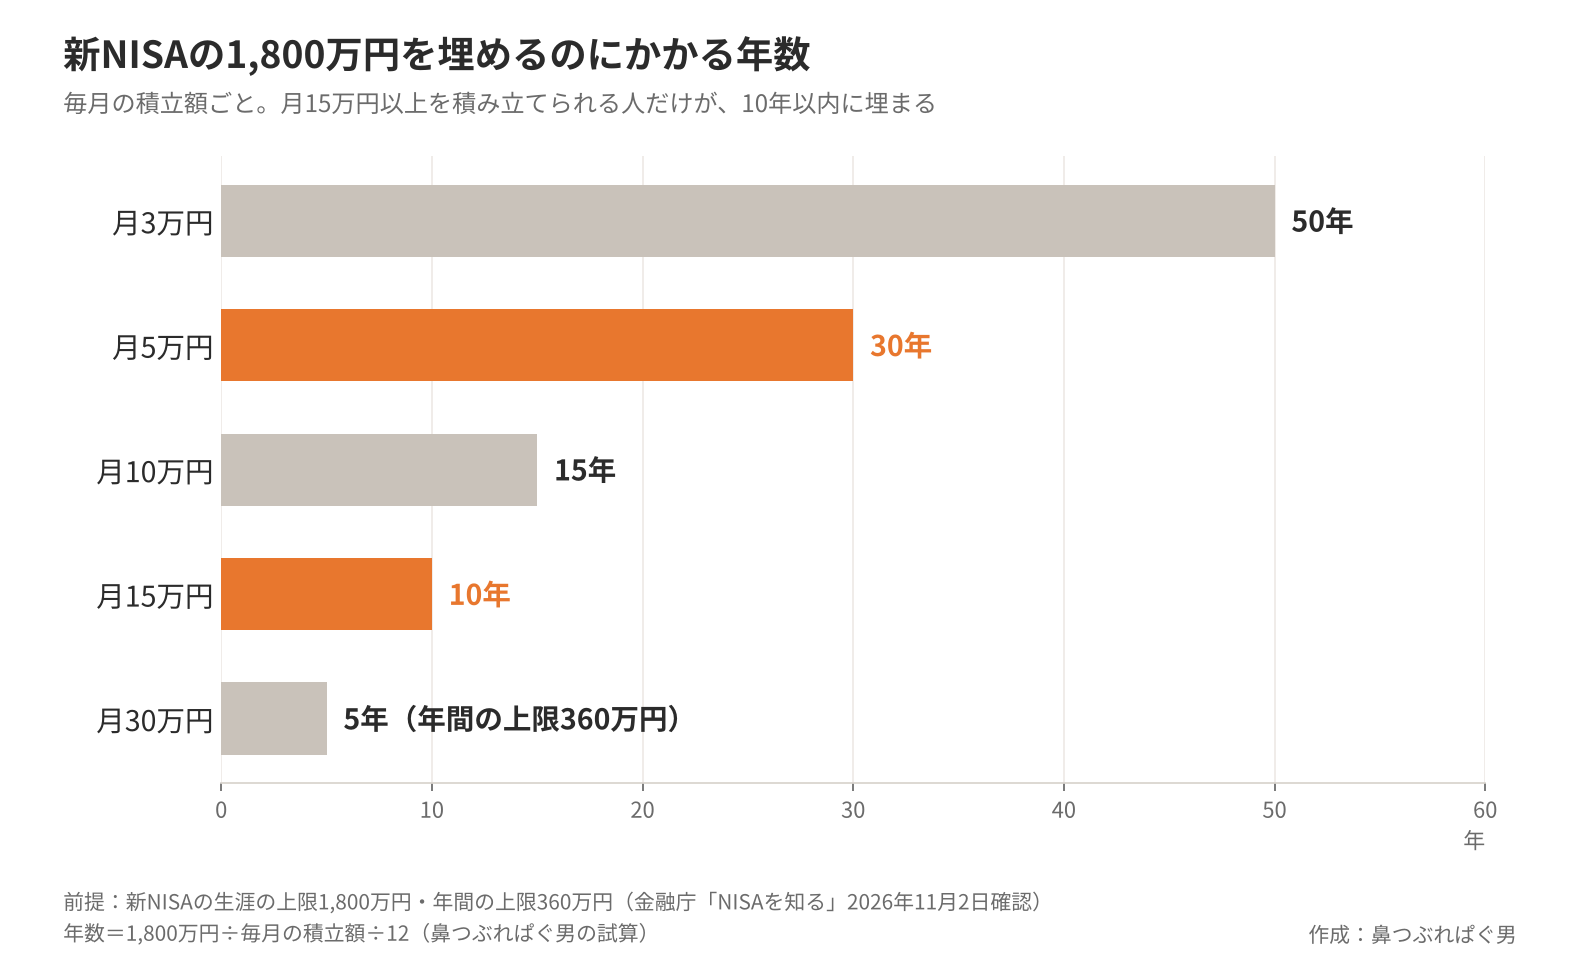
しかも、新NISAの枠は大きいです。生涯で1,800万円まで入れられて、年間の上限は360万円です。
毎月5万円の積立なら、1,800万円を埋めるのに30年かかります。毎月15万円でも、ようやく10年です。(鼻つぶれぱぐ男の試算)
埋めるまでの間、全世界株やS&P500、先進国株のような低コストのインデックスファンドを淡々と積み立てて、出さずに置いておく。それだけで70点、80点の最適解が取れています。
自分の毎月の積立額で将来どれくらいになりそうかは、シミュレーターで確かめられます。
節税商品より新NISAを優先する理由は、以前の記事にも書きました。
資産形成は節税商品より新NISA制度優先|40歳リタイア投資家が教える本当に失敗しないお金の守り方
僕が新NISAとインデックス投資を軸にしているのは、リベシティで両学長の考え方を学んだのが原点です。
▼この章で参考にした一次情報
・金融庁「NISAを知る」(2026年11月2日確認)
iDeCoを増やしていい会社員は2タイプ
新NISAを早く埋められる人と、相場を見ると売ってしまう人は、iDeCoを増やしていいです。
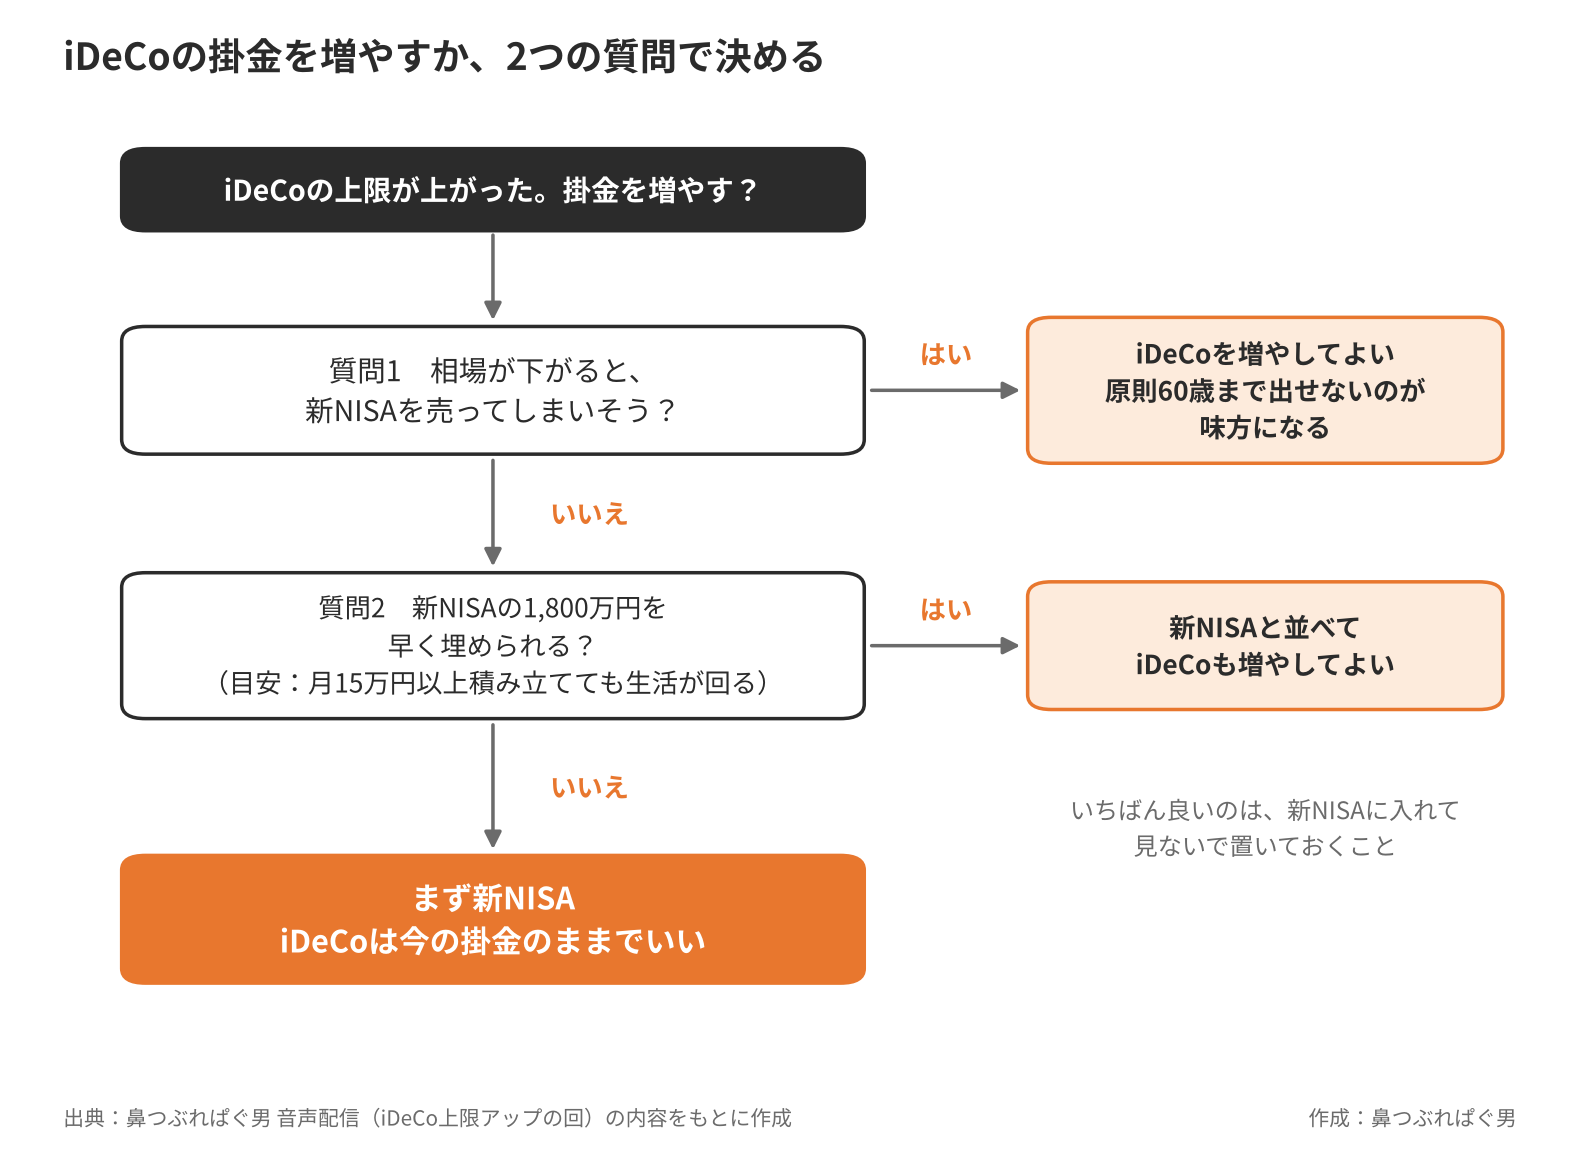
1つ目は、新NISAの枠が早く埋まる人です。
毎月15万円以上を積み立てても、今の生活を心豊かに回せる人。こういう人は、新NISAと並べてiDeCoを上限まで使って構いません。
所得が多い人ほど、掛金で戻る税金も大きくなります。日本の所得税は、所得が多いほど税率が上がる仕組みだからです。
2つ目は、相場が気になって新NISAを売ってしまう人です。
新NISAの「いつでも出せる」は、メリットでもありデメリットでもあります。下がるたびに気になって売ってしまう人には、iDeCoの「原則60歳まで出せない」が、逆に味方になります。とはいえ究極を言えば、新NISAに入れて見ないで置いておくのが一番です。
iDeCoの中身は、商品の選び方さえ間違えなければ悪くありません。掛金は全額が所得控除になり、運用中の利益にも税金がかかりません。中で商品を入れ替えても、それまでの利益に税金はかかりません。
何十年払っても増え方がわずかな貯蓄型保険とは、ここが違います。
目安は126の法則です。積立は「126÷年率」で、元本が約2倍になる年数をざっくり出せます。年6%なら約21年です。
例えば月1万円を21年積み立てると、元本252万円が約493万円になる計算です。(鼻つぶれぱぐ男の試算)
年6%は計算のための仮定で、将来の成果を約束するものではありません。
商品は、低コストのインデックスファンドを選びます。iDeCoをするなら楽天証券かSBI証券で、どちらでも構いません。いつもすすめている「eMAXIS Slim 全世界株式(オール・カントリー)」は、どちらのiDeCoにもありません。
その代わりに選ぶなら、こうです。
全世界株は、楽天証券なら「楽天・プラス・オールカントリー株式インデックス・ファンド」、SBI証券なら「eMAXIS Slim 全世界株式(除く日本)」。S&P500は「楽天・プラス・S&P500インデックス・ファンド」と「eMAXIS Slim 米国株式(S&P500)」、先進国株は「たわらノーロード先進国株式」と「eMAXIS Slim 先進国株式インデックス」です。
SBI証券でiDeCo(セレクトプラン)をしている人は、もう1つ確認があります。SBI証券は10月16日に、セレクトプランの商品を11本外して、10本足しました。外れた商品は新しく買えなくなりますが、持っている分はそのまま持てます。
外れた商品に積み立てを続けていないか、加入者サイトの配分設定を一度見てください。
2022年に別のプランで商品を外したときは、配分を変えなかった分が「未指定」になり、現金のまま置かれました。今回の扱いは、SBI証券から届いた案内で確かめてください。
▼この章で参考にした一次情報
・楽天証券「商品一覧|個人型確定拠出年金(iDeCo)」(2026年11月2日確認)
・SBI証券「運用会社別セレクトプラン商品一覧」(2026年11月2日確認)
・SBI証券「SBI証券 iDeCo セレクトプラン 運用商品見直しのお知らせ」2026年6月1日
・SBI証券「SBI証券iDeCo(オリジナルプラン)運用商品除外についてのご案内」2022年4月28日
iDeCoは始めるとやめにくく、受け取るときの税金も複雑
iDeCoは、一度始めたら簡単にはやめられないお金です。
掛金を止めることはできます。ただ、止めている間は、受け取るときの退職所得控除の計算に入る年数が増えません。iDeCoの一時金の控除は、掛金を出した期間で計算するからです。
受け取るときにも税金がかかります。一時金で受け取れば退職所得控除、年金で受け取れば公的年金等控除の対象です。一時金は会社の退職金と同じ控除の枠を使うので、2つの時期が近いと控除が小さくなります。
しかも、2026年からこの調整が厳しくなりました。iDeCoの一時金を先に受け取り、あとから会社の退職金を受け取る場合、これまでは5年あければよかったのが、10年あける必要があります。正確には、退職金を受け取る年の前年以前9年内(改正前は4年内)に、2026年1月以後のiDeCoの一時金を受け取っていると調整の対象です。
例えば60歳でiDeCoを一時金で受け取ったら、会社の退職金は70歳以降でないと、2つとも満額の控除は使えません。受け取る順番によって別の年数のルールもあり、正直めんどくさいです。
それでも、税金がかかること自体は悪いことではありません。
税金を払うのは、ちゃんと儲かったからです。
中身の悪い商品で増えないくらいなら、増えて税金を払う方がずっといい。税金との付き合い方は、こちらの記事に書いています。
税金は払うほど儲かってる証拠!節税を目的にすると損する理由3つ
▼この章で参考にした一次情報
・厚生労働省「iDeCoの概要」(2026年11月2日確認)
・国税庁「令和8年版 源泉徴収のあらまし 税制改正等の内容」(2026年11月2日確認)
・国税庁「No.1420 退職金を受け取ったとき(退職所得)」令和8年4月1日現在法令等
僕が月2万3,000円のまま増やさない3つの理由
僕自身は、今のところiDeCoを月2万3,000円のまま増やしません。
妻も僕も、iDeCoは月2万3,000円です。昔の僕なら、上限が上がった瞬間に「よし、上げたれ」とポンと上げていたと思います。入れられる枠は全部入れる、節税、節税という性格だったからです。
セミリタイアしてから、考え方が変わりました。
理由は3つあります。
1つ目は、新NISAへの移し替えがまだ終わっていないからです。
新NISAは年360万円までしか入れられないので、埋めるには最短でも5年かかります。
僕はお金を「20年後、30年後まで置いておくお金」と「今取り崩して生活費にあてるお金」に色分けしています。45歳の僕がiDeCoを受け取るのは、65歳ごろの予定です。
新NISAは出すタイミングを自分で決められるので、できれば最後まで出さずにいきたい。その新NISAを埋め終わるまでは、iDeCoを増やすメリットが小さいんです。
2つ目は、僕には税金の戻りが小さいからです。
セミリタイアした今の僕の所得では、掛金を増やしても戻る税金はそれほど多くありません。
3つ目は、節税に頭を使いすぎたくないからです。
小規模企業共済で節税し、その貸付で借りたお金をiDeCoに入れて両方で節税する、という話もあります。うまくやれば利益は出るかもしれませんが、わずかです。借金でお金を回すのが癖になるのは良くないので、僕はすすめません。
節税を意識して新しい商品に飛びつき、ガチャガチャ動かすのは、リタイアしてからやめました。iDeCoは出口まで複雑になるので、できるだけシンプルにしています。
ただし、ずっと増やさないと決めたわけではありません。発信やビジネスがうまくいって収入が増え、iDeCoに置く方が効率がいいと判断したら、金額を変えます。それまでの1〜2年で多少損をしても、気にしません。
受け取り方も、一時金にするか年金と組み合わせるかは、その時に専門家に相談して決めます。
まとめ|iDeCoを増やす前に新NISAが何年で埋まるか見る
上限が上がっても、iDeCoを増やすのは新NISAの次です。
新NISAを使い切れていないなら、まず新NISA。増やしていいのは、新NISAを早く埋められる人と、相場を見ると売ってしまう人の2タイプです。
投資も人生も、正解はなく、最適解はあります。
今日やることは1つです。
1,800万円を自分の毎月の新NISAの積立額で割り、さらに12で割ってみてください。その年数が、iDeCoを増やすかどうかの物差しです。
▼iDeCoや節税の話をもっと読みたい方はこちら
▼参考資料(2026年11月2日確認)
・厚生労働省「iDeCoがパワーアップします!」
https://www.mhlw.go.jp/content/12500000/001620594.pdf
・厚生労働省「必要な手続きについて(iDeCoの加入者、加入ご検討中の皆さまへ)」
https://www.mhlw.go.jp/content/12500000/001726959.pdf
・厚生労働省「iDeCoの概要」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/kyoshutsu/ideco.html
・ゆうちょ銀行「iDeCo制度改正のご案内」
https://www.jp-bank.japanpost.jp/kojin/shisanunyou/kakutei/news/pdf/ideco_kaisei.pdf
・金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/
・楽天証券「商品一覧|個人型確定拠出年金(iDeCo)」
https://dc.rakuten-sec.co.jp/service/product/
・SBI証券「運用会社別セレクトプラン商品一覧」
https://go.sbisec.co.jp/prd/ideco/howto_item_select.html
・SBI証券「SBI証券 iDeCo セレクトプラン 運用商品見直しのお知らせ」2026年6月1日
https://search.sbisec.co.jp/v2/popwin/info/home/irpress/home_prestory260601_011530.pdf
・SBI証券「SBI証券iDeCo(オリジナルプラン)運用商品除外についてのご案内」2022年4月28日
https://go.sbisec.co.jp/prd/ideco/news_220428.html
・国税庁「令和8年版 源泉徴収のあらまし 税制改正等の内容」
https://www.nta.go.jp/publication/pamph/gensen/aramashi2026/pdf/01.pdf
・国税庁「No.1420 退職金を受け取ったとき(退職所得)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#iDeCo #新NISA #iDeCo改正 #会社員 #節税 #退職所得控除 #インデックス投資 #オルカン #資産形成 #老後資金 #お金の勉強 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。