AI記事は50点|医療保険の解約で分かったAIに任せられない領域
AI記事は50点|医療保険の解約で分かったAIに任せられない領域
【特別編・読み比べの結果】
9月12日に、同じお題「医療保険を解約したいけど怖い人へ」で2本の記事を同時公開しました。
①AI(Claude)にお題と想定読者だけを渡して書かせた記事、
②私の音声配信の文字起こしから作った記事です。
この記事は、その2本を私自身が読み比べた感想です。
▶ ①AIだけで書いた記事:
【AI検証】医療保険の解約が怖い会社員へ|解約直後に病気になっても困らない根拠と手順
▶ ②音声配信から作った記事:
医療保険の解約が怖い人へ|会社員の健康保険が最強な3つの理由
「お金のことは、もうAIに聞けば十分じゃないか」。
そう思い始めた人へ。
結論から言います。
AIが書いた記事は、誰が読んでも50点の平均点でした。
制度も数字も正確です。
でも、あなたにとっての最適解は出てきません。
根拠は、同じお題で2本の記事を実際に作って読み比べた結果です。
読めば、AIに任せていい領域と任せてはいけない領域の線が引けます。
医療保険の解約で悩む人には、AI記事の「それは違う」と思った5か所も書きます。

読み比べ企画の中身:AIに渡したのはお題と想定読者だけ
結論から言うと、条件はAIに有利にも不利にもしていません。
①のAI記事は、Claudeの最新モデル(Fable 5.1)に、考える深さも高めの設定(High)で書かせました。
渡したのはお題と想定読者の設定だけ。
僕の音声配信も、実体験も、過去の記事も一切読ませていません。
Claudeの中にある一般的な情報だけで書いた記事で、本文は一文字も直していません。
②はいつも通り、僕が音声配信で話した内容を文字起こしして記事にしたものです。
実体験も、僕の断言も、そのまま入っています。
どちらが役に立つかは人によって違うので、この記事はあくまで僕の感想です。
AI記事の良かった点:制度と数字は正確だった
結論から言うと、AI記事の制度説明は正確で、僕が見落としがちな視点も1つありました。会社員がすでに入っている「3つの医療保険」として、高額療養費制度、傷病手当金、付加給付を並べていました。
傷病手当金は「病気やケガで連続3日休んだ後、4日目から標準報酬日額の3分の2が支給される」と、法律に基づいた書き方で、間違っていません。
「確かにそうだな」と思ったのが付加給付です。
大手の健康保険組合には、高額療養費の上限よりさらに自己負担を抑える独自の給付があります。
僕がいた郵便局にも共済組合がありました。
協会けんぽには基本的に無い、が僕の理解です。
健康保険証の保険者名を見て、健康保険組合なら組合のサイトか会社の総務で「付加給付があるか」を1回確認してください。
制度の中身は
高額療養費制度+付加給付制度を知れば民間医療保険はいらない【会社員向け】
で書いています。
数字も出典付きでした。
生命保険文化センターの調査を引いて、1回の入院の自己負担は平均で約20万円、平均入院日数は17.7日(2022年度調査。高額療養費適用後で、差額ベッド代・食事代・交通費を含む)。
最新の2025年度調査では平均18.7万円・16.0日です(出典:生命保険文化センター https://www.jili.or.jp/lifeplan/lifesecurity/1210.html )。
平均なので高齢で長く入院する人が数字を押し上げていますが、「ひと月20万円ぐらい」と見ておけば備えの目安になります。
「見えないものに払っているから怖い。だから数字を見なさい」という組み立ても同感です。
AI記事で「それは違う」と思った5か所
結論から言うと、AI記事は一般論として正しくても、僕の判断と違うところが5つありました。
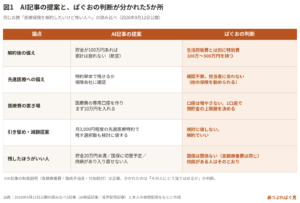
1つ目。「貯金が100万円あれば家計は崩れません」という断定です。
100万円が独り歩きすると誤解が出ます。
僕は、生活防衛費(生活費の半年〜1年分)とは別に、家電の故障なども含む突発の出費に備える特別費を持つ考え方です。
特別費で100万円、不安なら200万円、先進医療まで心配なら300万円。
2つ目。「先進医療特約単体で残せるか保険会社に確認してください」。
確認しなくていいです。
先進医療は最先端の医療ではなく、症例が少なく評価の途中にある治療です。
あるかないか分からないものに毎月払うより、300万円を貯めておいてください。
使わなければ他のことに使えばいい。
それから、この件で保険担当者に会わないこと。
他の保険を勧められます。
個人の悪意ではなく、それが仕事だからです。
コールセンターに相談の電話をするのもやめておく。
3つ目。「医療費の専用口座を作って、まず10万円を入れる」。
要りません。
口座が増えると持ち物が増えるだけです。
1つの口座で、預貯金として確保する上限額を決める。
たとえば生活防衛費300万円+特別費100万円で400万円。
360万円に減ったら次の給料で戻す。
450万円に増えたら、超えた50万円は投資に回す。
それで十分です。
4つ目。「減額して月3,000円程度の先進医療特約で残す選択肢も検討に値します」。
検討に値しません。
引き留め提案も受けなくていい。
医療保険は要りません。
解約でいいです。
AI記事は流れ上、両論を書いただけ。
でも僕はここをはっきり言います。
5つ目。残したほうがいい人に「国民健康保険に切り替える予定の人」を挙げていました。
関係ないと思います。
国保でも健康保険でも、高額療養費制度はあります。
「持病があって入り直せない人」は、そのとおりです。
加入時に告知があるので、一度やめると同じ条件では戻れません。
保険は損するつもりで入るもの:僕の記事の芯
結論から言うと、僕の記事とAI記事の一番の違いは、この一文があるかどうかです。
保険は損するつもりで入るものです。
公的保険も民間の医療保険も、根っこは相互扶助です。
困った人がいたら、そこにお金が集まる仕組み。
払った分より受け取る分が少ない人が大半なのは当たり前で、その代わり、当たったら生活が破綻する事態に備えるのが保険です。
では会社員にとって「当たったら破綻」はどこか。
高額療養費制度で、ひと月の自己負担には上限があります(金額は所得区分で変わります。最新の上限額は厚生労働省の案内で確認してください)。
仮に月10万円だとして、月10万円の支出で生活が破綻する人が日本にどれだけいるでしょうか。
それぐらいは貯めてください、というのが僕の本音です。
月10万円を出せる人に医療保険が要るか。
要りません。
1日入院して5,000円もらったところで、何も変わりません。
数字で言います。
月1万円の医療保険を20年払うと240万円です。
同じ1万円をオルカンに20年積み立てていたら、順当にいけば倍ぐらいの480万円前後になる、というのが僕の見立てです(利回りは保証されません)。
積み立てたお金は世界の成長とインフレにくっついて動くので、20年後に医療費が上がっても対応できます。
一方の医療保険は日額でしか出ません。
240万円を回収するには、日額2万円でも120日の入院が要ります。
もう1つ、業界にいた人間として書いておきます。
20年前、30年前に「若いうちに入れば保険料が安いまま」と勧められて終身医療保険に入った人がいます。
20年経つと入院は短くなり、外来で済む手術が増え、昔の保険では保障が出ない場面が出てきます。
そこで「今なら今の医療に対応した保障に切り替えられます。保険料は上がりますが」という提案が来る。
個人の悪意ではなく、業界でよくある売り方です。
その間に毎月1万円を積み立てていたら、と考えてください。
AIに任せていい領域と、任せられない領域
結論から言うと、AIは「1つの役割を切り出して任せる」と圧倒的に優秀で、「全部を組み合わせてあなたの最適解を出す」ことはできません。
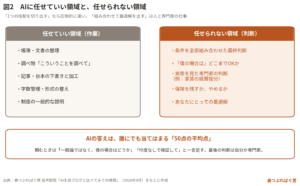
帳簿の整理、文書の整理、調べ物。
こういう作業はAIに任せたほうが早い。
自分で探すより「こういうことを調べて」と頼むほうが速い。
僕の記事作りも同じで、AIは業務効率化の道具として毎日使っています。
ただ、「これとこれを組み合わせたとき、僕の場合はどこまでOKなのか」という話になると、AIは一般的な情報を全部引っ張ってきて「これぐらいに収めておきましょう」という平均点を出してきます。
それがその人の最適とは限りません。
最適は人によって違うからです。
税理士さんを雇う理由は、ここにあります。
例えば経費の按分。
一般論では「家賃はこれぐらい」と言われる。
でも「あなたの場合は家をこれだけ事業で使っているから、7割は経費にできますね」という判断は、実態を見た専門家でないと出せません(あくまで例です)。
AIには見えない部分です。
以前
相談料をケチると一番高くつく|損しない税理士・FPの選び方3つ
で書いたことと同じです。
AIはこれから、皆さんの生活にどんどん入ってきます。
だからこそ、任せていい領域と任せられない領域を分けてください。
AIに頼むときは「一般論ではなく、僕の場合はどうか」「忖度なしで検証して」と一言足す。
それでも出てくるのは平均点だと思って、最後は自分か専門家が判断する。
まとめ:50点の記事か、20点か80点の記事か
要点は3つ。
①AI記事は制度も数字も正確で、誰が読んでも50点の平均点だった。
②僕の記事は実体験が入るぶん、人によって20点にも80点にもなる。
③AIに任せていい領域と任せられない領域を分ける。
自画自賛は変ですが、僕の記事は納得できない人もいれば、「ここまで踏み込んで言ってくれた」と80点をつける人もいる。
それでいい。
誰にでも当てはまる50点を、僕が書く必要はないからです。
今日の一歩は1つだけ。
上の2本を読み比べて、「自分ならどっちに何点をつけるか」をコメントで教えてください。
次の記事の材料にします。
▼お金の5つの力の話をもっと読みたい方は「お金の5つの力」へ
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#AI活用 #Claude #AI記事 #医療保険 #医療保険いらない #健康保険 #高額療養費制度 #保険見直し #生活防衛費 #元保険営業 #セミリタイア #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。