試算で約31万円多く残る|変額年金は元本割れでも乗り換える理由
試算で約31万円多く残る|変額年金は元本割れでも乗り換える理由
「家計の株と投信が、初めて保険を上回った」。このニュースを見て、手元の貯蓄型保険や変額年金のことが気になった方へ。
先に結論を言います。
変額年金は、解約した日の元本割れではなく、20年後の残り方で比べてください。
9年目に元本割れで解約し、戻ったお金をオルカンに移した方が、続けるより20年後に約31万円多く残りました。(鼻つぶれぱぐ男の試算)
僕は金融機関で18年働き、そのうち15年は保険を売る側にいました。その内側から見た保険の仕組みと、ニュースの本当の中身、乗り換えを判断する数字の見方を順番に書きます。

家計の株・投信が保険を初逆転|良いニュースの日ほど身を引き締める
家計が持つ株と投資信託の合計が、初めて保険・年金を上回りました。
報道によると、日銀が9月17日に公表した資金循環統計で、3月末の家計の株式・投信は590兆円、保険・年金は579兆円でした。統計をさかのぼれる2005年3月以降で、初めての逆転です。
6月末には差がさらに開いています。株式等が486兆円、投資信託が193兆円で合わせて679兆円、保険・年金・定型保証は586兆円です。
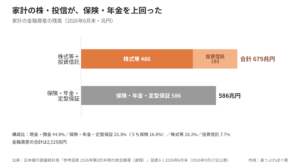
家計の金融資産は全部で2,519兆円です。内訳は現金・預金が44.9%、保険・年金・定型保証が23.3%、株式等が19.3%、投資信託が7.7%でした。
両学長の学長マガジンでも取り上げられた話題で、日本の家計がやっと預金と保険から投資へ動き出した、という明るいニュースです。
ただ、僕は少し違う見方をしています。
こういう良いニュースが新聞にバンバン載る時ほど、身を引き締めてください。
相場はずっと上がり続けるわけではありません。明るい見出しのあとに、ズルズル下がる相場が来ても積立を止めない。その覚悟を、今のうちに決めておく時です。
▼この章で参考にした一次情報
・日本銀行調査統計局「参考図表 2026年第2四半期の資金循環(速報)」図表3-1 2026年6月末(2026年9月17日公表)
・報道:日本経済新聞(2026年9月17日)
・参考:両学長「学長マガジン」9月18日のお金のニュース回
増えた88.9兆円のうち、新しく入ったお金は3.7兆円だけ
株・投信が保険を逆転した一番の理由は、お金が移ったことではありません。株が値上がりしたことです。
4〜6月の3か月で、家計の株・投信の残高は88.9兆円増えました。そのうち新しく流れ込んだお金は3.7兆円だけで、差の約85兆円は株高などによる評価益が中心という分析です。
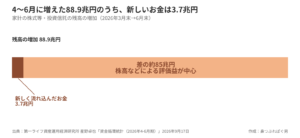
増えた分のほとんどは、値上がりです。
裏を返すと、株や投信を持っていなかった人は、この値上がりを受け取れていません。新NISAで積み立てている人は、この恩恵をちゃんと受けています。
もちろん、お金の流れも本物です。直近1年をならすと、投資信託には3か月ごとに平均3.4兆円のお金が入り続けていて、背景には新NISAの定着があります。
アメリカにも同じ構図があります。9月16日の記者会見で、FRB(アメリカの中央銀行)のウォーシュ議長は、最も恵まれない人を「金融資産を持たない人」と説明しました。
議長の言い方では、国の半分弱がこれに当たります。家の持ち分も401k(アメリカの企業型の年金口座)もなく、2週間ごとの給料だけで暮らしている人たちです。
投資に回せるお金がある時点で、僕も含めて、この記事を読んでいるあなたは恵まれている側にいます。それは誰かにもらった立場ではなく、自分で作ってきた立場です。
自信を持って、今の積立をそのまま続けてください。
▼この章で参考にした一次情報
・第一ライフ資産運用経済研究所 星野卓也「資金循環統計(2026年4-6月期)」2026年9月17日
・米連邦準備制度理事会(FRB)「Transcript of Chairman Warsh’s Press Conference」2026年9月16日 p.9-10
保険は「比率」が下がっても「残高」は増えている
保険の側は、割合では株・投信に抜かれましたが、残高そのものは減っていません。
保険・年金・定型保証の残高は前年より3.2%増え、いわゆる保険だけでも3.0%増えて426兆円です。解約ラッシュが起きているわけではなく、まだ多くの人が貯蓄型の保険を持ったままです。
ただ、同じ1年で株式等は47.0%、投資信託は36.8%増えています。
保険の中のお金は、この値上がりを自分では取りにいけません。
保険営業を15年やっていた立場から言うと、保険会社は緻密な計算をするプロの集団です。裏では債券などで運用して利益を取り、社員の給料まで計算に入れて商品を設計しています。最初から損をすると思って出す商品は、どんなビジネスにもありません。
個人の悪意ではなく、構造の話です。
直接投資していれば、途中の上げ下げはあっても、値上がりした分はそのまま自分のものになります。保険を通すと上げ下げを見ずに済む代わりに、増えた分の取り分は、保険会社が設計の段階で決めています。
金利が上がる局面では、この差がさらに開きます。たとえば100万円が10年後に110万円になると約束された貯蓄型の保険に今入ると、途中で世の中の金利が2%、3%と上がっても、受け取りは設計書どおりの110万円が基本です。配当がつく商品もありますが、出すかどうかを決めるのは保険会社です。
一方、変動金利の個人向け国債のように直接持っていれば、金利が上がると受け取る利子も見直されます。直接買うか、保険会社を通して買うか。それだけで、金利上昇の恩恵を受け取る時期が大きくずれます。
僕自身、月5〜6万円払っていた医療保険と貯蓄型保険を全部解約して、NISAに振り替えました。きっかけは2019年に、両学長の発信で保険以外のお金の勉強を始めたことです。
▼この章で参考にした一次情報
・日本銀行調査統計局「参考図表 2026年第2四半期の資金循環(速報)」図表3-1 2026年6月末(2026年9月17日公表)
変額年金は「解約した日」ではなく「20年後」で比べる
元本割れが怖くて解約できない変額年金も、20年後の残り方で比べると、乗り換えた方が多く残る計算になります。
例として、月1万円・20年払いの変額個人年金保険を9年続けたケースで計算しました。9年で払ったのは108万円、解約して戻るのは85%の約91.5万円とします。
比べるのは2つです。
1つ目は、そのまま20年続けるケース。
運用は手数料を引いた後で年3%と置きました。払う合計は240万円で、20年後は3,276,672円です。(鼻つぶれぱぐ男の試算)
2つ目は、9年目に解約して乗り換えるケース。
戻った約91.5万円をオルカンに移し、残り11年も月1万円を新NISAで積み立てます。年6%で計算すると、払う合計は同じ240万円で、20年後は3,591,852円です。(鼻つぶれぱぐ男の試算)
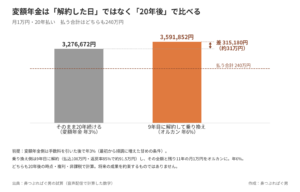
元本割れで解約した方が、約31万円多く残る計算です。
しかも変額年金の側は、最初から年3%で順調に増えたという、かなり甘めの条件です。それでも、結果は逆転しません。
差は20年後で終わりません。オルカン側は、その後も年6%の複利が効き続ける計算です。
受け取り方にも差があります。年金タイプで受け取ると、受け取る時期と回数は契約で決まります。新NISAなら、必要な時に必要な分だけ売り、暴落の年は売らずに待つことができます。
受け取り方は契約ごとに違うので、手元の「ご契約のしおり」の受取方法の欄で確かめてください。
自分の積立額や年数で比べたい方は、シミュレーターに数字を入れてみてください。
注意点が1つあります。
契約から間もない人は、解約控除が引かれます。大手生命保険会社が公開している変額個人年金保険の例示では、月2万円を1年払って解約すると、払った24万円に対して戻るのは10万〜11万円です。この商品の解約控除は、払込が84か月(7年)に達するとゼロになります。
まだ7年たっていない人は、解約控除で減る分も入れて比べてください。解約返戻率だけで時期を決めない理由は、以前の記事にまとめています。
貯蓄保険は解約返戻率で解約時期を決めてはいけない理由【元保険販売員が暴露】
▼この章で参考にした一次情報
・ソニー生命保険「変額個人年金保険(無告知型)22/無配当」ご契約の例(2023年9月現在の案内)
・ソニー生命保険「変額個人年金保険(無告知型)22(無配当)および一時払変額個人年金保険(無告知型)22(無配当)の発売について」2022年8月4日
下げ相場で近づいてくる人に、財布を開かない
これから下げ相場が来たら、長く積み立てる人にとってはラッキーです。
20年後、25年後のために積み立てているなら、ここ1〜2年、下手をすれば5年、10年と株価がズルズル下がっても関係ありません。安い時期に、同じ金額でたくさん買えるからです。
ただし、ラッキーなのは世界全体に分散したインデックスの話です。今ブームになっているテーマ型の投資信託や、キラキラした新しい商品のことではありません。
20年後、30年後にどの会社が強いかは、誰にも分かりません。だから、世界の成長にまるごと賭けるオルカンでいいんです。
下落が続くと、保険会社が投資信託を組み込んだパック商品などを勧めてくる場面が増えると、僕は見ています。「味方ですよ」と近づいてくる人も増えるはずです。
今回のニュースを見て「やっていてよかった」と思えた人は、その気持ちを大事にしてください。その気持ちが、下げ相場で売らずに済む支えになります。
財布に手を突っ込んでくる人が増える時こそ、積立を淡々と続けてください。
まとめ|解約した日の数字で決めない
家計の株・投信が保険を逆転した中身は、ほとんどが値上がりでした。保険の中のお金は、その値上がりも金利上昇も、自分では取りにいけません。
変額年金は、元本割れでも20年後の残り方で比べると、乗り換えた方が多く残る計算です。
今日やることは1つです。
保険会社のマイページかコールセンターで、「今日解約したら、いくら戻るか」を1回だけ確認してください。
▼保険の見直しの話をもっと読みたい方はこちら
▼参考資料(2026年10月16日確認)
・日本銀行調査統計局「参考図表 2026年第2四半期の資金循環(速報)」図表3-1 2026年6月末(2026年9月17日公表)
https://www.boj.or.jp/statistics/sj/sjexp.pdf
・第一ライフ資産運用経済研究所 星野卓也「資金循環統計(2026年4-6月期)」2026年9月17日
https://www.dlri.co.jp/report/macro/665846.html
・米連邦準備制度理事会(FRB)「Transcript of Chairman Warsh’s Press Conference」2026年9月16日 p.9-10
https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20260916.pdf
・ソニー生命保険「変額個人年金保険(無告知型)22/無配当」ご契約の例(2023年9月現在の案内)
https://www.sonysonpo.co.jp/groupad/pension/
・ソニー生命保険「変額個人年金保険(無告知型)22(無配当)および一時払変額個人年金保険(無告知型)22(無配当)の発売について」2022年8月4日
https://prtimes.jp/main/html/rd/p/000000233.000003638.html
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#変額年金 #個人年金保険 #貯蓄型保険 #保険の見直し #元本割れ #新NISA #オルカン #インデックス投資 #資金循環統計 #資産形成 #元保険営業 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。