政策金利2.5%なら住宅ローンは月8万円増|預金より先に借金を返す
政策金利2.5%なら住宅ローンは月8万円増|預金より先に借金を返す
「日本の政策金利が最終的に2.5%まで上がるかもしれない」というニュースを見て、預金の金利が上がるなら嬉しい、と思った方に向けて書きます。
結論から言います。
金利のある世界は表裏一体です。
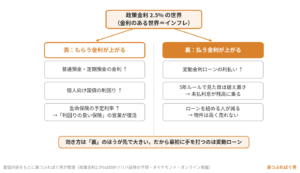
もらう金利が上がる裏で、払う金利は先に、しかも大きく上がります。
だから最初に手を打つのは、預金の預け替えではなく、変動金利で借りている住宅ローンです。
5000万円を35年で借りている人なら、金利1%から4%で月の返済は約14万円から約22万円、月8万円増える計算になります。
信用金庫で3年、郵便局で15年、金融の内側にいた側から、預金・国債・保険・ローンの4つを一気に整理します。

政策金利2.5%の見立てはどこから来たか
出典はダイヤモンド・オンラインに載ったBNPパリバ証券の予想です。
9月に1.25%、12月に1.5%、2027年3月に1.75%、最終的な到達点として2.5%という見立てでした。
ほかの証券会社や運用会社の予想は1.75%や2%あたりが多く、2.5%は上振れ側の数字です。
ただ、2%前後まで上がる可能性が高まってきたこと自体は、どの予想でも共通しています。
政策金利は日本なら日銀、アメリカならFRBが決めます。
役割は景気の頭を押さえつけることです。
景気が過熱して物価が上がりすぎると、消費が耐えられなくなるので、金利を上げて熱を冷ます。
日本はずっとゼロ金利で、冷めすぎていた側でした。
その日本が金利を上げるということは、インフレの世界に入ったということです。
もう1つ、見落としがちな影響があります。
アメリカの金利が上がらないまま日本だけ上がると、日米の金利差が縮まって円高になりやすくなります。
オルカンのようなドル建て資産は、株価が動いていなくても為替で評価額が下がることがあります。
一概には言えませんが、この影響もゼロではありません。
預金も国債も上がる。でも定期預金の上位互換は個人向け国債
政策金利が2.5%まで上がれば、配信で紹介した予想の目安では普通預金が1.5%前後、定期預金が2.5%程度、個人向け国債は変動10年で2.9%、固定5年で3.5%、固定3年で3.2%あたりまで上がるかもしれない、という見方でした。
あくまで予想の数字ですが、ゼロ金利に慣れた身には眩しく見えます。
ここで僕が一番言いたいのは、定期預金ではなく個人向け国債です。
理由は仕組みにあります。
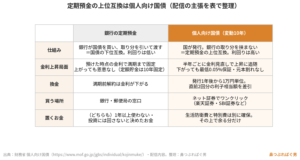
銀行の定期預金は、銀行が国債を買い、そこから自分たちの取り分を引いて、残りを皆さんに渡しているものです。
つまり定期預金は国債の下位互換で、間に銀行を挟む分だけ利回りが低い。
逆に言えば、個人向け国債は定期預金の上位互換です。
しかも金利上昇局面では、定期預金は預けた時点の金利で満期まで固定されるのに対し、個人向け国債の変動10年は半年ごとに金利が見直されるので、上がっていく金利に追随できます。
下がっても最低0.05%の保証があり、元本割れもしません。
条件だけ整理します。
生活防衛費と特別費(病院代・家電の買い替え・引っ越し費用など100万〜200万円)を別に確保できていて、1年以上は絶対に使わないお金で、かつ投資には回さないと決めたお金。
この3つを満たす分だけです。
個人向け国債は発行から1年たてば、直前2回分の利子相当額を差し引くだけで元本を割らずに換金できます
財務省の公式ルール
確認先: https://www.mof.go.jp/jgbs/individual/kojinmuke/
定期預金に入れたお金を翌日おろす人はいないはずなので、1年縛りは実質的に不利ではありません。
買い方も銀行の窓口に行く必要はなく、楽天証券やSBI証券などネット証券でワンクリックです。
逆に、銀行がたまに出す仕組み預金は絶対に手を出さないでください。
拘束されて元本割れする商品です。
郵便局の定額貯金も、預けた時点の金利が10年固定になるので、これから金利が上がっていく局面には向きません。
どうしても定期でというなら、1年定期で回すほうがまだましです。
金利が上がると保険会社が「利回りの良い商品」を出してくる
郵便局で15年、保険を売っていた側から1つ先回りしておきます。
金利が上がると、生命保険の予定利率も上がります。
生命保険会社は日本国債を大量に持っているからです。
予定利率が上がると、保険料が下がったり返戻率が上がったりするので、「利回りの良い商品が出ました」という売り方が業界で復活します。
これは担当者個人の話ではなく、業界の構造の話です。
ここで押さえてほしいのは、貯蓄型保険は、皆さんが払った保険料から手数料をたっぷり引いた残りしか戻ってこない商品だということです。
ぼったくりの投資商品をそのまま買っているのと同じ構造です。
一時払い、終身、円建て、名前がどれでも中身は同じです。
個人年金保険も同じで、老後資金を作るなら新NISAでオルカンを積み立てたほうが、手数料で削られる分がずっと小さくなります。
世の中の金利が上がるということは、企業の業績や株価が上がる可能性もあるということなので、実質で考えるならパッシブで株式を持つほうが筋が通ります。
仕組み預金と貯蓄型保険で見るべき数字は、以前の記事「仕組み預金と貯蓄型保険は買わない|投資前に確認すべき3つの数字」
にまとめてあります。
変動金利の住宅ローンは月8万円増える。5年ルールは先送りにすぎない
金利が上がっていちばん効くのは、借金をしている人です。
とくに変動金利です。
5000万円を元利均等で借りた場合の試算で、返済20年なら金利1%で月約23万円が、4%で月約30.3万円。
返済35年なら金利1%で月約14万円が、4%で月約22万円になります。
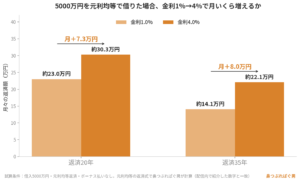
政策金利が2.5%まで上がれば、ローン金利が4%くらいになってもおかしくない、というのが僕の見立てです。
「変動金利には5年ルールと125%ルールがあるから、すぐには上がらない」と思っている方も多いと思います。
返済額の見直しは5年ごと、上げ幅は前回の1.25倍まで。
たしかに月々の見た目は守られます。
ただ、上がっていないのは見た目だけで、払いきれなかった利息は未払利息として残高に乗っていきます。
払っているのに残高が減らない状態です。
優しさではなく、先送りです。
だから今のうちに固定金利へ変えるべきか、という相談の前にやることがあります。
早く返す算段をつけることです。
算段とは、収入を上げることです。
投資で一発逆転はありません。
借金の利回りは確定していて、投資の利回りは不確定だからです。
この数年インデックスファンドが年20%上がる年もありましたが、平均で年5〜6%と言われているなら、20%上がる年があれば20%下がる年もあると思っておくべきです。
株価が好調だから返さずに投資に置いておく、という判断が一番危ないです。
この話は「借金の利回りは100%確定|住宅ローンと投資イールドギャップの罠」https://hanatsuburepaguoblog.com/yield-gap-risk/
でも詳しく書きました。
嫌なことをもう1つ言います。
住宅ローンがついている時点で、その家はまだあなたのものではありません。
抵当権が入っていて、返せなくなれば差し押さえられます。
銀行にとって住宅ローンは、長期でチャリンチャリン入り続けるストック型のビジネスです。
信用金庫にいたのでよく分かります。
マイホームも不動産投資です。
金利が低いうちに返せる分があるなら、返して足かせを外しておくほうがいいと僕は思います。
インフレに勝つのは預金でも国債でもなく株式
政策金利が2.5%まで上がる世界では、物の値段も上がっていきます。
そのとき自分の給料が物価上昇に勝っていなければ、実質の賃金は目減りします。
明日の生活のために稼ぎ続けないといけない人生は、正直しんどいです。
だから副業や転職で収入を上げる。
今の仕事を変えられないなら、インフレに勝てる資産を持つ。
それは預金でも国債でもなく株式で、パッシブでオルカンを積み立てることです。
『ウォール街のランダム・ウォーカー』に載っている数字として配信でも話しましたが、1950年から2020年のS&P500は、どのタイミングで入れても15年以上置けば年率最低4.2%だったとされています。
つみたてではなく置いた場合の数字なので、15年以上置いておける人は強いです。
自分の積立が何年で倍になるかは、新NISAつみたて&取り崩しシミュレーターhttps://calc.hanatsuburepaguoblog.com/?utm_source=blog&utm_medium=referral&utm_campaign=calc
で確かめられます。
一方で、50代で60歳から取り崩しが始まりそうな人は、オルカン一択のままではダメだと思います。
15年以内に取り崩す可能性があるなら、出口を考えてリバランスする段階です。
資産形成は本来、出口を考えながらやるものです。
僕自身も資産形成の原点はリベシティで両学長の考え方を学んだところにあり、半年に一度は妻と資産全体でインフレに勝てているかを確認しています。
まとめ:もらう金利より先に、払う金利を見直す
要点は3つです。
定期預金に置くなら個人向け国債をネット証券で。
金利上昇局面で出てくる「利回りの良い保険」には手を出さない。
そして変動金利の住宅ローンは、5年ルールを当てにせず、金利が低いうちに返す算段をつける。
投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブです。
借金はネガティブ側です。
今日の一歩は1つだけです。
住宅ローンがある方は、今の残高と適用金利を今日1回だけ確認してください。
金利が上がる前に、自分がどこに立っているかを知るのが最初の一手です。
今日が、あなたの人生で一番若い日です。
▼お金の5つの力の話をもっと読みたい方はこちら
五つの力
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#政策金利 #金利上昇 #個人向け国債 #定期預金 #住宅ローン #変動金利 #貯蓄型保険 #新NISA #オルカン #インデックス投資 #セミリタイア #資産形成 #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。