オルカンは人生を安定させる道具|アクティブは17年で指数並み
オルカンは人生を安定させる道具|アクティブは17年で指数並み
オルカンは機械が勝手に運用しているから安い、アクティブファンドはプロが企業を見てくれるから安心。
そう思っていませんか。
結論から言います。
両方、逆です。
オルカンには運用者がいて、毎日淡々と指数に寄せて買い付けています。
アクティブファンドは、企業訪問で人の感情が入るからブレます。
投資に感情は要らない。
これだけです。
根拠は2つ。
先日テレビ東京の『ガイアの夜明け』で、オルカン(eMAXIS Slim 全世界株式)とアクティブファンド(コモンズ投信)の運用現場が映り、オルカンの運用者は「人生を安定させる道具」と言い切っていました。
もう1つは数字で、日本株のアクティブファンドは17年やってTOPIXと同じか少し下でした。
読めば、この2つの思い込みが消え、なぜオルカンを持ち続けていいのかを自分の言葉で説明できるようになります。

オルカンにもファンドマネージャーがいる|毎日買い付けて指数に寄せている
先に勘違いを直します。
オルカンは指数連動だから運用者なんていない、と思っている人は多い。
違います。
番組では運用者3人がじゃんけんをしてお弁当を食べていて、親近感を持ちました。
本題はここです。
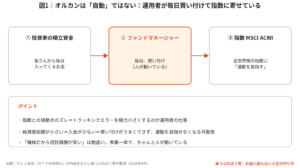
オルカンはMSCIのACWIという全世界の指数に「連動する」商品ではなく、「連動を目指す」商品です。
指数と同じ値動きになるように、運用者が毎日買い付けをしている。
指数とのズレをトラッキングエラーと言い、これを極力小さくするのが運用者の仕事です。楽天オルカンにも別の運用者がいるし、S&P500の投資信託も同じ。
機械がポンポンとリバランスしてくれているわけではありません。
僕がいつも「純資産総額の小さいファンドはダメ」と言う理由もここにあります。
入ってくるお金がなければ買い付けがうまくできず、指数に連動を目指せなくなる可能性がある。
オルカンは毎日お金が入ってくるから、ちゃんと指数に合わせて買い付けができるんです。
「機械だから信託報酬が安い」は大きな勘違いです。
表裏一体で、ちゃんと人が動いています。
純資産総額と運用の関係は
オルカンが10兆円突破して残高トップ!純資産総額が大きいほど投資家にとって有利な3つの理由
にも書きました。
運用者の言葉「人生を安定させる道具」|ブームで買ってほしくない
番組でオルカンの40代の運用者が言った言葉が良かった。
「人生を安定させる道具」。
お金をたくさん増やす道具ではない。
この言葉は重いです。
食事の場面ではこうも言っていました。
最近は投資ブームで友達からもよく聞かれるけれど、本当はブームで買ってほしくない。
ブームで買った人は、株価がボーンと下がった時にやめてしまうから。
どんな時でも買い続けて持ち続けてほしい。
お金があれば苦しい生活をしなくていい人が増える、と。
作っている本人がそういう思いで持っているものなら、長期で持っておくべきです。
僕の解釈はこうです。
投資はパッシブで、手数料は極力かけない。
世界の成長に資産を乗せて、目減りしないようにする。
それくらいの思いでいい。
預金に置いたままだとインフレに負け、一生懸命働いて貯めたお金の価値が目減りする。
それを防ぐのが世界の成長に乗せるオルカンで、だから「人生を安定させる道具」なんです。
ただし冷静に。
eMAXIS Slimのオルカンが良い商品でも、三菱UFJアセットマネジメントの全商品が良いわけではありません。
運用会社もビジネスで、ビジネスはアクティブです。
楽天証券やSBI証券も同じで、FXもIFAもファンドラップも、余計な手数料を払う必要はありません。
アクティブファンドが勝てない理由は「感情」|企業訪問はコストにも判断にも乗る
ここから辛口です。
僕は特定の会社を批判しているのではなく、アクティブファンドという構造が嫌いなんです。
個人の悪意じゃない、構造の話です。
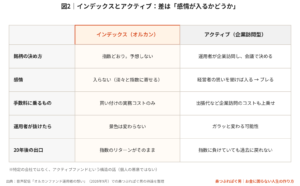
番組のコモンズ投信「コモンズ30ファンド」は、日本株30社に限定し、運用者が企業訪問をして企業の価値を見ています。
まず、出張代などの訪問コストは当然手数料に乗ります。
そして、企業訪問はやらない方がいい。
理由は1つ、投資に感情を入れるべきではないからです。
投資は孤独です。
隣の人が1億円増やしても、自分のお金にならないなら関係ないでしょう。
企業訪問で経営者の思いを聞けば感情が入る。
感情が入ると投資はブレる。
歴代の有名な投資家がインデックスファンドをすすめてきた理由も、感情を入れないからです。
会社側も、株主が一番だから「うちの株を買ってください」となる。
感情が入らないわけがない。
番組の銘柄選定会議は、演出かもしれませんが、最後は上の人の一言で決まっていたように見えた。
運用者の力が強すぎるんです。
だから、ほとんどのアクティブファンドがインデックスに勝てない。
アクティブファンドはやめとけ|10年で8割が指数に負ける現実
で確認してください。
社会への影響を考える投資の話も出ていましたが、それはお金に余裕がある人がやってください。
自分が幸せじゃなかったら、他の人を幸せにはできません。
このファンドは新NISAのつみたて投資枠でも買えてしまいます。
数字で比較|コモンズ30とTOPIXは17年でほぼ同じ、先進国株の方が上
最後は事実ベースです。
配信で共有した数字を、出所を確認したうえで載せます。
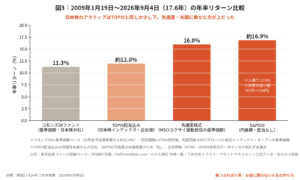
期間は2009年1月19日から2026年9月4日までの17.6年です。
コモンズ30ファンドは2009年1月19日設定で、信託報酬は年1.078%(税込・楽天証券のファンド詳細ページ表示)。
基準価額は1万円から66,415円で年率11.3%、分配金を再投資した換算でも約11.9%です。
同じ期間のTOPIX配当込み指数は約987から約7,320で年率約12%(月報からの近似値)。
つまり日本株だけで見ても、手数料の高いアクティブを買った結果はインデックスと同じか、少し下でした。
さらに先進国株式は、MSCIコクサイ(配当込み・円)に連動するSMTグローバル株式インデックス・オープンの基準価額で見ると4,742円から64,986円、年率16.0%。
信託報酬を引いた後の投信同士の比較で、この差です。
S&P500は円換算・配当なしで年率約16.9%ですが、ドル建てでは13.3%。
差の年3%ほどは、ドル円が91円から156円になった為替の追い風です。
それを差し引いても、日本株だけに絞っていた機会損失は大きい。
なお全世界株式(ACWI)は2009年時点の一次データが取れず、年率は出していません。
出所:楽天証券ファンド詳細ページ/JPX統計月報/FedPrimeRate.com/七十七銀行仲値一覧/三井住友トラスト・アセットマネジメント公式データ
一番怖い話をします。
17年、20年とアクティブファンドにお金を入れ続けて、取り崩す段階でもしインデックスより成績が悪かったら。過去には戻れません。
失った時間は戻らない。
しかも運用者が辞めたり抜けたりしたら、ガラッと景色が変わる。
TOPIXやオルカンは日本や世界の成長に淡々と乗るだけで、予想も交代もありません。
自分の積立が長期でいくらになるかは、
で試算できます。
2009年と今は違う|これから始める人にアクティブファンドは要らない
フェアに言います。
2009年1月は、僕が信用金庫から郵便局に移った頃で、ようやく信用金庫でも投資信託を扱い始めたくらいでした。
商品は少なく、投資も浸透していない。
その時代に成績を出した過去のアクティブファンドを、僕は否定しません。
ただ、それは過去の話です。
今は違う。
AIやスマホのように、良いものは自然に浸透します。
オルカンやS&P500も、僕が言ったからではなく良い商品だから広がっている。
誰でも低コストのインデックスファンドを買える時代に、成績はTOPIXと変わらない。
これから始める人がアクティブファンドを選ぶ意味があるのか、改めて考えてほしい。
ストーリーやキラキラした見せ方はどうでもいい。
皆さんの資産形成がうまくいくこと、それだけが大事です。
まとめ|オルカンは人生を安定させる道具、感情は要らない
要点は3つ。
①オルカンには運用者がいて、毎日指数に寄せて買い付けている。
②その運用者自身が「人生を安定させる道具」と言い、ブームではなく持ち続けてほしいと言っている。
③アクティブファンドは感情が入り、17年やってTOPIXと同じか少し下だった。
今日の一歩は1つだけ。
証券口座の積立設定を開いて、いま買っている商品名を1回声に出して読んでください。
投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブ。
世界の成長に淡々と乗せる。
オルカン買っとけばいいんです。
▼増やす話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#オルカン #新NISA #インデックス投資 #アクティブファンド #全世界株式 #オールカントリー #ファンドマネージャー #資産形成 #長期投資 #バイアンドホールド #セミリタイア #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。