4%ルールの生みの親は今なら5.5%|それでも取り崩しは4%で考える理由
4%ルールの生みの親は今なら5.5%|それでも取り崩しは4%で考える理由
取り崩しは4%か、5.5%か。ニュースを見て、自分の計画の数字を変えるべきか迷っていませんか。
先に結論を言います。
僕は、4%のままで考えます。 もう少し厳しめに、3.5〜4%の間でもいいくらいです。
理由は、4%も5.5%もアメリカのデータから出た数字で、日本でオルカンを取り崩す人にそのまま当てはまらないからです。それに4%で考えれば、必要なのは「年間生活費の25年分」とすぐ計算できます。
今日の話は、リタイアが近い人、資産がだいぶ貯まってきた人に向けて書きます。取り崩しが怖くて使えなくなるのが、いちばんもったいないからです。
絶対に手を付けないお金は持ちつつ、今も心豊かに使っていく。そのための数字の見方です。
この記事では、40歳でセミリタイアした僕が、4%ルールの中身と、日本で使うときの注意点、率より先に決めることを順番に書きます。なお、これは僕の考え方で、4%なら安全という保証ではありません。

4%ルールは「最悪の年に辞めても30年もつ」数字
4%は平均ではなく、歴史上いちばん運の悪い年に辞めた人でも資産がもつように作られた数字です。
作ったのは、アメリカのファイナンシャルプランナー、ビル・ベンゲンさん。1994年の論文で、米国株50%・米国の中期国債50%の組み合わせを、1926年以降のどの年に辞めたかで全部試しました。株式100%の話ではありません。
結果、最初の年に資産の4%を取り崩し、2年目からはその額を物価に合わせて取り崩すやり方なら、どの年に辞めても33年以上もちました。多くは50年以上です。本人は5%は危ない、6%以上は「ギャンブル」とまで書いています。
取り崩しには、定額と定率の2つがあります。
1億円で辞めた人なら、定額は相場がどうでも毎年400万円。定率はその時の資産の4%なので、資産が5,000万円に減った年は200万円までです。(鼻つぶれぱぐ男の試算)
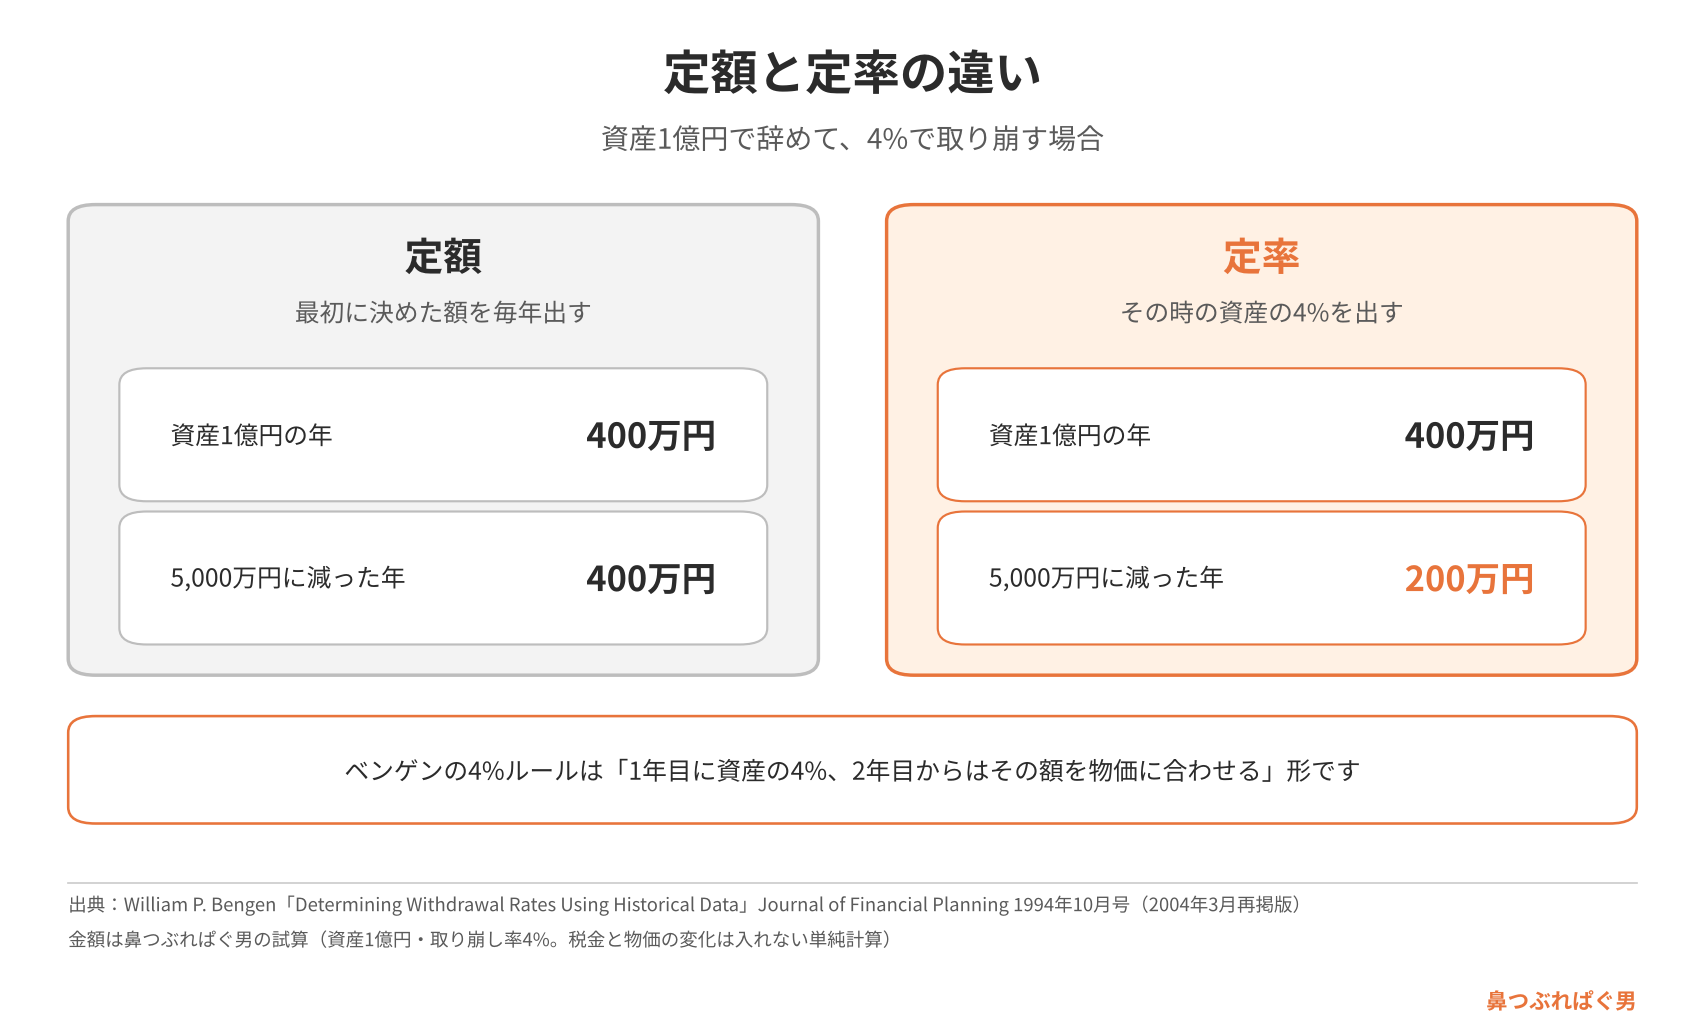
仕組みにしやすいのは定率だと言われています。僕も、上がろうが下がろうが同じ額を出すより、その時の金額に合わせる方がいいと考えています。ベンゲンさんの4%ルール自体は、最初に決めた額を物価に合わせていく形です。
ベンゲンさんは、引退した直後に相場がよくても、取り崩しを大きく増やすなとも書いています。ルールを決めて、感情を入れずに取り崩す。4%ルールの芯はここです。
「毎年、残高の4%を出せる」と覚えているなら、そこだけ今日直してください。
▼この章で参考にした一次情報
・William P. Bengen「Determining Withdrawal Rates Using Historical Data」Journal of Financial Planning 1994年10月号(2004年3月再掲版)
生みの親は4.7%に上げ、今なら5.5%と言っている
ベンゲンさん本人が、4%は守りすぎだと言い出しました。
2024年に、最悪のケースの数字を4%から4.7%に上げています。中身も変えていて、株は米国の大型・中型・小型・超小型と海外に11%ずつで計55%、米国の中期国債40%、短期国債5%です。
報道では、4.7%でも「歴史上最悪に備えたい超保守的な人向け」で、今の市場環境なら5.5%の方が現実的だと話しています。言いたいのは、怖がって使わないのはもったいない、ということです。
僕がこの話を知ったのは、両学長のYouTubeの動画です。資産形成の原点を教わった人の発信で、見ていて「あー」と思うところがありました。
ただ、専門家の数字は分かれています。モーニングスターの2025年の調査は、同じ30年の前提でも3.9%です。同じ時期を見ていても、出てくる数字がこれだけ違います。
出した本人の数字も、専門家の数字も動きます。率を当てにいっても、答えは出ません。
▼この章で参考にした一次情報
・William P. Bengen「All-Cap Withdrawal Magic」Financial Advisor Magazine 2024年5月号
・Morningstar「What’s a Safe Retirement Withdrawal Rate for 2026?」(2025年の調査。30年・お金が残る確率90%の前提)
・報道:Business Insider Japan(2026年8月17日)
・両学長 リベラルアーツ大学(YouTube)「【衝撃】FIREの4%ルールの生みの親が「もっと使え」と言い出した件【リベ大公式切り抜き】」2026年10月18日公開
日本でオルカンを取り崩すなら、そのまま当てはめない
4%も5.5%も、ドルで暮らすアメリカ人のための数字です。
1つ目は、為替。
データは米国株と米国債です。円で暮らす僕たちがオルカンを持つと、円とドルの値動きも乗ってきます。
2つ目は、税金。
ベンゲンさんの計算は、税金を後回しにできる口座が前提で、売るときの税金が入っていません。新NISAの中で取り崩す人は非課税なので関係ありませんが、特定口座は利益に約20%かかります。
極端な例を出します。資産1億円のうち元本が1,000万円、利益が9,000万円の人が特定口座で全部売ると、税金は約20%の単純計算で1,800万円。手元に残るのは8,200万円です。(鼻つぶれぱぐ男の試算)
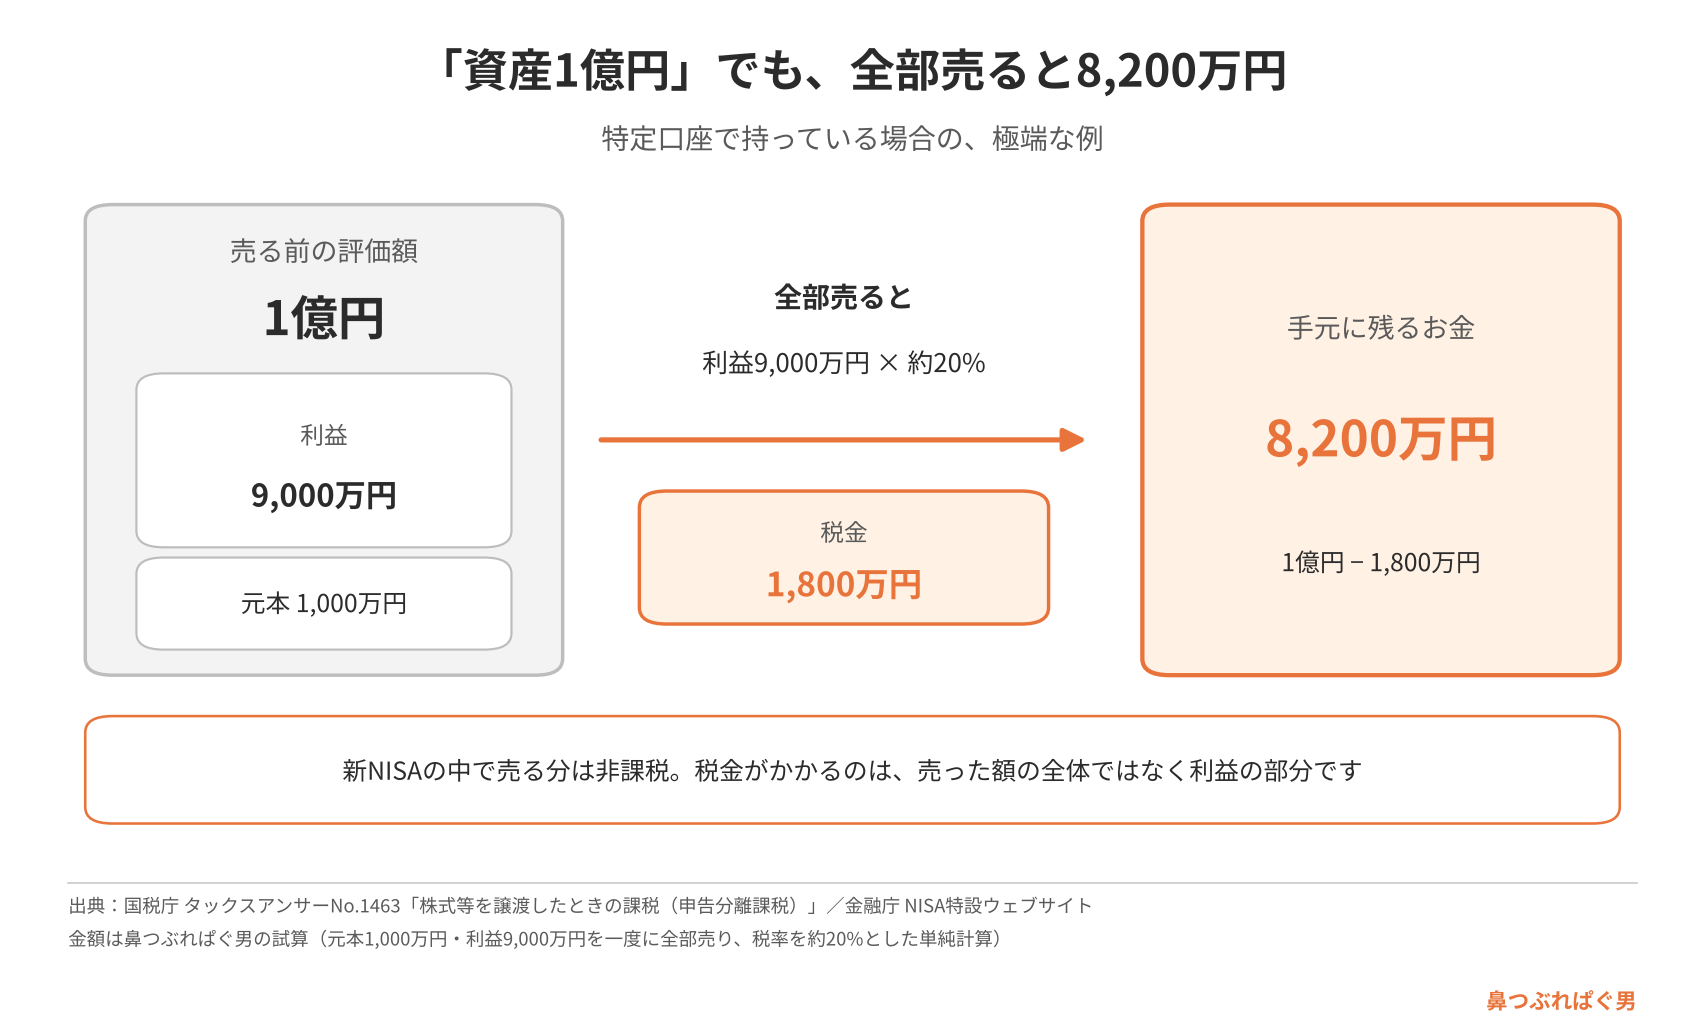
株の評価額は、売るまでは絵に描いた餅です。 8,200万円あれば十分ですが、「1億円ある」と思って4%を掛けると、計算がずれます。
実際は一度に全部は売らないので、ここまで極端にはなりません。それでも、特定口座の資産が多い人ほど、評価額と使える額の差は大きくなります。
3つ目は、期間。
4%は30年もたせる前提です。同じ論文でも、50年もたせるなら3〜3.5%でした。早く辞める人ほど、4%より厳しめに見ておく話です。
僕が「3.5〜4%の間でもいい」と言うのは、この3つを割り引いているからです。
▼この章で参考にした一次情報
・William P. Bengen「Determining Withdrawal Rates Using Historical Data」Journal of Financial Planning 1994年10月号(2004年3月再掲版)
・国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
・金融庁 NISA特設ウェブサイト
率より先に生活費の何年分かを数える。4%なら25年分
4%で考えると、必要なのは年間生活費の25年分です。
率を年数に直すと、3.5%なら約29年分、5.5%なら約18年分です。率の話は、生活費の何年分を用意するかの話と同じです。(鼻つぶれぱぐ男の試算)
数える前に、持っているお金の色分けをします。
このお金はいつ使うのか。新NISAは何年後から出すのか。それまでの生活費は給料で足りるのか。
ここを計算できる人は、余ったお金をやたらめったら全部オルカンに入れよう、とは考えません。
年間400万円で暮らす人なら、25年分は1億円。年間1,000万円かかる人は、1億円では10年分しかありません。(鼻つぶれぱぐ男の試算)
生活費は人によって違うので、必要な資産も人によって違います。前にも書きましたが、目標は金額ではなく「生活費の何年分か」で決めるものです。
その考え方は、こちらの記事に書いています。
貯蓄が上手い人は使うのが下手。目標は生活費25年分で立て直す
生活費を見直したうえで25年分が貯まっているなら、それ以上ガリガリ積み上げなくてもいいんじゃないか。僕はそう考えています。25年分あれば、仕事が嫌になった時に辞められる、と思えるからです。
これは僕の実体験から言っています。僕はもともと貯蓄癖があって、どんどん貯めてしまった側の人間です。
今の僕は、もう資産を増やしにいっていません。特定口座の資産を新NISAの枠に移して、置き場所を変えているだけです。
ここで勘違いしてほしくないのが、20年分の人が「まだ達成できていない」と落ち込むことです。それは筋が悪いです。見るのは、今の積立のペースです。
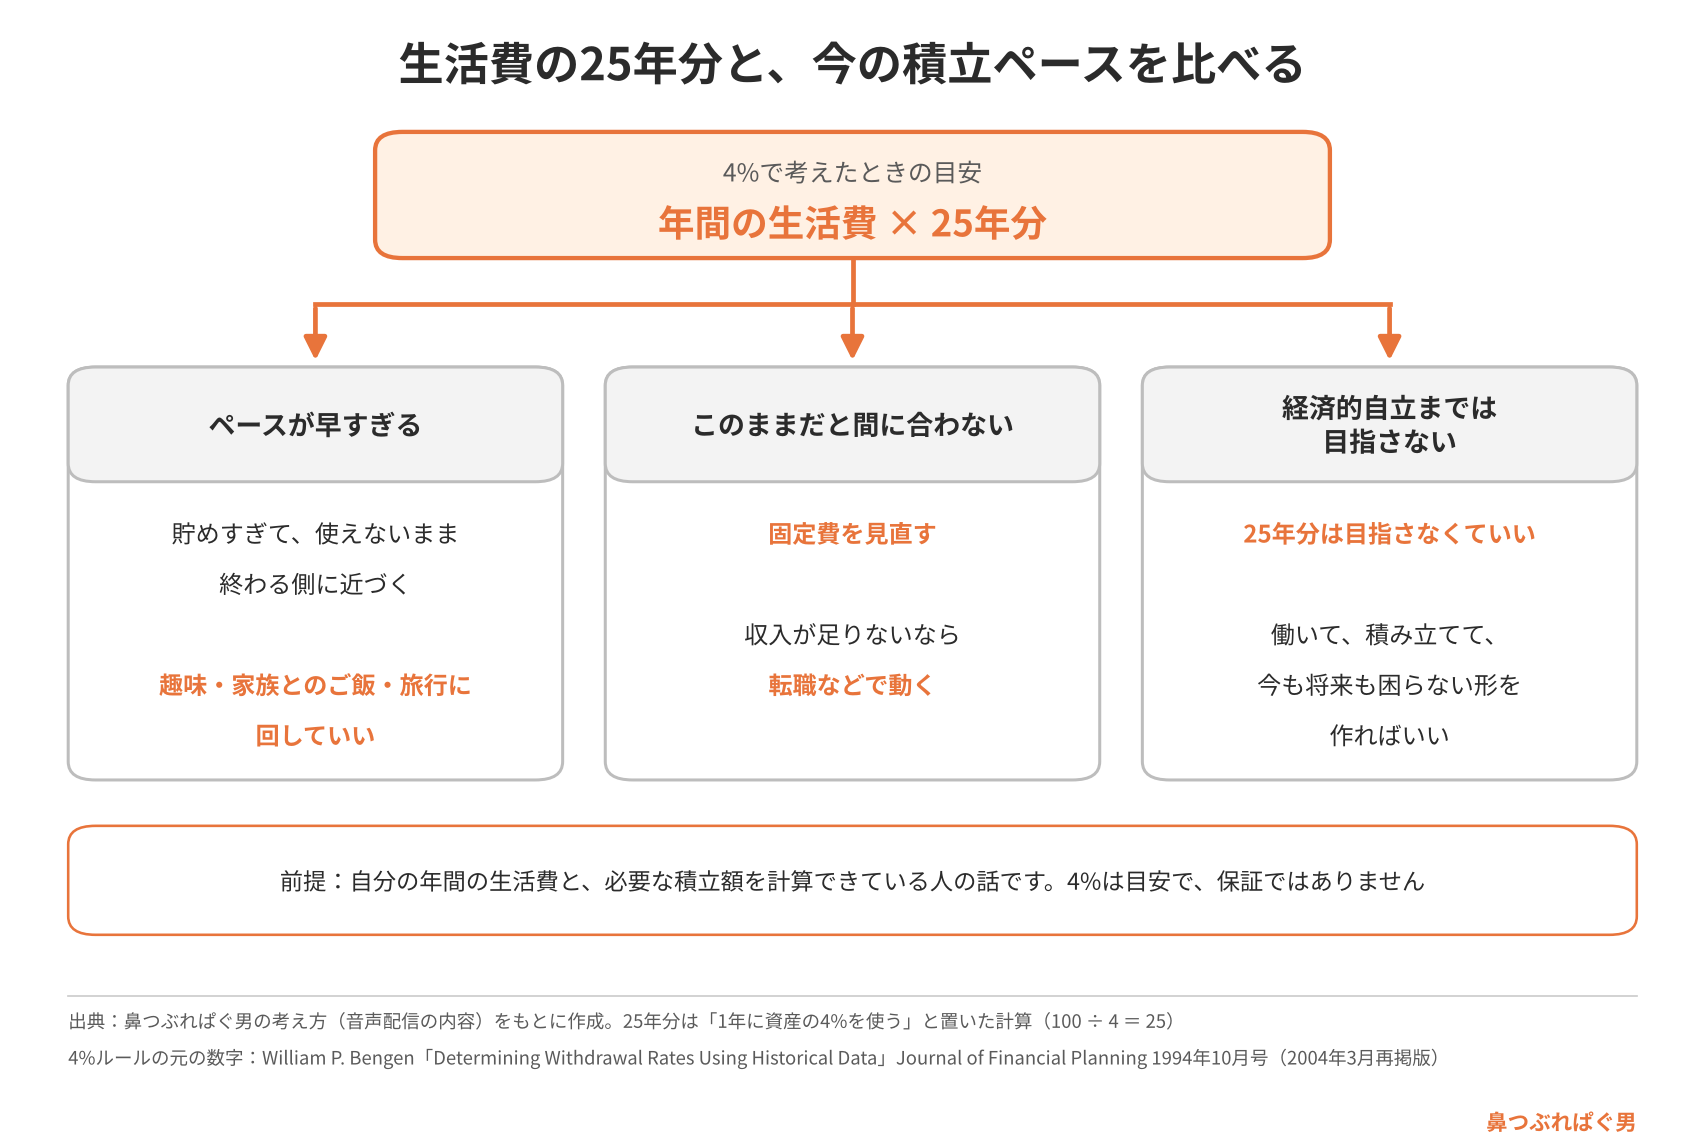
ペースが早すぎるなら、使えないまま終わる側に近づいています。アメリカの退職者を20年以上追った調査では、80代半ばでも、引退した時と同じかそれ以上の資産を持つ人が約3分の1いました。持ち家を除いた資産の話で、半分未満に減った人も4割〜5割強います。
固定費を削りすぎて息苦しいなら、趣味や家族とのご飯、旅行に回していい。その分は積立に回さなくていいんです。ただしこれは、自分の生活費と必要な積立額を計算できている人の話です。
逆に、今の積立では間に合わないなら、固定費を見直す。収入が足りないなら転職する。率をいじるより、動かせるのは生活と仕事です。
自分の数字で確かめたい人は、積立と取り崩しをまとめて試せる道具を置いています。
▼この章で参考にした一次情報
・Employee Benefit Research Institute「Asset Decumulation Over Retirement and the Role of Guaranteed Income Streams」(プレスリリース 2026年5月15日。米国の退職世帯・持ち家を除く資産)
・ブログ記事『貯蓄が上手い人は使うのが下手。目標は生活費25年分で立て直す』
まとめ|25年分を目指さなくても、お金に困らない人生は作れる
全員が経済的自立を目指す必要はありません。
「お金に困らない人生」と「経済的自立」は、近いようで少し遠いものです。25年分の話は、本気で経済的自立を目指す人の物差しです。
今の仕事が嫌じゃなく、毎日コツコツ働けているなら、生活費25年分も4%ルールも目指さなくていい。お給料が入り続ける人は、自分自身が毎月お金を生む債券のようなものです。働けるだけ働いて、そのあと年金が入れば、収入の流れは続きます。
僕は40歳で辞めましたが、リタイアはおすすめしていません。収入がなくなる不安は、今もゼロではないからです。
リタイアより経済的自立。その話は、こちらに書きました。
FIRE失敗の原因は1つだけ。リタイアより経済的自立という結論
5,000万円を目指して4,900万円だったら、ダメなのか。そんなわけがありません。
隣の芝生は気にしなくていい。あなたのお金と生活をいちばん大事に思っているのは、あなた自身です。
好きなことをやりながら、コツコツ積み立てる。それなら、今からでも作れます。
やることは、生活防衛費と特別費を先に確保して、残りをリスク資産のオルカンと、無リスク資産の個人向け国債・現金に分けること。ほとんどの人はこれで足ります。計算が苦手なら、お金を払ってでも、商品を勧めてこない専門家にライフプランを作ってもらってください。
固定費の見直しは、1回目は大変です。でも一度やれば、その後もずっと効きます。
取り崩しは4%か5.5%かで迷うより、4%=年間生活費の25年分を目安に、自分の生活費の何年分かで考える。
今日やることは1つです。
去年1年の生活費に、25を掛けてみてください。
▼増やす力の話をもっと読みたい方はこちら
▼参考資料(2026年11月10日確認)
・William P. Bengen「Determining Withdrawal Rates Using Historical Data」Journal of Financial Planning 1994年10月号(2004年3月再掲版)
・William P. Bengen「All-Cap Withdrawal Magic」Financial Advisor Magazine 2024年5月号
https://digitalmagazine.fa-mag.com/fa-magazine-may-2024/0433186001713813105/p17
・Morningstar「What’s a Safe Retirement Withdrawal Rate for 2026?」(2025年の調査)
https://www.morningstar.com/retirement/whats-safe-retirement-withdrawal-rate-2026
・Employee Benefit Research Institute「Asset Decumulation Over Retirement and the Role of Guaranteed Income Streams」(プレスリリース 2026年5月15日)
・国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
・金融庁 NISA特設ウェブサイト
https://www.fsa.go.jp/policy/nisa2/know/
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #オルカン #インデックス投資 #4パーセントルール #取り崩し #出口戦略 #FIRE #セミリタイア #経済的自立 #老後資金 #資産形成 #お金の勉強 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。