国民年金の育児免除|子が1歳まで払わなくていい、パパは届出必須
国民年金の育児免除|子が1歳まで払わなくていい、パパは届出必須
子どもが生まれた自営業・フリーランスの人で、「会社員と違って、うちには保険料の免除なんてない」と思っているなら、今日で考えを変えてください。
結論から言います。
自分で国民年金を払っている親は、子どもが1歳になるまで国民年金の保険料を払わなくていい。
2026年10月1日に始まった「育児免除」という制度で、しかも払わなかった月の分も将来の年金は減りません。日本年金機構がそう案内しています。
ただし、パパは自分で届け出ないと1円も免除されません。
この記事では、対象になる人、免除される月数、2026年10月生まれの子でいくら払わなくて済むか、届出の手順までを全部言い切ります。

自営業・フリーランスの親は、所得に関係なく育児免除を使える
自分で国民年金を払っている親なら、所得に関係なく、ママもパパも育児免除を使えます。
対象は、1歳未満の子どもと同じ住所に住んでいる、実の親か養親です。所得の制限はないので、しっかり稼いでいる自営業の人でも使えます。
立場ごとに整理すると、こうなります。
・自営業・フリーランス・学生・無職などで、自分で国民年金を払っている人:使える(ママもパパも。任意加入の人は対象外)
・会社員・公務員:使えない(育休中の社会保険料の免除が別にある)
・会社員の扶養に入っている配偶者:使えない(もともと自分では払っていない)
出産と子育てに関わる国民年金の免除は、これまで出産前後の4か月(産前産後免除)だけでした。会社員には育休中の保険料免除があったので、その差がやっと縮まったと僕は見ています。
毎月の国民年金を、納付書や口座振替で自分で払っているなら、あなたは対象です。
▼この章で参考にした一次情報
・日本年金機構「国民年金保険料の育児免除制度」(2026年10月1日更新)
・日本年金機構「国民年金保険料の産前産後期間の免除制度」(2026年10月1日更新)
・厚生労働省「育児期間の国民年金保険料免除制度」(2026年10月25日確認)
免除なのに年金は減らない|未納とはまったくの別物
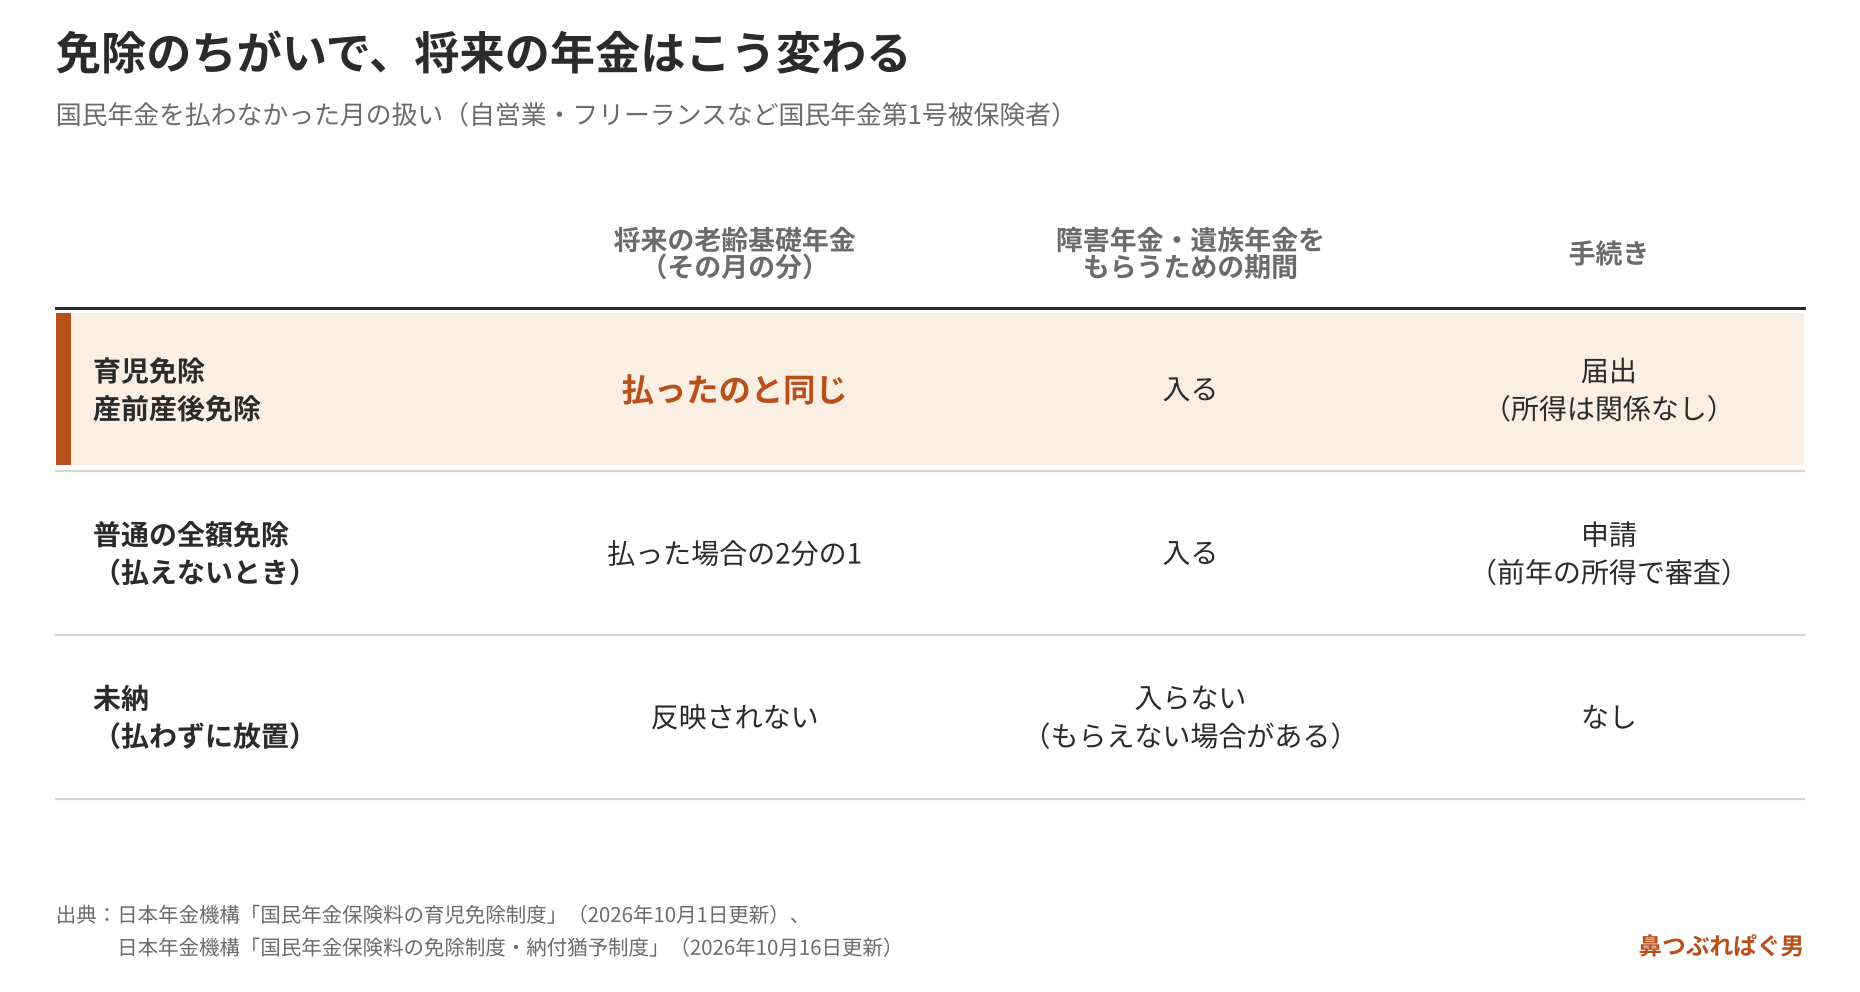
育児免除で払わなかった月は、払ったものとして将来の老齢基礎年金に反映されます。
ここが、お金がなくて払えないときの普通の免除とも、ただ払っていない未納とも違うところです。普通の全額免除の月は、将来の年金が払った場合の2分の1になります。未納は年金に反映されず、障害年金や遺族年金をもらえない場合まであります。
一番損をするのは、「どうせ年金なんてもらえない」と思って、払わずに放っておく人です。
払えない月があっても、全額免除が承認されれば、その月の年金は半分残ります。免除の期間は、障害年金や遺族年金をもらうための期間にもちゃんと入ります。
払えない月があるなら、未納のまま放っておかず、お住まいの市区町村の国民年金の窓口で免除を申請してください。役所を毛嫌いしないことです。
▼この章で参考にした一次情報
・日本年金機構「国民年金保険料の育児免除制度」(2026年10月1日更新)
・日本年金機構「国民年金保険料の免除制度・納付猶予制度」(2026年10月16日更新)
ママは最大13か月・パパは最大12か月|期間は生まれた月で決まる
ママは出産予定月の前月から、パパは生まれた月から免除が始まります。期間はママとパパで違うので、ここは気をつけてください。
ママは、出産前後の4か月(産前産後免除)に続けて9か月で、合わせて13か月です。双子以上なら、出産前後の6か月に9か月が続いて15か月になります。
パパと養父母は、育て始めた月から、子どもの1歳の誕生日の前月まで、最大12か月です。夫婦とも自営業なら、2人とも免除されます。
もう生まれている子も対象です。2026年10月の時点で1歳になっていなければ、10月分から免除されます。たとえば2026年1月生まれの子なら、10月から12月の3か月分です。
今0歳の子がいる自営業の家なら、もう生まれていても間に合います。
自分の子の生まれた月から数えて、何か月分が対象になるかを一度だけ確かめてください。
▼この章で参考にした一次情報
・日本年金機構「国民年金保険料の育児免除制度」(2026年10月1日更新)
・日本年金機構「国民年金保険料の産前産後期間の免除制度」(2026年10月1日更新)
パパは届出しないと1円も免除されない|スマホのマイナポータルで届出
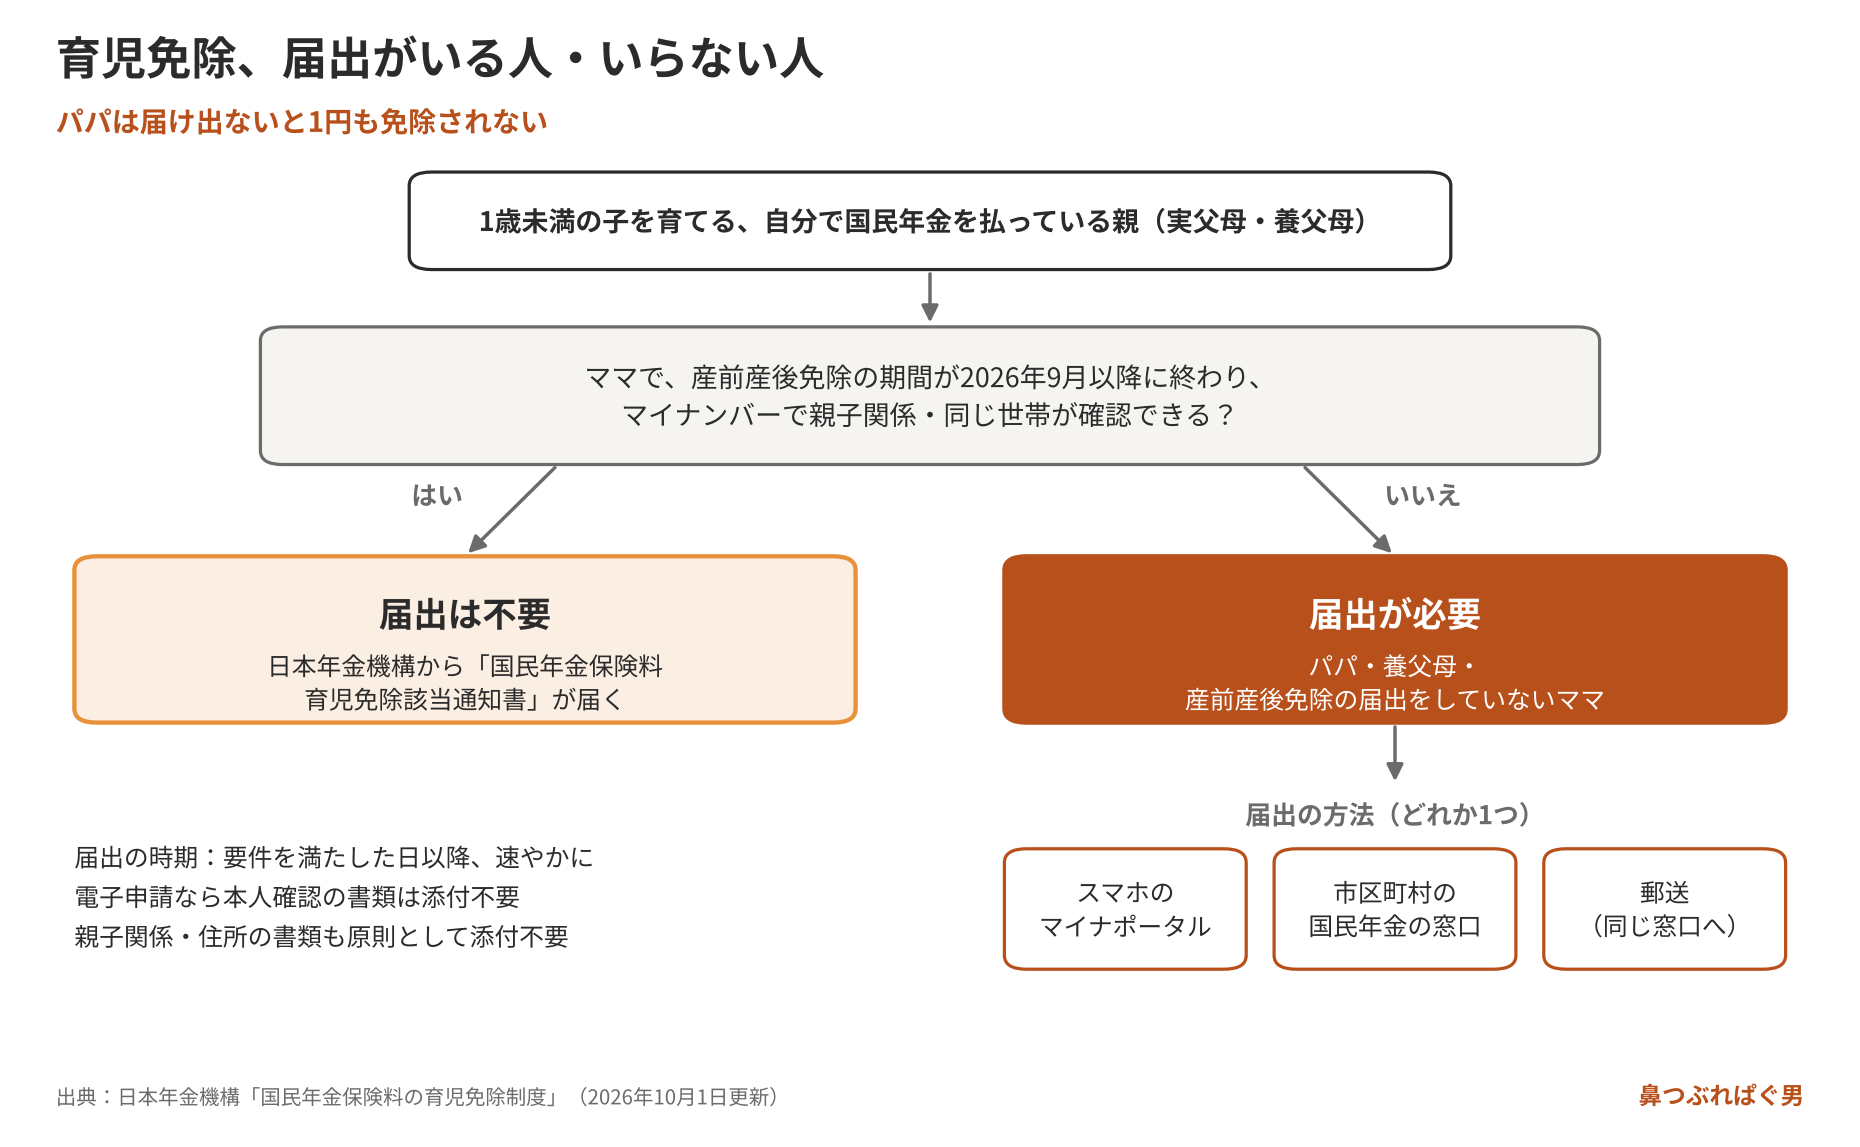
ママは届出なしで済むこともありますが、パパは自分で届け出ないと1円も免除されません。
ママは、産前産後免除の期間が2026年9月以降に終わり、マイナンバーで親子関係と同じ世帯であることが確認できれば、届出なしで「国民年金保険料育児免除該当通知書」が届きます。一方で、パパと養父母は届出が必要です。産前産後免除の届出をしていないママも、届出が必要です。
届出の方法は3つあります。
1つ目は、スマホのマイナポータルからの電子申請です。本人確認の書類を添付しなくて済むので、いちばん早いです。
2つ目は住民登録をしている市区町村の国民年金の窓口、3つ目はその窓口への郵送です。届書の名前は「国民年金産前産後免除該当届/育児免除該当・終了届」で、親子関係や住所を確かめる書類は原則として添付しなくて構いません。
届出の時期は「要件を満たした日以降、速やかに」とされています。
パパは、子どもが生まれたらその週のうちにマイナポータルから届け出てください。
もう払ってしまった月の保険料も、届け出れば次の保険料に回すか、返してもらえます。お金がなくて普通の免除や納付猶予を受けている期間も、届け出れば育児免除に置き換わり、払った扱いになります。口座振替やクレジットカードで前払い(前納)をしている人は、免除が終わった後の引き落とし方が変わることがあるので、お近くの年金事務所に確かめてください。
将来の年金を上乗せする付加保険料(月400円)は、免除中も払えます。国民年金基金にも、免除中に加入できます。
付加年金の仕組みは、こちらの記事にまとめています。
知らなきゃ損!自営業・フリーランス向け“付加年金”制度のススメ
▼この章で参考にした一次情報
・日本年金機構「国民年金保険料の育児免除制度」(2026年10月1日更新)
・全国国民年金基金「国民年金第1号被保険者の育児期間に係る保険料免除制度について」(2026年10月1日)
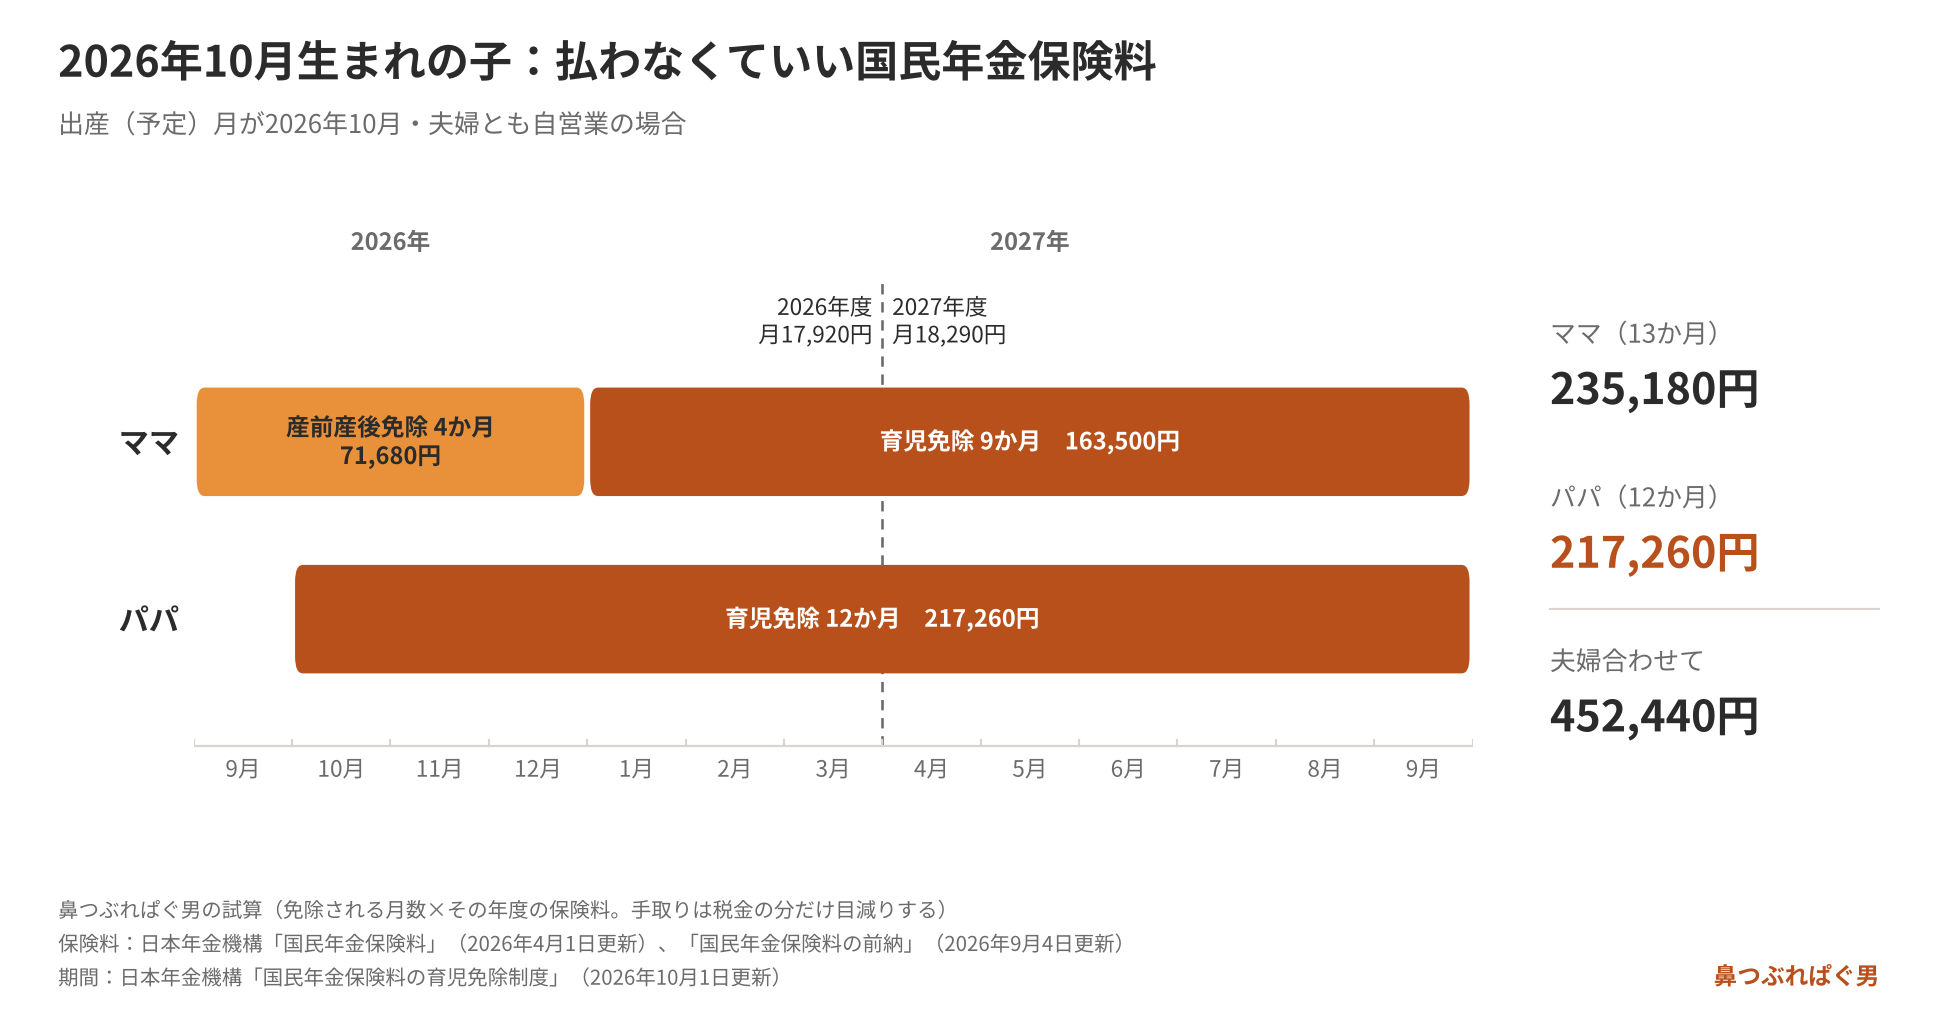
2026年10月生まれなら、パパは217,260円を払わなくていい
金額は生まれた月で変わりますが、2026年10月生まれの子なら、パパで217,260円、ママで235,180円を払わなくて済みます。(鼻つぶれぱぐ男の試算)
金額が生まれた月で変わるのは、国民年金の保険料が年度ごとに変わるからです。2026年度は月17,920円、2027年4月からは月18,290円で、12か月の免除は必ず年度をまたぎます。
パパは、2026年10月から2027年9月までの12か月です。2026年度分の6か月が107,520円、2027年度分の6か月が109,740円で、合わせて217,260円です。
ママは、産前産後免除と合わせて、2026年9月から2027年9月までの13か月です。2026年度分の7か月が125,440円、2027年度分の6か月が109,740円で、合わせて235,180円です。
このうち、今回新しくできた育児免除の分は、2027年1月から9月までの9か月で163,500円です。夫婦とも自営業なら、2人合わせて452,440円(鼻つぶれぱぐ男の試算)になります。
ただ、手取りで見ると得は少し目減りします。払った国民年金の保険料は全額が社会保険料控除になり、その分の所得税と住民税が下がっているからです。免除されると、この控除もなくなります。
たとえば、所得税と住民税を合わせた税率が仮に20%の人なら、パパの217,260円の免除で、手取りの得は173,808円です。(鼻つぶれぱぐ男の試算・税率20%は仮の数字)
それでも、払わずに済んだ月が、将来の年金では払った月になる。この差は大きいです。
自分の金額は、免除される月数とその年度の保険料を掛け算すれば出せます。
▼この章で参考にした一次情報
・日本年金機構「国民年金保険料」(2026年4月1日更新)
・日本年金機構「国民年金保険料の前納」(2026年9月4日更新)
・日本年金機構「国民年金保険料の育児免除制度」(2026年10月1日更新)
子どもが生まれたら、保険を足す前に国の制度を使い倒す
子どもが生まれると、保険の話が一気に増えます。でも、民間の保険を足す前に、まず国の制度でどこまで守られているかを確かめてください。
学資保険や個人年金保険を考えているなら、入らなくていいです。自著『保険からの卒業』にも書きましたが、保険は保険、貯蓄は貯蓄で分けるのが基本です。
学資保険の落とし穴は、こちらの記事にまとめています。
学資保険はいらない?新NISAで教育費を準備する前に絶対知っておくべき3つの落とし穴
公的年金は、みんなで支え合う相互扶助の仕組みで、自分の資産形成とは別物です。将来のための資産形成は、新NISAでオルカン1本をコツコツ積み立てれば十分です。
育児免除のお金は、全世代と企業から集める「子ども・子育て支援金」から出ています。みんなで出し合った財布なので、使える人は遠慮せずに使えばいいんです。
会社員の健康保険には、病気やけがで働けないときの傷病手当金があり、大きな会社では医療費の自己負担を独自に抑えているところもたくさんあります。それに比べて、自営業やフリーランスの社会保険はどうしても薄い。だから今回の育児免除は、いい制度だと僕は思います。
うちは子どもがいない夫婦なので、この制度を使うことはありません。それでも、子どもが減れば国も弱くなります。
保険を足す前に、まず国の制度です。
▼この章で参考にした一次情報
・厚生労働省「育児期間の国民年金保険料免除制度」(2026年10月25日確認)
・自著『保険からの卒業』第4章「学資保険・個人年金」
まとめ|制度は一回知れば、ずっと効く
・自分で国民年金を払っている親は、子どもが1歳になるまで保険料を払わなくていい。所得は関係ない
・免除でも、将来の年金は払った扱い。未納とは別物
・ママは最大13か月、パパは最大12か月。金額は生まれた月で変わる
・パパは届出しないと1円も免除されない。スマホのマイナポータルから出せる
1歳未満の子がいて当てはまる人は、今日マイナポータルから届け出てください。
知らずに払い続けるのが、いちばんもったいないです。
▼国民年金や保険料など、お金を貯める話をもっと読みたい方はこちら
▼参考資料(2026年10月25日確認)
・日本年金機構「国民年金保険料の育児免除制度」(2026年10月1日更新)
https://www.nenkin.go.jp/service/kokunen/menjo/ikujimenjo.html
・日本年金機構「国民年金保険料の産前産後期間の免除制度」(2026年10月1日更新)
https://www.nenkin.go.jp/service/kokunen/menjo/20180810.html
・日本年金機構「国民年金保険料の免除制度・納付猶予制度」(2026年10月16日更新)
https://www.nenkin.go.jp/service/kokunen/menjo/20150428.html
・日本年金機構「国民年金保険料」(2026年4月1日更新)
https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryo.html
・日本年金機構「国民年金保険料の前納」(2026年9月4日更新)
https://www.nenkin.go.jp/service/kokunen/hokenryo/zenno.html
・厚生労働省「育児期間の国民年金保険料免除制度」(2026年10月25日確認)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000143356_00038.html
・全国国民年金基金「国民年金第1号被保険者の育児期間に係る保険料免除制度について」(2026年10月1日)
https://www.zenkoku-kikin.or.jp/news/4774/
※制度の内容と保険料の金額は、2026年10月25日時点のものです。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#国民年金 #育児免除 #自営業 #フリーランス #個人事業主 #子育て #出産 #産前産後免除 #マイナポータル #年金 #社会保険料 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。