金利上昇で苦しい5業種は借金で回る商売|業種は当てに行かない
金利上昇で苦しい5業種は借金で回る商売|業種は当てに行かない
金利が上がるニュースを見て、「自分の家計や投資に何が起きるのか」と気になっていませんか。
先に結論を言います。
金利が上がって苦しくなるのは、借金で回っている商売です。
家計も同じで、困るのは借りている人。投資では、金利で弱る業種を当てに行く必要はありません。苦しくなる5業種の共通点と、家計と投資でやることを順にお話しします。

金利上昇で苦しい5業種の共通点は「借金で回る商売」
金利上昇で苦しくなる業種は、どれも借金で回っているという共通点があります。
日銀は2026年9月の会合で、政策金利を1.0%程度から1.25%程度に引き上げました。
苦しくなる業種は、僕の資産形成の原点である両学長が、YouTubeの『金利が上がって苦しくなる業種5選』の動画で紹介しています。不動産、建設・ハウスメーカー、電気・ガス、鉄鋼や化学のような設備の重い製造業、新興企業(グロース企業)の5つです。
この5つは、2つに分けると見え方が変わります。
1つ目は、お客さんが借りて買う商売です。
不動産と建設・ハウスメーカーです。買う人の多くはローンを組むので、金利が上がると買う人そのものが減ります。
2つ目は、自分が借りて回す商売です。
電気・ガス、鉄鋼・化学、新興企業です。売上が変わらなくても、払う利息が増えて利益が削られます。
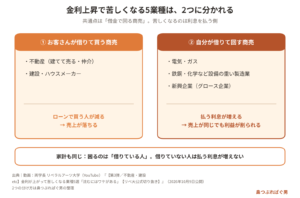
つまり、苦しくなるのは「利息を払う側」です。
貸す側と借りる側で見え方が違う話は、以前の記事にも書きました。
金利上昇時代に要注意|住宅ローン・借金は大丈夫?40歳リタイアが語る「貸す側」と「借りる側」の現実
ニュースで業種名が並んだら、その会社が「借りる側」か「貸す側」かで見てください。
▼この章で参考にした一次情報
・日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」2026年9月18日
・動画:両学長 リベラルアーツ大学(YouTube)『【第3弾/不動産・建設 etc】金利が上がって苦しくなる業種5選「沈むにはワケがある」【リベ大公式切り抜き】』(2026年10月9日公開)
不動産・建設は買う人のローンが細って苦しくなる
家を買う人の多くはローンで買うので、金利が上がると毎月の返済が増え、買う人が減ります。
たとえば3,000万円を35年ローンで借りると、金利1%なら毎月約8万4,700円、35年で払う利息は約557万円です。金利2%なら毎月約9万9,400円、利息は約1,174万円になります。(鼻つぶれぱぐ男の試算)
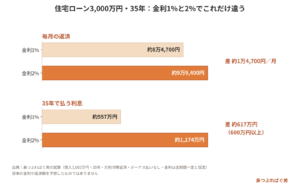
金利1%の差で、毎月約1万4,700円、35年では600万円以上です。運用なら頼もしい複利も、借りる側から見ると逆向きに転がります。
借金にも、複利は効きます。
両学長によると、不動産で苦しくなるのは、建てて売る商売(分譲)と仲介です。取引が減り、値段も下がりやすくなるからです。僕は、毎月お金が入ってくるローンの保証会社のような側は、そこまで苦しくないと見ています。
不動産を貸す側のREITも、借入れで物件を買っている分、金利の上昇は逆風です。分配金が減る可能性もあります。
住宅ローン控除が手厚いのは、買う人のためというより、住宅が経済で大きなお金を回すからだと僕は見ています。物事は表裏一体です。
ただ統計では、新しく建て始めた住宅はまだ増えています。
2026年8月の新設住宅着工は6万3,974戸で、前年同月より6.1%多く、5か月連続の増加でした。報道では、2025年4月の省エネ基準の適合義務化で前年の着工が一時的に減った、その反動とされています。
地域別では、首都圏・中部圏・近畿圏が増えた一方、その他の地域は2.0%減りました。不動産を売り買いするなら、全国の平均ではなく自分の地域の動きで判断してください。
▼この章で参考にした一次情報
・国土交通省「建築着工統計調査報告(令和8年8月分)」2026年9月30日
・報道:デイリースポーツ online(2026年9月30日)
・動画:両学長 リベラルアーツ大学(YouTube)『【第3弾/不動産・建設 etc】金利が上がって苦しくなる業種5選「沈むにはワケがある」【リベ大公式切り抜き】』(2026年10月9日公開)
電気ガス・鉄鋼化学・新興企業は利息で利益が削られる
自分が借りて回す商売は、売上が同じでも、増えた利息の分だけ利益が削られます。
借金が1億円の会社なら、金利1%で年100万円の利息が、金利2%では年200万円になります。
売上が1円も変わらなくても、100万円が利息に消えます。
電気やガスは、金利が上がっても使う量はそう変わりませんが、大きな設備の維持や修繕にお金がかかり続けます。鉄鋼や化学も、大きな工場なしでは商売になりません。
新興企業は、借りたお金で事業を広げる、レバレッジで伸びてきた会社が多い。その借りるコストが上がるのが金利上昇です。
固定金利の借金も、借り換えのたびにじわじわ効いてくると、両学長は動画で説明しています。
▼この章で参考にした一次情報
・動画:両学長 リベラルアーツ大学(YouTube)『【第3弾/不動産・建設 etc】金利が上がって苦しくなる業種5選「沈むにはワケがある」【リベ大公式切り抜き】』(2026年10月9日公開)
家計も同じ|変動金利は返済額が変わる時期を確かめる
家計でも、金利が上がって困るのは借りている人で、借りていない人の利息は増えません。
金利が上がる局面では変動が不利で固定が有利、下がる局面ではその逆です。固定の金利もすでに上がっていて、どちらが得かはこの先の金利しだいです。
これから家を買う人で、どうしても今買いたいなら、僕は固定を選びます。急がないなら、買わずに現金を貯めておくのも立派な選択です。
すでに変動金利で借りている人は、まず自分のローンの返済額がいつ変わるかを確かめてください。
変動金利の金利は、通常半年ごとに見直されます。元利均等返済では、通常「5年ルール」があり、金利が上がっても毎月の返済額は5年間変わりません。
ただ、半年ごとの金利の上昇はちゃんと効いています。返済額は同じでも、その中の利息の割合が増えて、元金の減りが遅くなるからです。
返済額が変わるのは、借りてから5年ごとの見直しのとき(最初は6年目)です。増え方には、それまでの1.25倍までという上限(125%ルール)があります。
今の返済が毎月10万円なら、1回の見直しで上がるのは12万5,000円までです。この差の2万5,000円を、今から毎月の貯蓄に回しておく。貯まったお金で繰上げ返済し、毎月の返済額を下げる(返済額軽減型)道も作れます。
利息が返済額を上回ると、払いきれない分は「未払利息」として積み上がります。返済期間が終わっても、その分のローンが残ることがあります。
注意したいのは、5年ルールと125%ルールがないローンもあることです。その場合は金利が見直されるたびに返済額も変わり、金利の上昇がすぐ毎月の返済に出ます。どちらかは、銀行の契約書類やローンの説明書で確かめられます。
この準備のお金を、株式で急いで増やそうとしないでください。株式は明日半分になってもいいお金で、時間をかけて増やすものです。
長期の住宅ローンは、手錠をずっとはめられているのと同じ。そう思って計画するくらいでちょうどいいです。預金より先に借金を返す考え方は、こちらに書きました。
政策金利2.5%なら住宅ローンは月8万円増|預金より先に借金を返す
▼この章で参考にした一次情報
・全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」
・全国銀行協会「変動金利住宅ローンの未払利息とは?」
・ソニー銀行「金利変動リスクなどに関する説明書」
弱い業種にも光るものはある|当てずにバランスで持つ
投資では、金利で弱い業種の中にも光るものはありますが、1つの業種や1社を当てに行く必要はありません。
僕の基本は「投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブ」です。ここからは日本の個別株を長く持ちたい人向けの、僕のやり方です。
株価は景気より先に、期待で動きます。金利上昇で得をする銀行・保険・商社は、金利が上がると言われ始めた頃から先に買われてきたと僕は見ています。トレンドを追って順張りで買う人には、今日の話は参考になりません。
僕がやっているのは、日本の中小型株のうち、連続増配や配当方針がしっかりした財務の良い会社を、業種のバランスを見ながら自分で詰める「お弁当パック」です。信託報酬ゼロの、自分のファンドのようなものです。
みんながそっぽを向いて売っている業種を、少しずつ買い足してバランスを戻す。
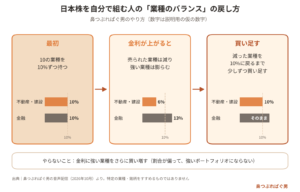
たとえば仮に、10の業種を10%ずつ持っていたとします。金利上昇で不動産・建設の株が売られて割合が6%に下がったら、お金がある範囲で10%に戻るまで、ちょこちょこ買い足すだけです。
金利に強い業種をさらに買い増すと、その割合だけが膨らんで、強いポートフォリオにはなりません。膨らんだ側を売る手もありますが、僕は買い足す方が資産は増えると考えています。
政策金利は、行きすぎたインフレを抑える瓶のフタです。景気が悪くなって物価が上がらなくなれば、金利は下げる方向に向かうのが通常の流れで、今度は電気・ガスや不動産・REITが話題に上りやすくなります。
ただ、みんなに見えてから買いに行っても遅い。会社の良し悪しが分からないなら、個別株はやらない方がいいです。
参考までに、僕自身の保有は、インデックス投資(パッシブ。多くはオルカンなどの全世界株で、S&P500も保有。中身は米国が中心)/ゴールド/東証REIT指数/ビットコイン/米国債/日本の中小型連続増配株(ぱぐ男ファンド)です。
全部、長く持つコアです。インデックス投資は20年、30年先に使えたらいいお金で、できれば最後まで手をつけずにいきたい。ぱぐ男ファンドは、配当を今の生活費に少し充てられたら嬉しい、という位置づけです。
東証REIT指数とぱぐ男ファンドは、金利の上下で売り買いせず、資金が抜けて安くなったときに買い足します。
まとめ|分からないならオルカン、借金は増やさない
金利で苦しくなるのは借金で回る商売で、家計でも困るのは借りている人です。
・苦しい5業種は「お客さんが借りて買う」か「自分が借りて回す」商売
・3,000万円・35年のローンなら、金利1%の差で毎月約1万4,700円(鼻つぶれぱぐ男の試算)
・変動金利の人は、返済額がいつ変わるかを確かめ、貯蓄で備える
・日本株を自分で組む人は、売られた業種を少しずつ買い足す
配当を生活費に使う予定がないなら、株式はオルカン一本でいいです。
オルカンには、その時々に強い業種が自然に入っています。気にせず毎月積み立てて、20年後、30年後のお金を作ってください。積立がどう育つかは、シミュレーターで確かめられます。
変動金利で借りている人は、今日、自分のローンに5年ルールがあるかだけ確かめてください。
▼お金を増やす話をもっと読みたい方はこちら
▼参考資料(2026年10月22日確認)
・日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」2026年9月18日
https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918b.pdf
・国土交通省「建築着工統計調査報告(令和8年8月分)」2026年9月30日
https://www.mlit.go.jp/report/press/joho04_hh_001395.html
・全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」
https://www.zenginkyo.or.jp/article/tag-d/5212/
・全国銀行協会「変動金利住宅ローンの未払利息とは?」
https://www.zenginkyo.or.jp/article/tag-d/7824/
・ソニー銀行「金利変動リスクなどに関する説明書」
https://sonybank.jp/products/hl/38.html
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#金利上昇 #利上げ #住宅ローン #変動金利 #固定金利 #不動産 #REIT #日本株 #個別株 #オルカン #新NISA #インデックス投資 #資産形成 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。