1億円あってもリタイアはおすすめしない|辞められない7つの理由
1億円あってもリタイアはおすすめしない|辞められない7つの理由
資産が1億円あったら、あなたは仕事を辞めますか。
結論から言います。
40歳で仕事を辞めた僕でも、1億円あってもリタイアはおすすめしません。目指してほしいのはリタイアではなく、お金に困らない経済的自立です。
資産を取り崩すだけの暮らしは、暴落にも、家族の不安にも、何もしない毎日のきつさにも弱いからです。
実際、資産をしっかり築いても、仕事を辞めない人は多いです。辞められない理由は、大きく7つあります。
この記事では、その7つを、40歳で辞めて給料のない暮らしをしている僕なりに、実体験をもとに1つずつ解説します。読み終わる頃には、金額より先に何を整えるかがはっきりします。

40歳で辞めた僕がリタイアをおすすめしない理由
僕は40歳で、自分から仕事を辞めました。定年ではありません。自分で決めて辞めました。
そして今、本当に給料がありません。だからリタイアのリアルを話せます。
リタイアと言っても、僕はブログを書き、音声配信を撮っています。これは僕の中ではビジネスです。完全に何もしない「無」の毎日は、きついです。何かやっていないと、そわそわします。
僕が目指してきたのは、仕事を辞めることではありません。お金も心も豊かで、今も未来もある人生です。今はその状態にいます。ただし「今は」です。相場が大きく崩れたら、どうなるかはわかりません。
だから金額をゴールにしないでください。1億円はあくまで手段です。
リタイアより経済的自立という考え方は、
<a href=”https://hanatsuburepaguoblog.com/fire-financial-independence/”>FIRE失敗の原因は1つだけ。リタイアより経済的自立という結論</a>
でも書きました。
7つの理由と、僕の答えを先に一覧にします。
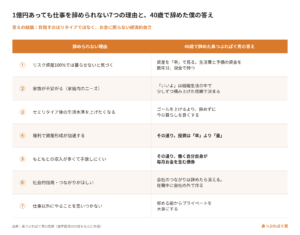
理由①リスク資産100%の取り崩しは暴落で崩れる
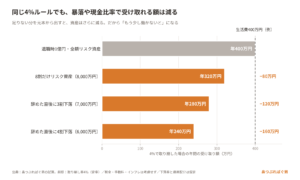
1億円を全部オルカンで持ち、毎年4%ずつ取り崩す。すると年400万円です。4%ルールは米国の過去データをもとにした考え方で、将来を保証するものではありません。
みんなが抜けているのは、辞めた直後に暴落が来たらどうなるか、です。1億円が3〜4割下がれば、7,000万〜6,000万円。同じ4%で取り崩すと、年280万〜240万円まで減ります。400万円で暮らしていた人は、足りない分を元本から出すしかありません。元本はさらに減ります。
では現金を混ぜればいいか。全体の8割をリスク資産にすると、その部分は8,000万円。4%で320万円です。生活費が400万円なら、80万円足りません。
(出典:鼻つぶれぱぐ男の試算。前提:取り崩し率4%(定率)/税金・手数料・インフレは考慮せず/下落率と資産配分は仮定)
ここで多くの人が「もう少し働かないと」と考えます。1億円あっても辞められない、の1つ目の正体です。SNSやインフルエンサーの景気のいい数字だけで計算していないか、一度確かめてください。
僕自身は、リタイアしている今、資産を100%リスク資産にはしていません。収入がないからです。株式のコアはオルカンで、加えて日本株の連続増配株、ゴールド、東証REIT指数、ビットコイン、米国債も長期で持っています。
見ているのは金額ではなく「率」です。資産全体で、世界のインフレ率に負けていないか。だからオルカンや米国株が絶好調のとき、僕の資産の増え方はいまいちです。逆に、株式に悪いことが起きたときは強い。
さらに、生活費と予備の資金を、頑張れば4〜5年分くらい現金で積んでいます。暴落してもリスク資産から出さずに済みます。その間に、回復した資産から取り崩します。
リタイア直後の暴落への備えは、
<a href=”https://hanatsuburepaguoblog.com/the-importance-of-a-cash-position-to-avoid-failure/”>順序リスクとは?リタイア後の資産運用で失敗しないために必要な「現金ポジション」の重要性</a>
で詳しく書いています。
ここまで考えるのは、資産だけで暮らす人の話です。働きながら資産形成している人は、生活防衛費と特別費を別に取ったうえで、オルカン100%で全然いい。
自分の金額で取り崩しが何年もつかは、
<a href=”https://calc.hanatsuburepaguoblog.com/?utm_source=blog&utm_medium=referral&utm_campaign=calc”>新NISAつみたて&取り崩しシミュレーター</a>
で確かめられます。
理由②家族の「いいよ」は少しずつ積み上げた信頼で決まる
2つ目は、家庭の事情です。生活水準が下がらないか。運用がうまくいかなかったらどうするのか。子どもがいれば教育費もあります。配偶者が不安になるのは当然です。1億円あっても2億円あっても、人の不安は消えません。
うちは妻と2人で、子どもはいません。妻は投資にあまり詳しくありません。それでも僕が辞めるとき、妻は「いいよ」と背中を押してくれました。
きっかけは2019年、妻の「年金とは別に1億円は欲しいよね」という一言でした。正直、びっくりしました。そこから両学長(リベラルアーツ大学)の発信を起点に勉強して、固定費を削り、資産形成を進めました。38歳のころ計算すると、夫婦2人で暮らしていけるくらいの資産ができていました。うちはもともと生活水準が低めです。
そこで妻に「最悪辞めないけど、辞めてもいけそうだよ」と伝えました。一気にではなく、少しずつ小出しにしてきました。
もう1つあります。僕は、妻のやることにほぼノーと言いません。妻は石橋を叩いて渡る人です。その妻が決めたことなら、変なものでない限り「行け」と背中を押します。私自身も外で飲み歩くようなお金の使い方もしてきませんでした。
その積み重ねがあったから、40歳で役職が上がり、周りに迷惑をかけそうだと感じたタイミングで、すっと辞められました。妻は「この人なら大丈夫。まだ若いし、困ったらまた働けばいい」と思ってくれたはずです。
辞めた今も、半年に一度は妻に資産報告会を開いています。家族の「いいよ」は、辞める直前の1回の説得では取れません。結婚生活の中で少しずつ積み上げた信頼で決まります。
理由③④⑤もっと増やしたくなるなら辞めずに今の暮らしを良くする
③は、セミリタイア後の生活水準を上げたくなること。1億円なら4%で年400万円ですが、あと5,000万円増やして1億5,000万円にすれば年600万円です。
④は、複利で資産が加速すること。仮に年7%で回れば、1億円は10年でほぼ2倍になります。
⑤は、もともとの収入が多くて手放しにくいことです。
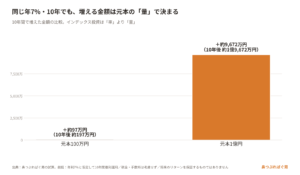
④と⑤は、その通りです。インデックス投資は「率」ではなく「量」です。同じ年7%でも、100万円なら10年で増えるのは約97万円。1億円なら約9,672万円です。
(出典:鼻つぶれぱぐ男の試算。前提:年利7%と仮定して10年間複利運用/税金・手数料は考慮せず/将来のリターンを保証するものではありません)
期待リターンには限りがあります。アクティブファンドでも、指数をわずかに上回れば優秀と言われる世界です。年率何十%を出し続けられるのは、一部の天才だけ。僕も含めて、ほとんどの人は凡人です。
そして毎月の給料は、債券の利息と同じです。働いているあなた自身が、毎月お金を生む優良な債券なんです。
ただし、僕が勧めるのは「もっと貯めるために我慢して働く」ではありません。今の仕事が嫌じゃないなら、辞めずに、今の暮らしを良くする方向にお金を使ってください。
たとえば、会社の近くに引っ越す。通勤が片道1時間なら、往復で毎日2時間です。仮に時給3,000円なら、毎日6,000円分の時間を通勤に使っています。資産が目標に届いたなら、毎月5万円の積立をやめて、その5万円を家賃に回してもいい。浮いた時間は、家でゆっくりしても、趣味に使ってもいい。
給料が低すぎる、職場環境が悪いなら、転職です。転職活動は会社に言う必要がなく、ほぼノーリスクです。資産があれば、次の会社が合わなくても何とかなります。僕も信用金庫から郵便局に移って、職場環境は郵便局の方が良くなりました。
金額のゴールを上げ続けるより、今の暮らしを先に良くする。これが僕の答えです。
理由⑥⑦つながりとやることは辞める前に会社の外で作る
6つ目は、社会的信用やつながりがほしいという欲求です。これは、すごくわかります。
僕は役職にはこだわりません。でも、つながりの欲求は今もあります。だから毎日配信しています。お金を稼ぐだけなら、案件やPR、コラボをやった方が早い。それでもやりません。自分の考えが言えなくなるからです。
1つ、はっきり言います。会社の人とのつながりは、辞めたらほぼ消えます。2つの職場を辞めた僕の経験です。「あいつは早く辞めたやつだ」で、関係は切れていきます。
だから、つながりは在職中から会社の外に作っておく。転職でもいいし、発信でもいいし、コミュニティでもいい。
7つ目は、仕事以外にやることを思いつかないこと。1億円を築ける人は、仕事に貪欲に向き合ってきた人が多いはずです。投資はパッシブ、ビジネスはアクティブ。仕事にアクティブなのは正解です。
ただ、プライベートも辞める前から大事にしてください。会社の近くに住んで、空いた時間で好きなことをする。職場が都会なら、周りに楽しめる場所もたくさんあります。
まとめ:1億円より先に今の暮らしに余裕をつくる
7つの理由は、どれも「お金があるのに辞められない」話でした。僕の答えは1つです。リタイアより経済的自立。お金に困らない人生を目的にしてください。
そのうえで、心にも体にも余裕が持てる暮らしを、今から少しずつ作る。生活を1回変えるのは大変です。僕も固定費の見直しは今でも大変です。でも、効果が大きい。スーパーの安売りやポイ活は、趣味でやればいい。先に手を付けるのは、固定費のようにインパクトの大きいところです。
今日やることは1つだけです。通勤にかかっている往復の時間を測って、スマホのメモに1行書いてください。
▼お金にまつわる5つの力の話をもっと読みたい方はこちら
<a href=”https://hanatsuburepaguoblog.com/five-powers/”>5つの力</a>
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#毎日配信 #リベシティ #セミリタイア #FIRE #経済的自立 #新NISA #オルカン #インデックス投資 #取り崩し #資産形成 #働き方 #老後資金 #お金の勉強