金利上昇局面で固定金利の債券は買わない|変動を選ぶべき3つの理由
金利上昇局面で固定金利の債券は買わない|変動を選ぶべき3つの理由
金利が上がってきたから債券を買いたい。
利回りが良くなってきたから社債もいいかも。
そう思い始めた方に言っておきます。
金利上昇局面で、固定金利の債券は買いません。
これだけです。
理由はシンプルです。
金利が上がると債券の価格は下がるからです。
今の利回りで固定すると、あとから出る債券に負け続けます。
しかも「無担保」の社債は、会社が潰れたら戻ってきません。
先に断っておきます。
オルカンを毎月コツコツ積み立てて、15年20年先しか見ていない方は、今日の話は読まなくていいです。
むしろ読まない方がいい。
この記事は「オルカン以外の現金や債券をどう置くか」で迷い始めた方向けです。
読み終わる頃には、社債の募集ページを見て、買うかどうかを自分で判断できます。

金利が上がると債券の価格は下がる(覚えるのはこれだけ)
結論から言います。
金利が上がると債券の価格は下がり、金利が下がると債券の価格は上がります。
難しい理屈は要りません。
覚えるのはこの一行だけです。
債券は「決まった利率で、決まった期間、お金を貸す約束」です。
利率が固定された債券を買ったあとに世の中の金利が上がれば、あとから出る債券の方が利率は高い。
手元の古い債券は見劣りするので、売ろうとすれば値段が下がります。
逆に金利が下がる局面なら、高い利率を約束された古い債券の価値は上がります。
「じゃあ金利が上がりきって、債券が安くなったところが買い時ですよね」と思う方がいます。
その通りです。
問題は、今がその「上がりきった」タイミングなのかどうかです。
僕の見方は、日本はここから金利が上がっていく可能性の方が高い、です。
どこまで上がるかは分かりません。
でも国がインフレを受け入れる方向に動いていて、日銀も利上げの方向にある。
この状況で、今の利率に固定される債券を買いに行く必要はありません。
固定の債券に投資妙味が出るのは、「ここから利下げに向かう」タイミングになってからです。
借りる側は変動が弱く、預ける側は固定が弱い
金利上昇局面で誰が不利になるか。
まず借りている人です。
特に住宅ローンを変動金利で組んでいる人は、これから返済額が増えていきます。
今から固定に変えようとしても、たぶん遅い。
すでに変動より固定の方が高いはずだからです。
最近「変動金利で借りている人を救済すべきでは」という質問が政治の場で出た、という話を耳にしました。
僕は違うと思います。
変動金利は、これまでずっと低い金利で返済できていた側です。
金利が上がった局面だけ救済するなら、最初から固定金利で高い利息を払ってきた人はどうなるのか。
個人の悪意の話ではなく、筋が通らないという構造の話です。
借金が嫌なら、早く返す。
それだけです。
僕はそういう判断が上手くないと自分で分かっているので、賃貸に住んでいます。
そして、ここが今日の本題です。
借りる側と預ける側では、有利不利がきれいに逆になります。
借りる側は変動が不利で固定が有利。
預ける側(貸す側)は固定が不利で変動が有利。
債券を買うということは、あなたが貸す側に回るということです。
だから預ける側の固定はダメ。
預けるなら変動です。
日本円で置きたいなら、個人向け国債の変動10年。
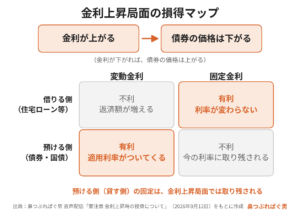
金利が上がれば適用利率もついてくる仕組みだからです(利率の決まり方は財務省の個人向け国債ページ https://www.mof.go.jp/jgbs/individual/ で確認できます)。
ドル資産の置き場所に迷っているなら、MMFのような短期のものに置く人もいます。
長期の固定に入れる必要はありません。
リスク資産と無リスク資産の置き方は、
個人向け国債はいらない?40歳リタイアが教えるリスク資産と無リスク資産のバランス術
で詳しく書いています。
「完売」の社債こそ確認すること|無担保なら潰れたら戻らない
今回の話のきっかけは、ソフトバンクの社債が完売したというニュースです。
買いたい人は買えばいいと思います。
ただ、これから同じような話がどんどん出てきます。
今まで見向きもされなかった債券が、急に話題の中心に出てきている。
一時的な情報に流されると、やられます。
社債を買う前に確認することは3つです。
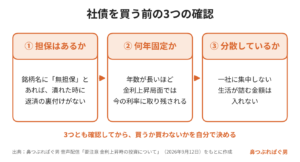
1つ目、担保があるか
配信当日にSBI証券の債券一覧を見ていたら、まさに「第70回ソフトバンクグループ株式会社無担保社債」と出ていました。
銘柄名に「無担保」と書いてあります。
目論見書を開かなくても、名前を見れば分かります。
無担保とは、会社が潰れた時に返済の裏付けになる資産がないということです。
絶対に潰れないと思っている人がいるかもしれませんが、分かりません。
AIやデータセンター関係に大きく投資している会社が、その辺りでバタバタと倒れた時にどうなるか、誰にも分かりません。
無担保の社債は、潰れたら全額は返ってきません。
2つ目、期間です
画面に出ていた条件は年4.7%で7年でした(配信当日の画面表示です。利率や条件は募集ごとに変わるので、必ず最新の目論見書で確認してください)。
7年間この利率で固定されます。
数年後に日本の金利がさらに上がっていたら、同じ会社がもっと高い利率でお金を集めているかもしれません。
その時、手元の固定の社債は取り残されます。
金利上昇局面で固定を買うとは、そういうことです。
3つ目、分散です
一つの銘柄にドカッと入れて、その会社の資金繰りが詰まったら生活が詰む、という金額は入れない。
社債に限らず、何でも同じです。
分散が大事。
本当に大事です。
大手の社債の落とし穴は
高金利社債に注意です|ソフトバンク社債から学ぶ「大手だから安全」は危険な思い込み
でも書いています。
「今こそ債券」と言う専門家は、今の利回りしか見ていない
先日テレビで「金利が良くなってきたから新窓販国債を買った方がいい」と専門家が言っていました。
それは今のことしか言っていないと思います。
金利上昇局面で固定を勧めるのは、この先の金利の動きを考えていない発言です。
「日本はそんなに金利が上がらない」という意見もあるでしょう。
それで買うなら個人の自由です。
僕が言っているのは、全体として金利が上がっていく局面なら、わざわざ固定の債券を買いに行く必要はない、ということだけです。
ここから債券の話はどんどん増えます。
利回りが良くなってきたから債券は買い、という考え方は、少し気をつけた方がいいです。
AIに「長期投資のプロとして」聞いた結果と、僕が採らなかったこと
配信当日の9月11日、AIに「長期投資家のプロとして」の前提で、今の金利上昇局面の分析を頼みました。
以下はAIの分析であって、僕の断定でも保証でもありません。
AIの見立ては、今回の金利上昇は景気が良いから上がる「良い金利上昇」ではなく、原油高と経済不安から来る「質の悪い金利上昇」の可能性が高い、というものでした。
米10年債の利回りは5%目前、日銀が9月の会合で利上げする確率も8割程度と報じられている(いずれもAIの検索結果で二次情報・未確認)。
大枠は、そんなに間違っていないと思います。
恩恵を受けるのはエネルギーと金融、逆風は不動産・公益・一般消費財・ハイテク。
長期債は逆風。
ゴールドは短期は逆風だが、中央銀行の買いが続くので中期の支えは残る。
ドルは中期でドル安に傾くリスクの方が大きい。
ここまでがAIの分析です。
ここからが僕の反応です。
「じゃあ今からエネルギーや金融を買うか」と言われたら、僕だったら買いません。
みんなが買っていて、もう高くなっているからです。
長期ですから。
ヘルスケアや生活必需品も、同じ理由で今は買いません。
ハイテクはまだ底ではないと思います。
ニュースアプリを開くと、円高、半導体、日銀利上げ、そんな話ばかりです。
誰も見向きもしなくなって、誰も話さなくなった時が底です。
少し前のゴールドがそうでした。
一番安かった時、YouTubeでゴールドの話をする人はほとんどいませんでした。
一番無関心な時が、一番いい。
REITは金利上昇局面では逆風です。
でも、東証REIT指数のように分散された詰め合わせを長期で持っている分には、僕は売りません。
日本の不動産全体がダメになるなら、僕らも住めなくなります。
どこで反転するかは誰にも決められません。
予想はしない。
持ち続ける。
それだけです。
もともと持っている日本の中小型の連続増配株も、買値から2割以上売り込まれていた銘柄がこの半年で戻ってきています。
売りません。
長期だからです。
ただし、個別株は決算を自分で分析できないなら買ってはいけません。
まとめ|金利上昇局面で今日やること1つ
金利が上がると債券の価格は下がる。
だから金利上昇局面で、固定金利の債券は買いません。
預けるなら変動。
日本円なら個人向け国債の変動10年です。
社債を買うなら、担保の有無・期間・分散の3つを確認してから。
今日やることは1つだけ。
気になっている社債があるなら、銘柄名に「無担保」の文字があるかを確認する。
それだけです。
いつも聞いてくれている方は、いつも通りオルカンを愚直にコツコツ積み立てて、15年後20年後に使うお金だと思っていてください。
投資はパッシブ、ビジネスはアクティブ、ギャンブルと借金はネガティブ。
正解はない、最適解はある。
最後の判断は皆さんに委ねます。
投資は自己責任でお願いします。
▼増やすの話をもっと読みたい方はこちら
増やすちから
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#金利上昇 #債券投資 #社債 #個人向け国債 #固定金利 #変動金利 #新NISA #オルカン #資産運用 #セミリタイア #毎日配信 #リベシティ
📚 この話を1冊にまとめました(Kindle)
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
Kindle Unlimited対象。読み放題でも読めます。