定期借地権付きマンションは3つの理由で買うな|安いのは買う時だけ
定期借地権付きマンションは3つの理由で買うな|安いのは買う時だけ
都心で「相場より安いマンション」を見つけて、ちょっと心が動いていませんか。よく見たら、物件資料に「定期借地権付き」と書いてあった、という人もいると思います。
結論から言います。
定期借地権付きマンションは、基本、買わないほうがいいです。
安いのは買う時だけで、住んでいる間と売る時に、そのぶんをしっかり払うことになるからです。
理由は3つあります。
①土地が借り物で、期限が来たら建物を壊して返すこと
②住んでいる間も地代と壊すための積立が毎月かかること
③古くなるほど売れにくくなること
この記事では、3つを公的な資料と調査の数字で確かめ、営業トークとの付き合い方までお話しします。

定期借地権付きマンションとは|土地は借り物で最後は壊して返す
自分のものになるのは建物だけで、土地は地主さんから期限付きで借りているマンションです。
期限は、借地借家法で50年以上と決められています(マンションに多い「一般定期借地権」の場合)。期限が来たら、建物を取り壊して更地にし、地主さんに返すのが基本のルールです。普通の借地と違って、契約の更新もありません。
増えている理由は、都心の土地が高くなりすぎて、普通のマンションに手が届かない人が増えたからです。報道では、普通のマンションより1〜2割安く売り出されることが多いとされています。
首都圏(東京・神奈川・埼玉・千葉)で2025年に売り出された定期借地権付きマンションは1,502戸。それまで最多だった2008年の1,281戸を抜いて、過去最多になりました。2026年も上半期だけで886戸と増えていて、年間で2,000戸を超える可能性もあるという見通しが出ています。
違いを表にまとめると、こうなります。
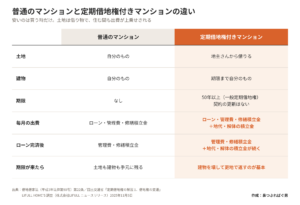
見分け方は簡単です。チラシや物件概要で、土地の権利の欄に「定期借地権」とあるかを、最初に確かめてください。
▼この章で参考にした一次情報
・借地借家法(平成3年法律第90号)第22条
・国土交通省「定期借地権の解説 1.借地権の変遷」
・不動産経済研究所「首都圏 新築分譲マンション市場動向 2025年のまとめ」2026年1月26日
・不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年上半期(1〜6月)」2026年7月21日
・LIFULL HOME’S 調査(株式会社LIFULL ニュースリリース)2025年11月5日
・報道:朝日新聞(2026年9月)
安いのは買う時だけ|住む間は地代と解体の積立が上乗せ
定期借地権付きマンションは、住んでいる間に出ていくお金が、普通のマンションより増えます。
普通のマンションなら、毎月出ていくのはローン・管理費・修繕積立金です。定期借地権付きマンションは、ここに土地を借りている代金(地代)と、期限が来たら建物を壊すための積立が加わります。土地の固定資産税はかからない代わりに、地代を払い続ける形です。
しかも地代は、土地の値段に合わせて変わるケースもあります。不動産情報サイトの調査では、地代と解体の積立金は、住宅ローンを返し終わったあとも払い続ける必要があると指摘されています。
修繕積立金や管理費も、ずっと同じ額とは限りません。住む人が減ったり工事の費用が上がったりすれば、一人あたりの負担は重くなります。
期限が来たら、住んでいる人みんなで建物を壊して返すことになります。そのとき住む人が減っていたらどうなるのか、正直、僕にも想像がつきません。
自著『お金に困らない人生のつくり方』では、固定費は一回見直せばずっと効く、と書きました。定期借地権付きマンションは、その真逆です。
住んでいる限り、固定費が上乗せされ続ける家なんです。
安さにひかれたら、ローン以外に毎月いくら出ていくかを、地代と解体の積立まで含めて書き出してください。
▼この章で参考にした一次情報
・LIFULL HOME’S 調査(株式会社LIFULL ニュースリリース)2025年11月5日
・両学長 リベラルアーツ大学(YouTube)「【安いのにはワケがある】定期借地権付きマンションが都心で急増!普通の家だと思っちゃダメよ【リベ大公式切り抜き】」2026年10月9日公開
・自著『お金に困らない人生のつくり方』(鼻つぶれぱぐ男)
古くなるほど売れない|1990年代の物件は62件中11件だけ
定期借地権付きマンションは、残りの年数が減るほど、周りと比べた評価が下がっていきます。
「あと5年しか住めない家」を、誰が買うでしょうか。中古で買う人は、残りの年数を見て値段を考えます。
不動産データの会社が、駅から徒歩15分以内の定期借地権付きマンションを、同じ駅・同じ時期の普通のマンションと比べた調査があります。周りと比べた評価が新築のときより上がっていたのは、2020年以降の物件で12件中9件でした。ところが1990年代の物件では、62件中11件しかありません。
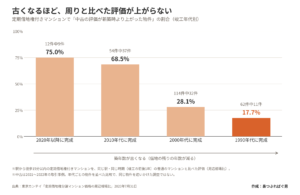
これは年代ごとの物件を並べた比較で、同じ物件を何十年も追いかけた調査ではありません。それでも、古くなるほど評価が上がらない物件が増えていく流れは、はっきり出ています。
もう一つ、知っておいてほしい事実があります。定期借地権の制度ができたのは1992年8月で、期限は50年以上。一番早くても、期限切れは2042年ごろです。(鼻つぶれぱぐ男の試算)
つまり、一般定期借地権のマンションで、期限まで行って建物を壊した例は、まだありません。誰も最後を見ていないんです。
最後に持っている人が損をかぶる、ババ抜きになりかねません。中古で安いと思ったら、まず借地の残りの年数を確かめてください。
▼この章で参考にした一次情報
・東京カンテイ「定期借地権分譲マンション価格の周辺相場比」2023年7月31日
・国土交通省「定期借地権の解説 1.借地権の変遷」
金利上昇で「安く見える家」の営業が増える|貸す側にいた僕の見立て
これから金利が上がるほど、「安く見える家」をすすめられる場面は増えていくと、僕は見ています。
僕は信用金庫で、お金を貸す側にいました。金利が上がると、銀行は審査を厳しくします。返せるか分からない人に貸すより、確実に返せる人から少しでも高い金利を取るほうが、銀行にとっては固いからです。
たとえば、今まで5,000万円借りられた人が、4,000万円や3,000万円しか借りられなくなる。そうなったとき、「建物の部分だけなら安く買えますよ」という話が、都心だけでなく地方でも増えてくるはずです。
覚えておいてほしいのは、不動産の営業マンは不動産のプロではなく、不動産を売るプロだということです。個人の悪意じゃない、売れて初めて評価される構造の話です。
だから、安い理由を、長所の言葉に言い換えてきます。
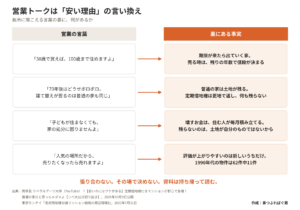
このテーマは、両学長のYouTubeの「【安いのにはワケがある】定期借地権付きマンションが都心で急増!普通の家だと思っちゃダメよ【リベ大公式切り抜き】」という動画でも紹介されています。そこでも、セールストークに張り合わず、近寄らないよう注意されていました。
僕も同じ考えです。言い負かそうとしても、ああ言えばこう言うので時間のムダです。営業トークを聞いたら、その場で決めずに一度持ち帰ってください。
▼この章で参考にした一次情報
・両学長 リベラルアーツ大学(YouTube)「【安いのにはワケがある】定期借地権付きマンションが都心で急増!普通の家だと思っちゃダメよ【リベ大公式切り抜き】」2026年10月9日公開
・東京カンテイ「定期借地権分譲マンション価格の周辺相場比」2023年7月31日
家を資産と呼ぶならローン残高を引く|浪費と割り切るのはあり
家を「資産」と呼ぶなら、今の売値からローンの残りを引いた数字で見てください。
持ち家を資産だと言う人は多いです。でも最初は、家族の夢や「賃貸より安いですよ」「自分の資産になりますよ」という言葉にひかれて、気持ちで買った人がほとんどではないでしょうか。
たとえば、5,000万円でローンを組んで買った家が、5年後に3,000万円でしか売れず、ローンが4,500万円残っていたとします。差し引きは、マイナス1,500万円です。(鼻つぶれぱぐ男の試算・仮の数字)
この瞬間、家は資産ではなく、1,500万円の負債を抱えているのと同じです。しかもローンを返し終わるまでは、家には金融機関の抵当権がついています。
家を買うな、と言っているわけではありません。「これは自分の趣味、浪費だ」と割り切って買うなら、それでいいんです。資産として買うなら、言いくるめられないだけの目利きの力をつけてから買ってください。
離婚や家族の事情で、売らなければいけない日が来ることもあります。30年、40年のローンは、手錠をはめられているようなものです。売る日のことまで想定して、それでも買うかを決めてください。
持ち家についての僕の考え方は、こちらの記事にも書いています。
感情論は不要です|持ち家は不動産投資です【50年住宅ローンの危険な落とし穴】
持ち家の人は、今の売値の目安とローンの残高を、一度だけ並べて見てください。
まとめ|借りるなら普通に借りればいい
定期借地権付きマンションは、買う人の出費と、借りる人の期限を、両方背負う家です。
ローンも管理費も修繕のお金も払うのに、期限が来たら出ていく。それなら、借りるなら普通に借りればいい、というのが僕の結論です。
僕自身、同じ賃貸に十何年住んでいて、家賃は今のところ上がっていません。普通の賃貸なら、家賃の値上げは大家さんからの申し入れで、話し合いがまとまらないまま勝手に上がるものではありません。
家賃の値上げとの向き合い方は、こちらにまとめています。
家賃値上げトラブルが急増!借地借家法を正しく理解して賢く対応する方法
10年後、20年後の自分がどうなっているかは、誰にも分かりません。だからこそ、頭が働くうちに、持ち物はできるだけ分かりやすくしておきたいんです。
安いには、安いなりの理由があります。
今日やることは1つだけです。気になる物件があるなら、資料をスマホで撮って、AIに「この資料で、買う側に不利なことが書いてあるところを全部教えて」と聞いてください。
AIは、書いてある文章を読み取って分解するのが得意です。ただし、買うかどうかを決めるのは自分です。
▼この章で参考にした一次情報
・借地借家法(平成3年法律第90号)第32条
▼守るちからの話をもっと読みたい方はこちら
▼参考資料(2026年10月20日確認)
・不動産経済研究所「首都圏 新築分譲マンション市場動向 2025年のまとめ」2026年1月26日
https://www.fudousankeizai.co.jp/share/mansion/654/ss2025.pdf
・不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年上半期(1〜6月)」2026年7月21日
https://www.fudousankeizai.co.jp/share/mansion/679/s2026-16.pdf
・東京カンテイ「定期借地権分譲マンション価格の周辺相場比」2023年7月31日
https://www.kantei.ne.jp/wp-content/uploads/2025/01/116teisyaku_soubahi.pdf
・国土交通省「定期借地権の解説 1.借地権の変遷」
https://www.mlit.go.jp/totikensangyo/totikensangyo_tk5_000104.html
・借地借家法(平成3年法律第90号)e-Gov法令検索
https://laws.e-gov.go.jp/law/403AC0000000090
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#定期借地権 #定期借地権付きマンション #マンション購入 #住宅購入 #持ち家 #賃貸 #固定費削減 #不動産営業 #お金の勉強 #資産形成 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。