ゼロカンの信託報酬0%に飛びつく前に|自分のNISA枠は月5万で30年
ゼロカンの信託報酬0%に飛びつく前に|自分のNISA枠は月5万で30年
ゼロカンのニュースを見て、「信託報酬ゼロなら、子どもの分はこれで決まりかな」と思っていませんか。
先に結論を言います。
ゼロカンを選ぶより先に、自分のNISA枠をあと何年で埋められるかを考えてください。
ゼロカン自体は悪い商品ではありません。ただ、信託報酬がゼロでもコストはゼロになりませんし、こどもNISAを使ったほうがいい家庭は多くないと僕は考えています。
この記事では、ゼロカンとオルカンの違い、信託報酬以外の費用、こどもNISAを使うかの決め方を数字で整理します。

ゼロカンとオルカンの違い|中身は同じ指数、買えるのはこどもNISAだけ
ゼロカンは、オルカンと同じ指数に連動する、こどもNISA専用の兄弟みたいなファンドです。
運用はSBIアセットマネジメントで、設定日は2026年11月17日。連動するのはオルカンと同じMSCIオール・カントリー・ワールド・インデックスです。違うのは、買える口座がこどもNISAだけで、信託報酬が0%という点です。
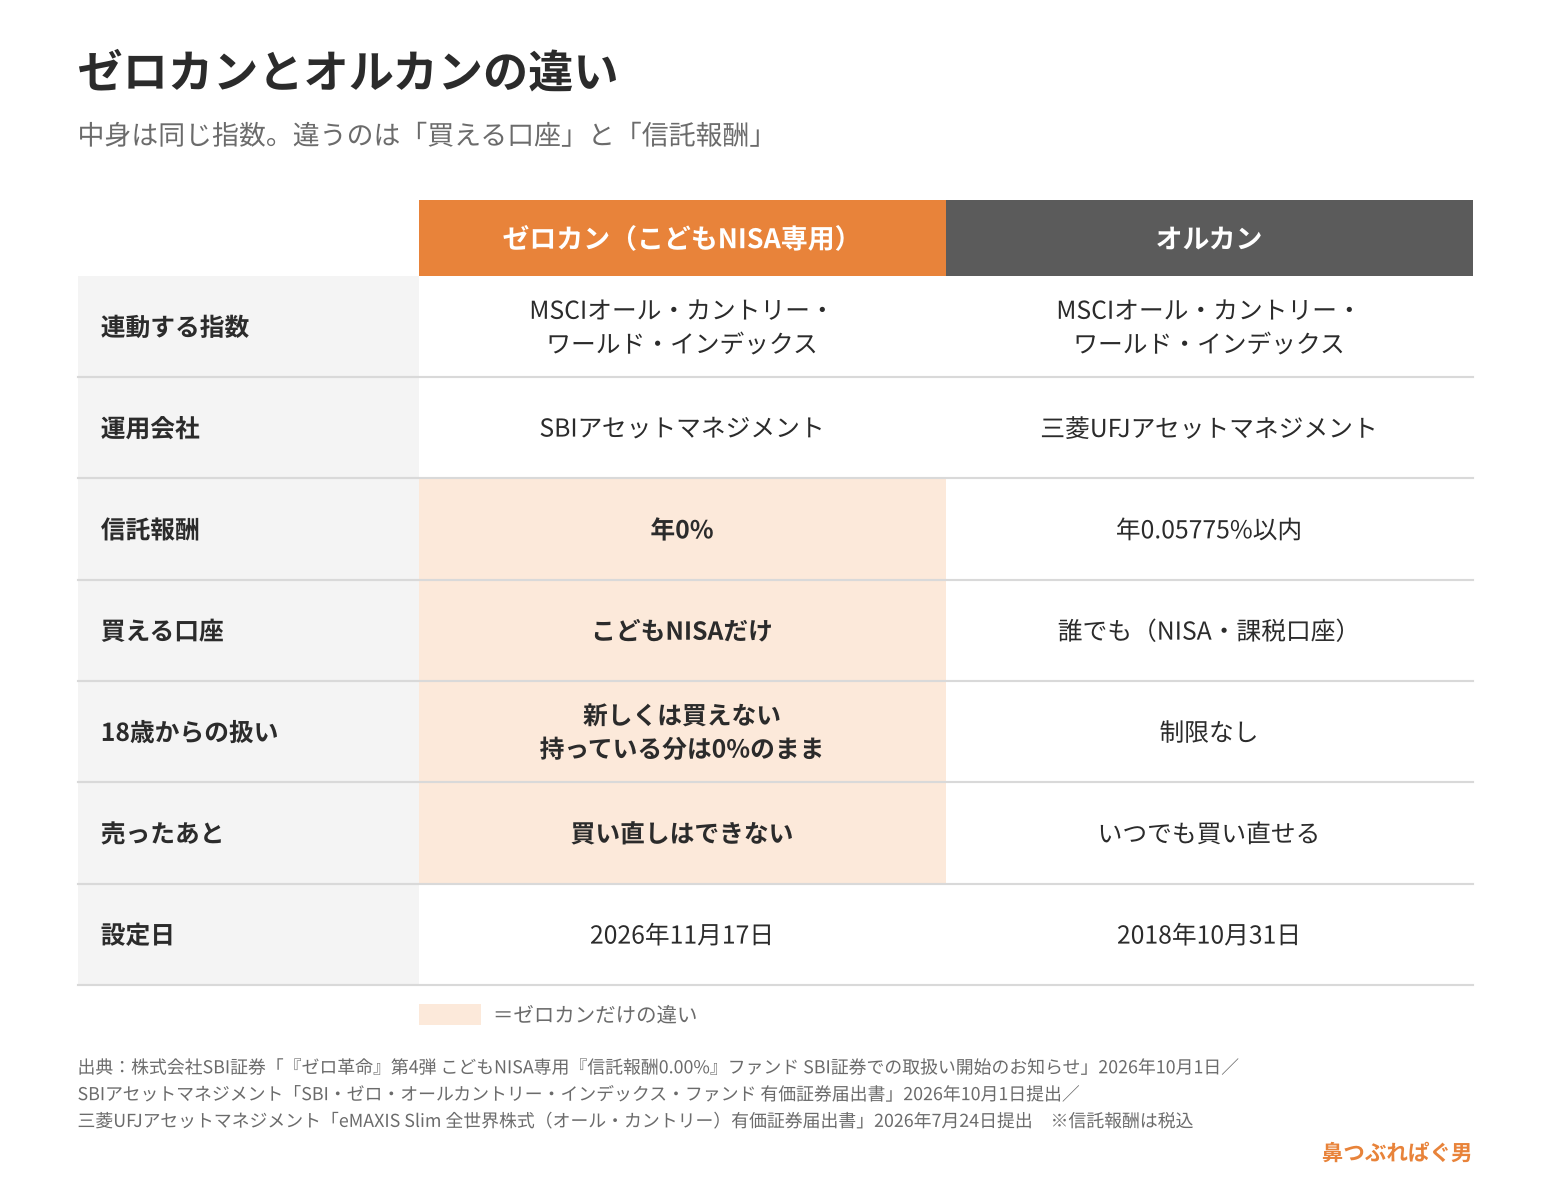
18歳からは、ゼロカンを新しく買えなくなります。SBI証券の説明では、それまでに買った分は大人のNISAに引き継がれ、信託報酬0%のまま持ち続けられます。
ただし、売ったらそこで終わりです。こどもNISA以外では買えないので、買い直せません。18歳以降も同じ中身で積み立てるなら、同じ日に設定される「SBIオールカントリー」(信託報酬は年0.055%)などで別に積立を設定します。
楽天証券も、こどもNISA専用に信託報酬ゼロの投資信託を出すと発表しました。ただ、名前も中身もまだ出ていません。
両学長のYouTubeでも、ゼロカンとオルカンの違いを5つに整理した動画が出ています。僕がインデックス投資を学んだ原点も両学長です。
▼この章で参考にした一次情報
・株式会社SBI証券「『ゼロ革命』第4弾 こどもNISA専用『信託報酬0.00%』ファンド SBI証券での取扱い開始のお知らせ」2026年10月1日
・SBIアセットマネジメント「SBI・ゼロ・オールカントリー・インデックス・ファンド 有価証券届出書」2026年10月1日提出
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)有価証券届出書」2026年7月24日提出
・楽天証券「楽天証券、信託報酬ゼロ(無料)の商品提供を決定!」2026年10月9日
・動画:両学長 リベラルアーツ大学「【コストゼロは勘違い】ゼロカンはおすすめなのか?オルカンとの違い5選【リベ大公式切り抜き】」2026年10月23日公開
信託報酬ゼロでもコストはゼロじゃない|オルカンでも費用の約3割は別
信託報酬がゼロでも、ファンドの費用はゼロになりません。
ファンドには信託報酬のほかに、株の売買手数料、売買にかかる税金、海外での保管料、監査費用などがかかります。SBI証券の発表でも、ゼロカンの0%は信託報酬だけで、監査報酬や売買委託手数料などは別にかかり、その金額は前もって示せないとされています。
オルカンの直近1年の費用明細で見てみます。信託報酬は0.058%で、100万円を1年持つと580円です。これに売買手数料・取引税・保管料などが0.027%、270円ほど乗って、合計は0.085%、850円になります。(鼻つぶれぱぐ男の試算)
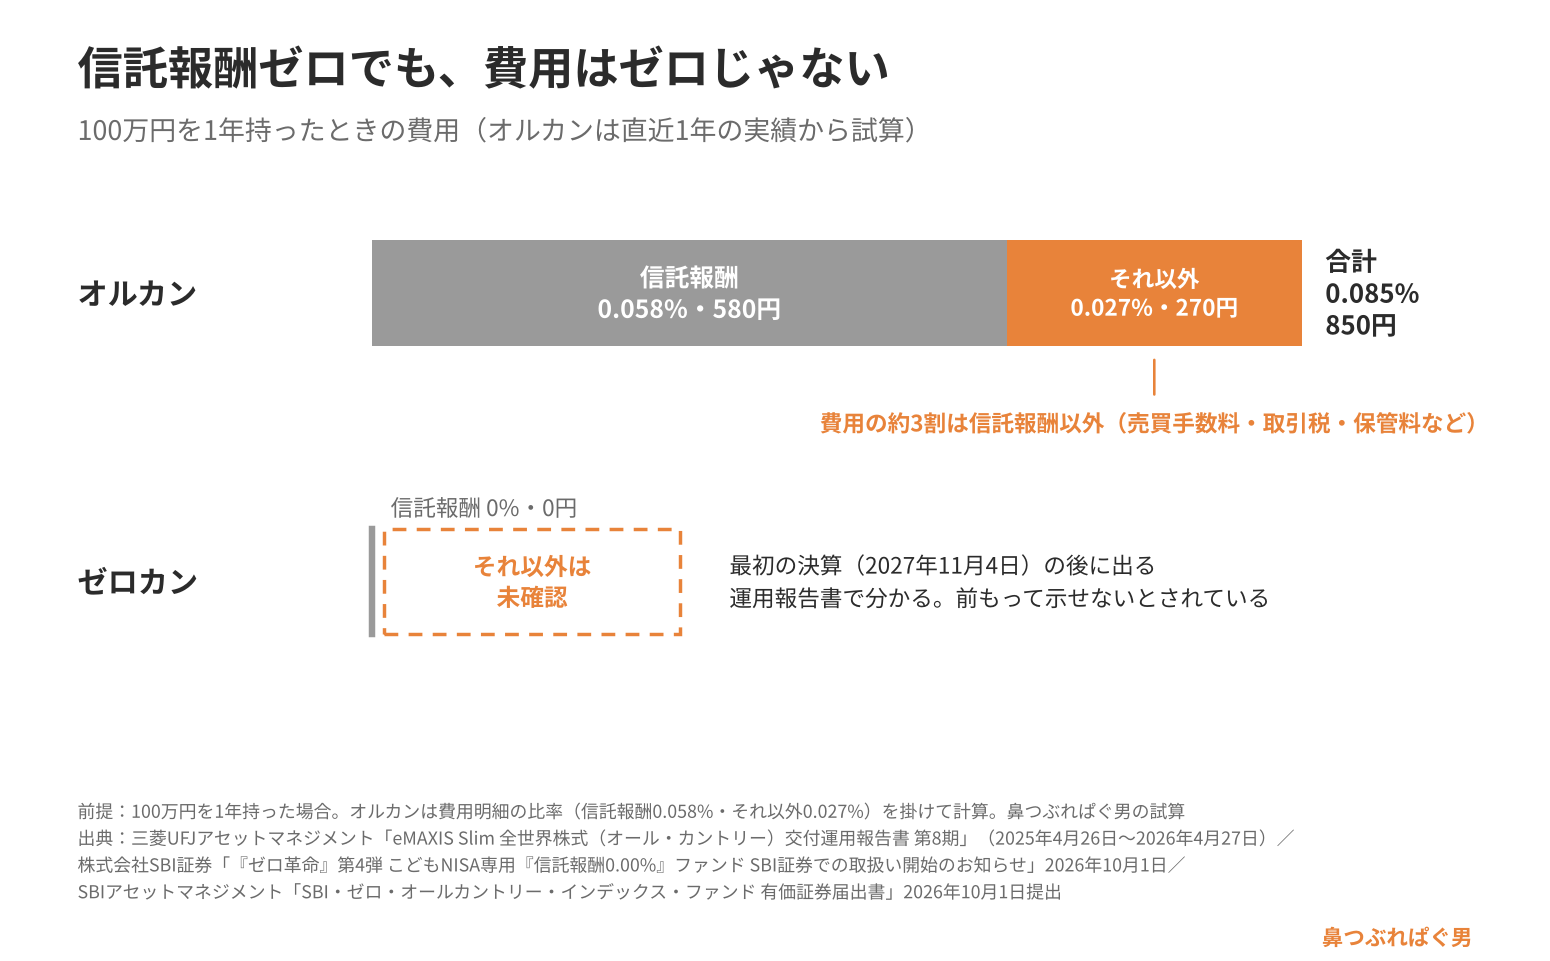
つまり、オルカンでも費用の約3割は信託報酬以外です。1,000万円持っていても年8,500円(鼻つぶれぱぐ男の試算)なので、激安なのは間違いありません。
運用報告書には「総経費率0.07%」も載っていますが、これは売買手数料と取引税を除いた数字です。全部込みで見るなら、費用明細の0.085%が実態に近いです。
ゼロカンの信託報酬以外の費用は、最初の決算(2027年11月4日)の後に出る運用報告書まで、誰にも分かりません。
だから、1回でいいので自分のファンドの運用報告書の「費用明細」を開いてください。証券会社の電子交付のページや、運用会社のホームページで見られます。
自分の目で数字を見ておけば、「信託報酬が一番安い」という言葉に振り回されません。
総経費率で選ぶべき理由は、以前の記事に詳しく書いています。
低コストインデックスファンド比較表が有料級すぎる|信託報酬より総経費率とトラッキングエラーで選ぶべき理由
▼この章で参考にした一次情報
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付運用報告書 第8期」(2025年4月26日〜2026年4月27日)
・株式会社SBI証券「『ゼロ革命』第4弾 こどもNISA専用『信託報酬0.00%』ファンド SBI証券での取扱い開始のお知らせ」2026年10月1日
・SBIアセットマネジメント「SBI・ゼロ・オールカントリー・インデックス・ファンド 有価証券届出書」2026年10月1日提出
安さより純資産の大きさ|オルカンは13兆円超だから安く続けられる
同じ指数のファンドなら、信託報酬の安さより、純資産の大きさを見てください。
オルカンの純資産総額は、2026年11月6日時点で13兆円を超えています。お金がたくさん集まれば効率よく運用できますし、途中で運用が終わる「繰上償還」の心配もほとんどありません。
これは、インデックスファンドの父と呼ばれるジョン・ボーグルが創業したバンガードの考え方に近いです。先に安くして、みんなが集まって長く持ってくれるから、安いまま続けられるんです。
インデックスファンドのファンドマネージャーは、何もしていないわけではありません。指数の比率に近づけるように、毎日、個別の株を売り買いしています。指数そのものを買っているのではなく、指数との連動を目指して株を買っているんです。
このときの指数とのズレが、トラッキングエラーです。オルカンは直近1年で、指数の+47.8%に対してファンドは+48.0%と、ほぼぴったり付いていっています。
逆に、たとえば指数より0.3%成績が悪ければ、信託報酬が年0.05%ほど安いかどうかなんて話は吹き飛びます。
信託報酬の安さだけでファンドを選ぶと、痛い目を見ます。
ゼロカンは買える人が限られるので、純資産がどこまで集まるかは分かりません。届出書には、純資産総額が10億円を下回ったときや、こどもNISAの制度が変わったりなくなったりしたときに、運用を終えられると書かれています。
成績や費用の実績が出そろうまでには、1〜2年はかかります。僕の見立てですが、純資産でeMAXIS Slimの全世界株式とS&P500を超えるファンドは、もう出てこないかもしれません。
ただ、同じeMAXIS Slimシリーズでも純資産が集まっていないファンドはあります。シリーズ名で安心せず、ファンドごとの純資産総額を見てください。
▼この章で参考にした一次情報
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付運用報告書 第8期」(2025年4月26日〜2026年4月27日)
・マネックス証券 ファンド詳細「eMAXIS Slim 全世界株式(オール・カントリー)」2026年11月6日基準
・SBIアセットマネジメント「SBI・ゼロ・オールカントリー・インデックス・ファンド 有価証券届出書」2026年10月1日提出
信託報酬ゼロは家族ごと口座を集める入口|なぜゼロにできるかを考える
信託報酬ゼロは、証券会社にとって、家族ごと口座を集めるための入口です。
まず子どもの口座に入ってもらい、そこから親にも使ってもらう。楽天証券は、こどもNISAの口座開設のキャンペーンも出しています(条件や期間は楽天証券の公式ページで確認してください)。
保険の販売を15年やってきた身として言うと、入り口を軽くして長い付き合いにつなげるのは、金融の世界の定番の売り方です。これ自体は悪いことではなく、仕組みを知ったうえで使えばいいんです。
しかも、こどもNISAは金融機関を変えられません。最初に選んだ証券会社と、子どもが大人になるまで付き合うことになります。
ここで、自分の立場に置き換えてみてください。
あなたは、無料で仕事をしますか。あなたの会社は、お客さんにずっと無料でものを出し続けていますか。そんなことをしたら、会社は潰れます。
大事なのは「無料だからいい」ではなく、「なぜ無料にできるのか」と考えることです。
物事は表裏一体です。僕は楽天証券もSBI証券も使っていますが、いつも「たくさん手数料を払ってくれているお客さん、ありがとう」と思っています。FXや信用取引など手数料のかかる取引をする人がいるから、ネット証券は安いオルカンを扱えている面がある、と見ているからです。
オルカンの信託報酬は100万円で年580円で、そのうち販売会社の取り分は190円ほどです。(鼻つぶれぱぐ男の試算)
これだけで証券会社がやっていけるはずがありません。楽天の商品の中身が出たら、ゼロかどうかではなく、全部込みの費用、純資産の大きさ、続きそうかどうかで比べてください。
▼この章で参考にした一次情報
・楽天証券「楽天証券、信託報酬ゼロ(無料)の商品提供を決定!」2026年10月9日
・金融庁 NISA特設ウェブサイト「NISAを知る」
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付運用報告書 第8期」(2025年4月26日〜2026年4月27日)
こどもNISAより先に自分の枠|1,800万円は月5万円で埋まるまで30年
こどもNISAを使う前に、自分のNISA枠をあと何年で埋められるかを考えてください。
前提として、こどもNISAは別の新しい制度ではありません。2027年1月から、NISAのつみたて投資枠の年齢制限がなくなり、0〜17歳も口座を作れるようになるということです。
ただ、子どものうちは別のルールが付きます。年60万円・全部で600万円まで、使えるのはつみたて投資枠だけ。原則として引き出せず(12歳からは、子どものためのお金で本人が同意すれば可)、金融機関も変えられません。
大人のNISAの枠は、1人1,800万円です。月5万円ずつ積み立てると、埋まるまで30年かかります。夫婦2人なら3,600万円で、月10万円でもやはり30年です。
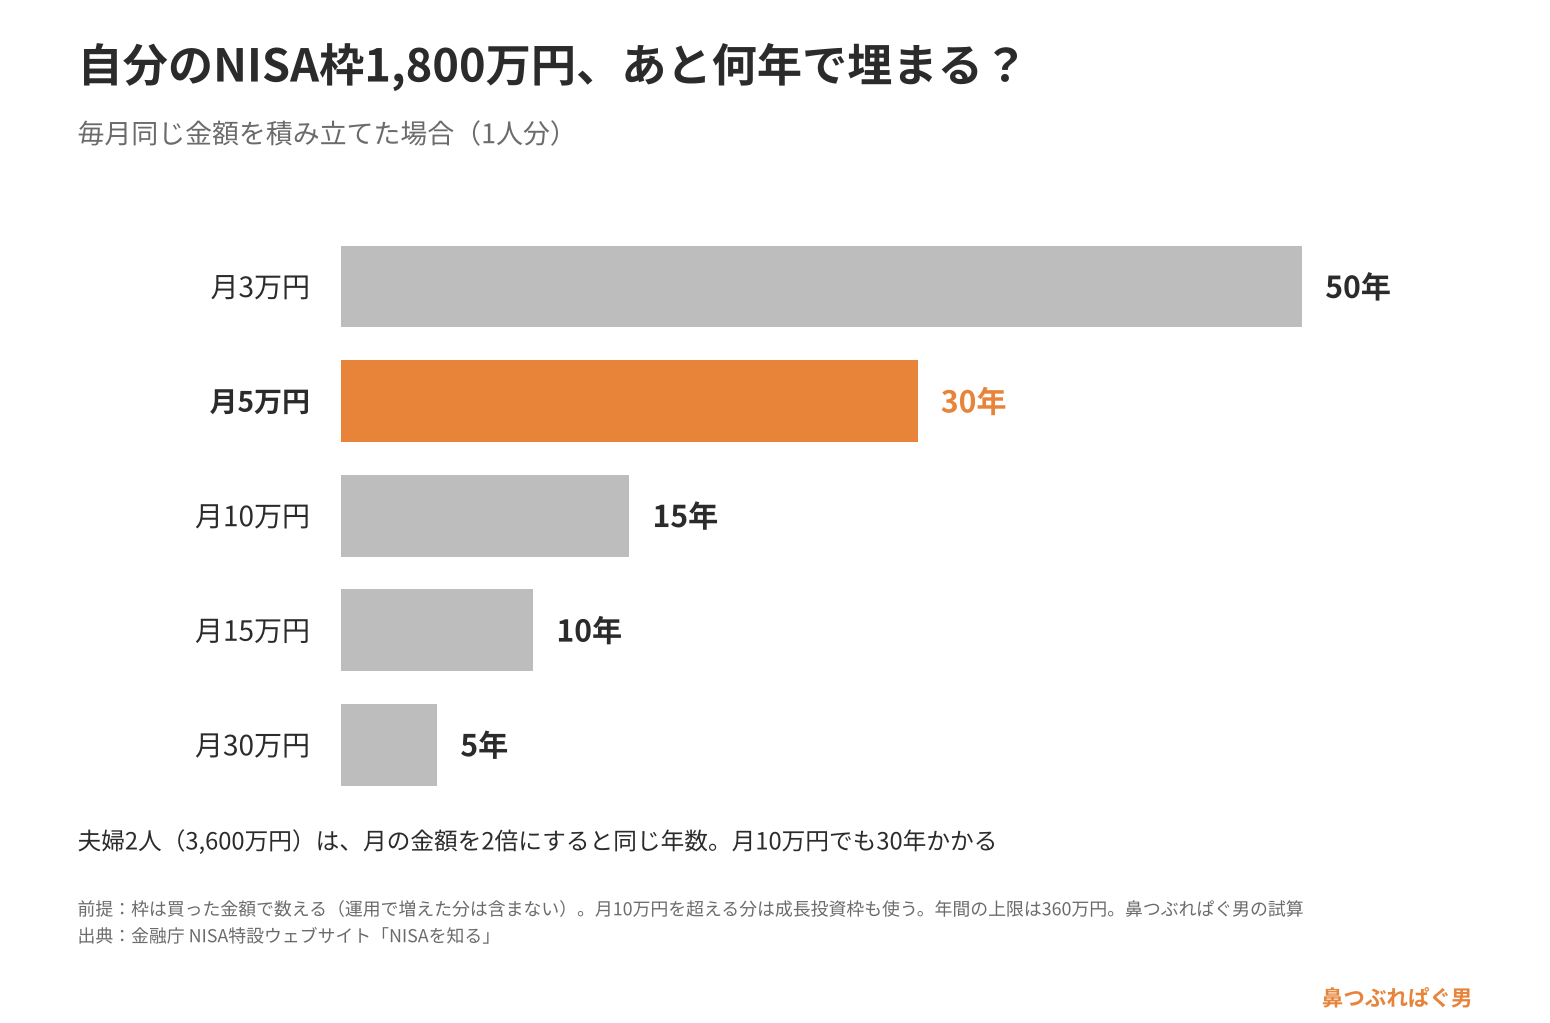
月5万円、結構大きくないですか。
あと何年で埋まるかは、シミュレーターに今の積立額を入れるとすぐ分かります。
月15万円以上を積み立てて、10年ほどで自分の枠が埋まる家庭なら、こどもNISAを使ってもいいと思います。一方、今は月2万〜3万円という家庭なら、自分のNISAの中で教育資金を分けて管理すれば十分です。
SBI証券ならeMAXIS Slim 全世界株式とSBIオールカントリー、楽天証券なら楽天オルカンのように、同じ全世界株でも別のファンドで積み立てれば、教育資金の分が一目で分かります。
自分のNISAなら、教育資金として売っても、売った分の枠は翌年以降に復活します。いつでも引き出せるのも、こどもNISAにない強みです。
教育資金のためだけに、こどもNISAを使う必要はありません。
それでもこどもNISAを使うなら、僕は「教育資金に使わなかった分は、子どもに渡してそのまま持たせる」ところまで決めておきます。60歳まで持てば複利でどれだけ増えるかを教える。そこまで管理できる家庭が使えばいい制度です。
こどもNISAについては、8月の記事でも書いています。
こどもNISAはほぼ不要!先に自分の枠1800万を埋める理由
▼この章で参考にした一次情報
・金融庁 NISA特設ウェブサイト「NISAを知る」
まとめ|ゼロカンを選ぶのは自分のNISA枠が見えてから
要点は3つです。
1つ目は、ゼロカンはオルカンと同じ指数で、違いは「こどもNISA専用」と「信託報酬0%」だということ。
2つ目は、信託報酬ゼロでもコストはゼロではないこと。全部込みの費用と純資産の大きさで見てください。
3つ目は、こどもNISAより先に、自分のNISA枠を何年で埋められるかを考えることです。
読者のみなさんの株式投資は、オルカン一本でいいと僕は考えています。色分けしたいなら、S&P500や先進国株式のファンドでも構いません。
今日やることは1つ。今の積立額で、自分のNISA枠があと何年で埋まるかを計算してみてください。
1,800万円から、これまでに買った金額を引いて、月の積立額で割り、さらに12で割るだけです。
▼新NISAとインデックス投資の話をもっと読みたい方はこちら
▼参考資料(2026年11月8日確認)
・株式会社SBI証券「『ゼロ革命』第4弾 こどもNISA専用『信託報酬0.00%』ファンド SBI証券での取扱い開始のお知らせ」2026年10月1日
https://search.sbisec.co.jp/v2/popwin/info/home/irpress/home_prestory261001_011000.pdf
・SBIアセットマネジメント「SBI・ゼロ・オールカントリー・インデックス・ファンド 有価証券届出書」2026年10月1日提出
https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100Z4PO.pdf
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)有価証券届出書」2026年7月24日提出
https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YK4T.pdf
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付運用報告書 第8期」(2025年4月26日〜2026年4月27日)
https://www.am.mufg.jp/pdf/kouunyou/253425/253425_20260427_k.pdf
・楽天証券「楽天証券、信託報酬ゼロ(無料)の商品提供を決定!」2026年10月9日(PR TIMES掲載)
https://prtimes.jp/main/html/rd/p/000000762.000011088.html
・金融庁 NISA特設ウェブサイト「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/index.html
・マネックス証券 ファンド詳細「eMAXIS Slim 全世界株式(オール・カントリー)」2026年11月6日基準
https://fund.monex.co.jp/detail/0331418A
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#ゼロカン #こどもNISA #新NISA #オルカン #全世界株式 #インデックス投資 #信託報酬 #総経費率 #教育資金 #NISA枠 #資産形成 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。