経済的自立を遠ざける6つの当たり前|お金持ちは目指さなくていい
経済的自立を遠ざける6つの当たり前|お金持ちは目指さなくていい
「お金持ちにならないと、お金の不安は消えない」。そう思っているなら、目指す場所を変えてください。
お金持ちは目指さなくていい。目指すのは、経済的自立です。
経済的自立とは、今も将来もお金に困らず、お金に振り回されず、豊かな気持ちで暮らせる状態のことです。僕は40歳で郵便局を辞めてセミリタイアしました。お金持ちではありませんが、38歳で経済的自立を達成して、今はセミリタイア5年目です。
この記事では、経済的自立を遠ざける6つの「当たり前」を、僕の体験と一緒に1つずつほどきます。
先に1つだけ言っておきます。
お金の使い方や貯め方に、全員に共通の正解はありません。生活費も、貯められる額も、人によって違います。
正解はない、最適解はある。
この記事は、あなたにとっての最適解を考える材料として読んでください。

お金はただの道具。お金持ちより経済的自立を目指す
1つ目の当たり前は、お金を人生の中心に置くことです。
お金は、ただの道具です。
1万円札も、物としてはただの紙です。国が1万円の価値を保証しているから、1万円として使えます。
だから、お金そのものに良いも悪いもありません。どう稼ぎ、どう使い、どう増やすかは、あなたが決めることです。
「お金は汚い」と言う人もいますが、汚いのは物としてのお札だけです。金融機関で毎日お札を触っていたので、手が汚れるのはよく知っています。
中心にいるのはお金ではなく、あなたです。
この話のきっかけは、両学長が無料のYouTubeで紹介していた「お金持ちになりたくない人がする行動5つ」という動画です。僕はお金持ちではないので、経済的自立を達成した立場から6つに組み直しました。
僕のお金の学びの原点も、両学長(リベラルアーツ大学)です。お金持ちと経済的自立の違いは、以前の記事でも書きました。
「お金持ち」と「経済的自立」はイコールじゃない?目指すゴールを明確にしよう
お金の話を避けたくなったら、「これは道具の話だ」と言い換えてください。
▼この章で参考にした一次情報
・動画:両学長 リベラルアーツ大学(YouTube)「お金持ちになりたくない人がする行動5つ【お金の勉強 初級編】:(アニメ動画)第68回」(再放送)
お金の情報は向こうが選ぶ。相談相手はこっちが選ぶ
2つ目の当たり前は、流れてくる情報を、自分で選んだつもりで見ることです。
SNSやYouTubeで、見る情報を選んでいるのは向こう側です。
年齢や性別、ふだん見ている動画から、興味を持ちそうなものが自動で並びます。見てもらうことがお金になる仕組みなので、過激なタイトルも生まれやすくなります。
総務省の調査では、表示される情報が自分向けに選ばれていると知っている人は、日本で44.7%でした。米国・ドイツ・中国は8〜9割です。日本は、気づかないまま見ている人が多いのです。
僕も発信する側ですが、発信の多くはビジネスだと思って見てください。ただ、「この人がやっているから儲かる」と商品に飛びつくのは別の話です。
うまい投資話は、ふつうの人のところには来ません。「爆益が出た」「私がやっている案件を紹介します」という話を待っている人は、経済的自立にも近づけません。
「資産に比べたら小さい」と、50万円の高額セミナーを勧める人もいます。でも、お金持ちでもそうでなくても、1円は1円です。
3つ目の当たり前は、身近な人や窓口に、お金の相談をすることです。
相談相手が、経済的自立を達成しているかを見てください。
僕の両親はもう亡くなっていますが、経済的自立をしていた親ではありません。生きていたとしても、お金のアドバイスは聞かないと思います。
金融機関の窓口、保険の外交員、ファイナンシャルプランナーも同じです。目の前の人が新NISAで何を買っているか、あなたは知りません。信用金庫と郵便局に18年いた僕から見ても、窓口は商品が売れると会社の数字になる立場です。
個人の悪意ではなく、構造の話です。
J-FLECの調査では、金融商品を選ぶときの情報源の1位は、金融機関の窓口と販売員の説明で19.5%でした。投資信託を買ったことがある人のうち29.3%は、中身をよく理解しないまま買っています。
僕の配信も、同じ物差しで見てください。3年以上、毎日同じような話をくり返しているはずです。
▼この章で参考にした一次情報
・総務省「令和5年版 情報通信白書」第1部第2章第3節(調査は2023年2月実施)
・金融経済教育推進機構(J-FLEC)「金融リテラシー調査2025年」の結果(2026年3月27日公表)
オルカンもS&P500も、半分になる覚悟で持つ
4つ目の当たり前は、「オルカンに入れておけば増える」と思うことです。
オルカンもS&P500も、値動きの幅がとても大きい商品です。
資産運用のリスクとは「危ない」という意味ではなく、運用成果の振れ幅のことです。大きく儲かるかもしれないし、大きく損するかもしれない。ここから半分くらい下がることもある、と思って持ってください。
大事なのは、新NISAで積み立てた分が減っても、毎日の生活とメンタルが変わらないことです。入れても入れても増えない時期が来ることもあります。
僕は、コロナショックの直前に、まとまったお金をインデックスファンドに入れました。直後にドカンと下がって「あちゃー」と声が出ましたが、売らずに持ち続けました。
振れ幅が大きいからこそ、長く持つ意味があります。
積み立てる前に、その額が半分になっても暮らしが変わらないかを、1度だけ確かめてください。
▼この章で参考にした一次情報
・金融経済教育推進機構(J-FLEC)「お金をふやす② 〜分散投資の意義と投資信託の仕組みと特徴〜」大学連携講座 第10回(2025年9月)
体は1つ、仕事はたくさん。必要な積み立て額を決めてから使う
5つ目の当たり前は、今の仕事にしがみつき、浮いたお金は全部投資に回すもの、と思い込むことです。
体は1つですが、仕事は世の中にたくさんあります。
僕は、郵便局を辞めた直後に体調を崩しました。気が抜けたんだと思います。
気を張っている間は、無理していることに気づけません。体と心がすり減る前に、働く場所を変える選択肢を持っておいてください。
給料が少なくて積み立てられないなら、その給料が自分の力に見合っているかを疑ってください。同じ仕事量で、給料の高い職場に移れることもあります。
固定費やいらない支出を見直すと、積み立てに回せる差額が出てくることがあります。例えば手取り30万円で、生活費が20万円なら、10万円が浮きます。
ただ、浮いた10万円を全部投資するのが、誰にとっても正解とは限りません。お金を使う癖がないまま年を取ると、貯めたお金を使えないままになりがちです。
使う分を残していいのは、将来に必要な積み立て額が見えている人です。経済的自立までに毎月いくら積み立てればいいかを、自分で計算できているか、プロに相談して確かめていることが前提です。
例えば、必要な積み立てが月7万円だと分かっているなら、7万円を積み立てて、残りの3万円は家族との食事や趣味に使う。これなら、将来に備えながら今の毎日も楽しめます。
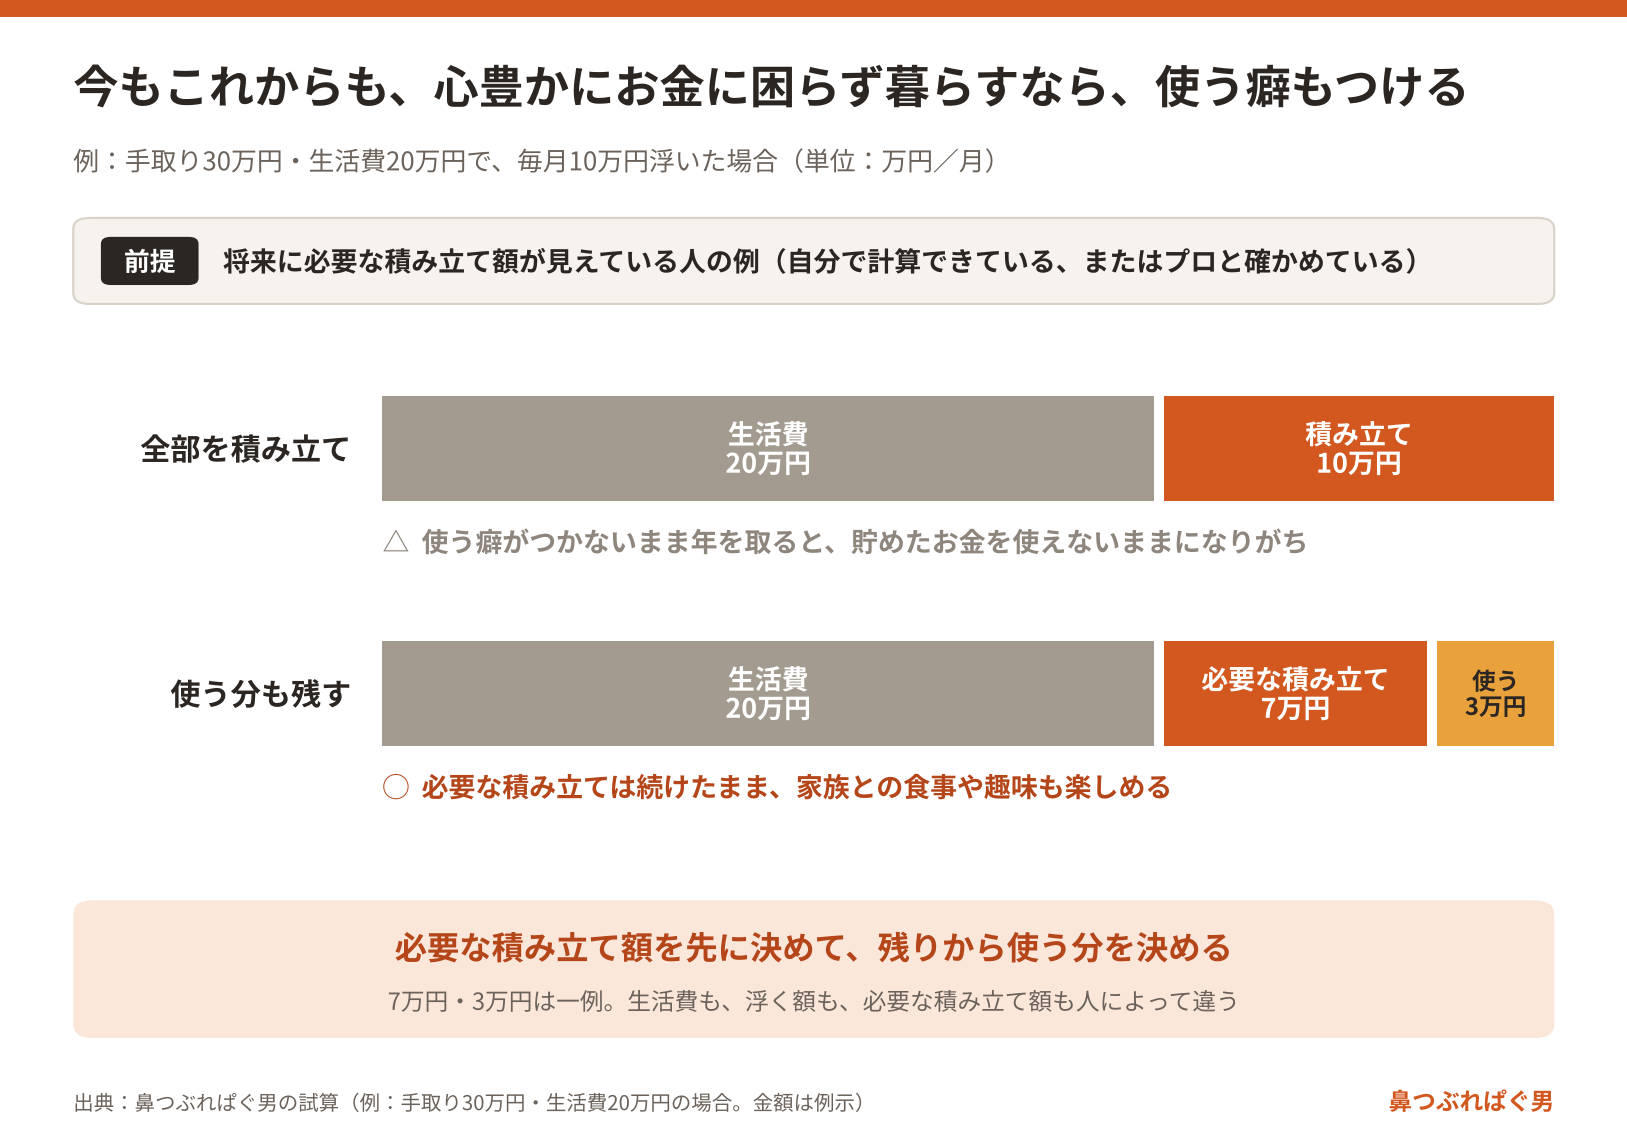
7万円と3万円は、あくまで一例です。生活費も、浮く額も、必要な積み立て額も、人によって違います。
浮いたお金は、必要な積み立て額を先に決めて、残りから使う分を決めてください。
必要な積み立て額がまだ見えていないなら、使う分を増やす前に、まずそこを確かめてください。毎月いくら積み立てると将来どうなるかは、シミュレーターで試せます。
無料に飛びつかず、払うべき所にお金を払う
6つ目の当たり前は、無料を当然だと思うことです。
無料の裏には、どこかで回収する仕組みがあります。
送料実質無料、見積もり無料、無料診断。あなたは無料で働きますか。働きませんよね。
だから、無料という言葉に引っ張られないでください。
逆に、払うべき所には払ってください。家計の見直しを自分でできないなら、金融商品を売らないファイナンシャルプランナーに、お金を払って相談するのも手です。
仮に、相談料20万円を1回払い、見直しで毎年20万円浮いたとします。5年で100万円、10年で200万円、15年で300万円、20年で400万円が浮く計算です。(鼻つぶれぱぐ男の試算)
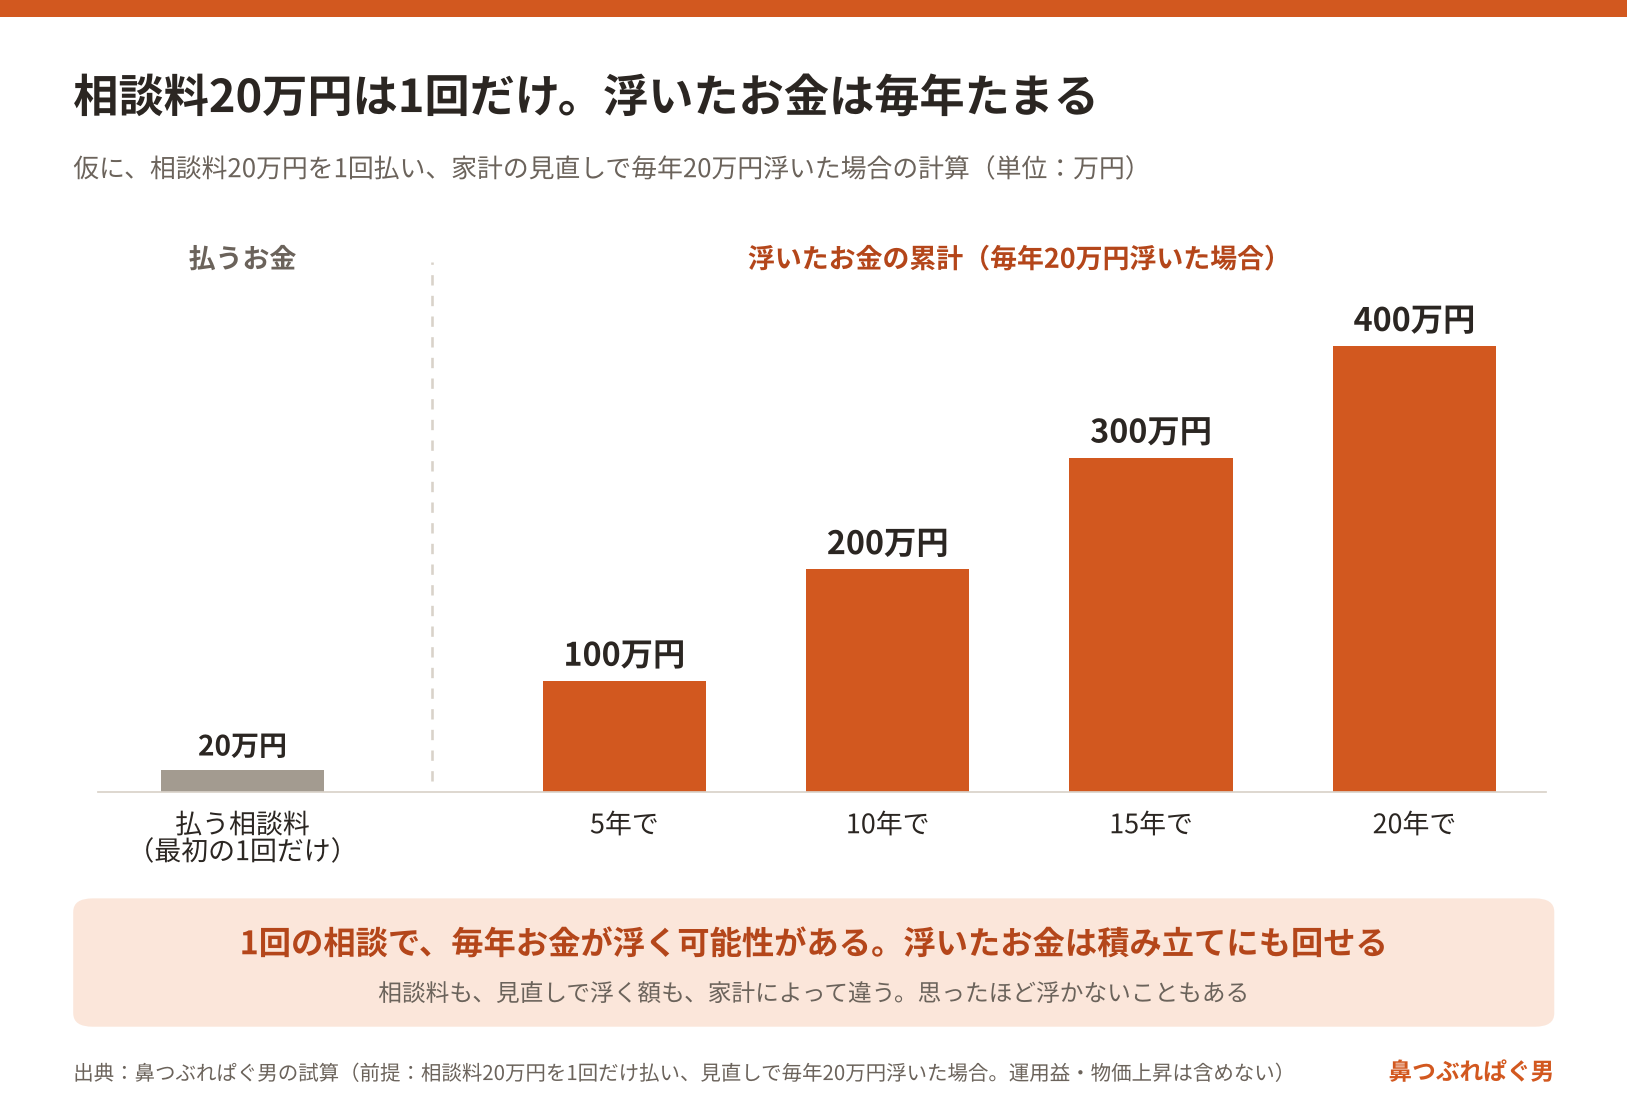
相談料も、見直しで浮く額も、家計によって違います。思ったほど浮かないこともあります。
それでも、1回の相談で毎年お金が浮く可能性があるなら、プロに相談する価値はあります。
浮いたお金は、オルカンやS&P500の積み立てに回すこともできます。相談相手の選び方は、こちらの記事にまとめています。
相談料をケチると一番高くつく|損しない税理士・FPの選び方3つ
目先の無料に飛びつかず、1回の出費と、毎年浮くかもしれないお金を比べてください。
まとめ:経済的自立を遠ざける6つの当たり前
経済的自立を遠ざける6つの当たり前と、その手放し方を図にまとめました。
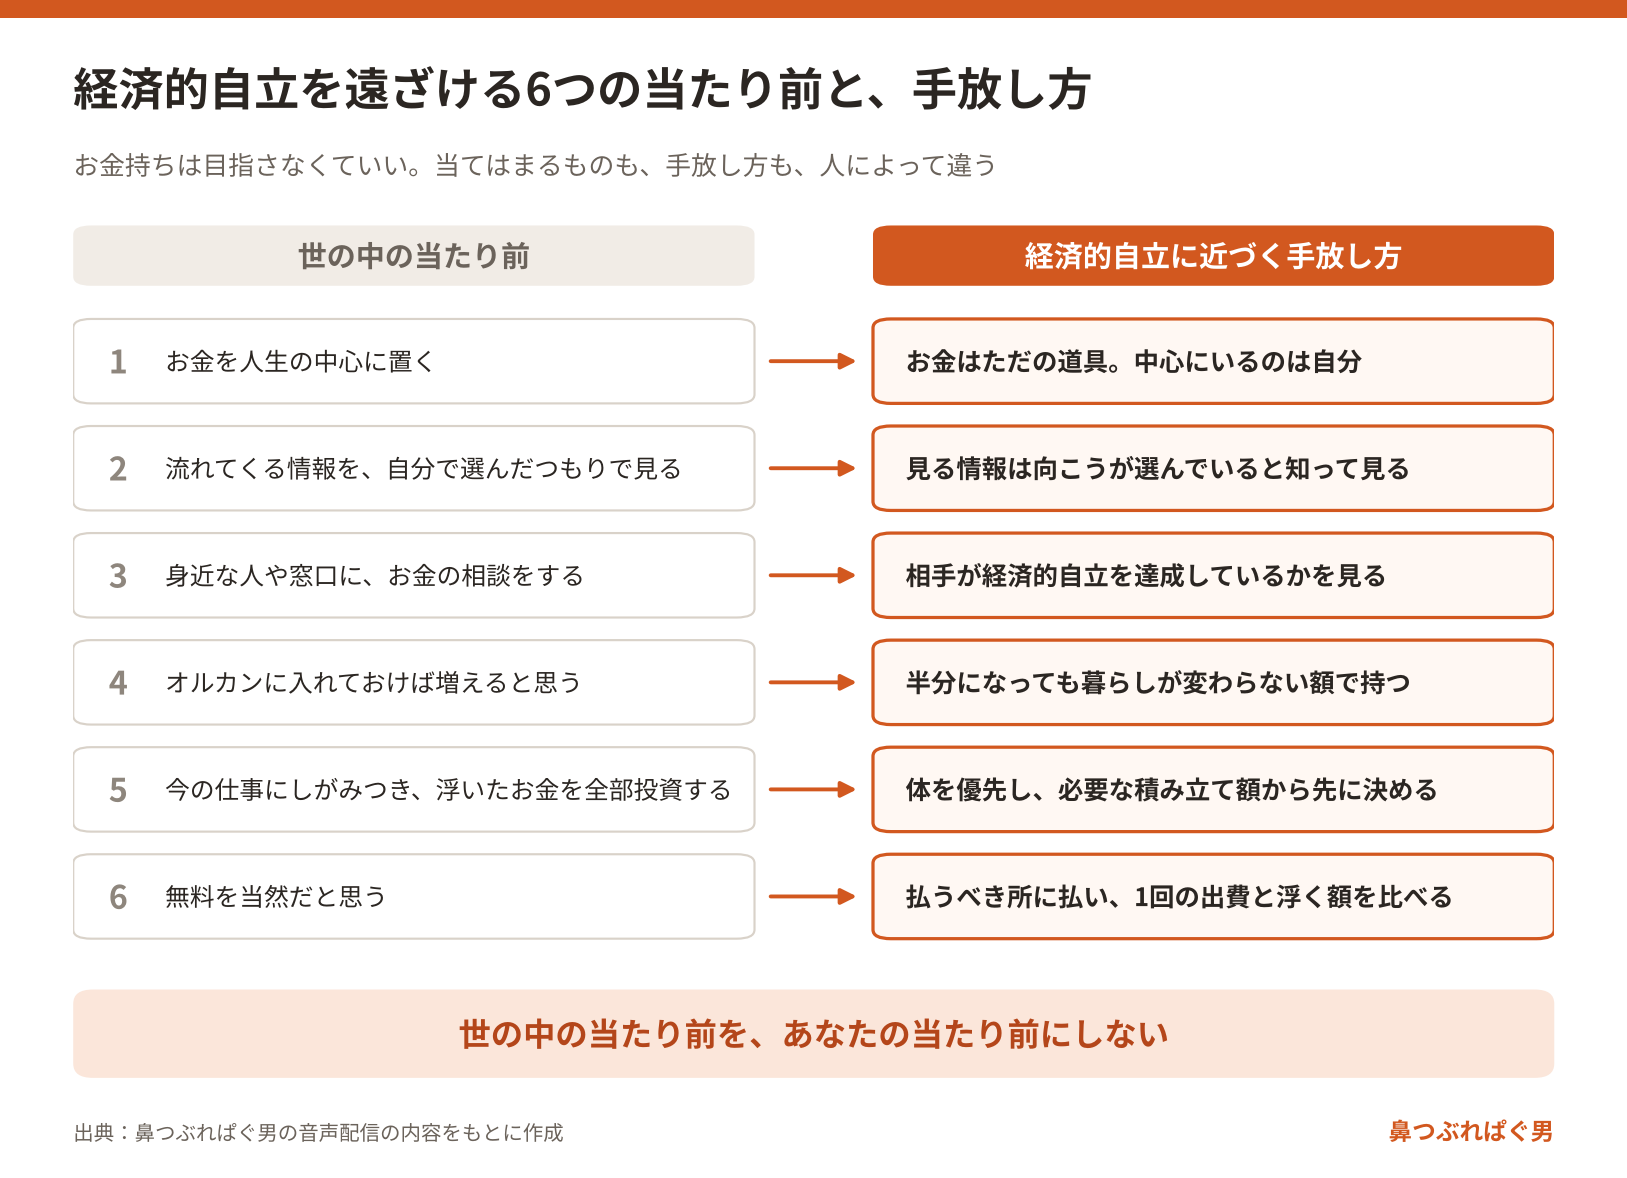
世の中の当たり前を、あなたの当たり前にしないでください。
お金持ちを目指す必要はありません。今も将来もお金に困らず、豊かな気持ちで暮らせれば十分です。
どの当たり前が当てはまるかも、どう手放すかも、人によって違います。自分の生活に合った最適解を、自分の頭で考えてください。
今日やることは1つだけです。
お金の話を聞いている相手を1人思い浮かべて、その人が経済的自立をしているかを考えてください。
▼貯める・稼ぐ・増やす・守る・使うの話をもっと読みたい方はこちら
▼参考資料(2026年11月6日確認)
・金融経済教育推進機構(J-FLEC)「金融リテラシー調査2025年」の結果(2026年3月27日公表)
https://www.j-flec.go.jp/wpimages/uploads/25literacy.pdf
・総務省「令和5年版 情報通信白書」第1部第2章第3節(調査は2023年2月実施)
https://www.soumu.go.jp/johotsusintokei/whitepaper/ja/r05/pdf/n2300000.pdf
・金融経済教育推進機構(J-FLEC)「お金をふやす② 〜分散投資の意義と投資信託の仕組みと特徴〜」大学連携講座 第10回(2025年9月)
https://j-flec.go.jp/wpimages/uploads/collaborative-courses_10_202510.pdf
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#経済的自立 #お金持ち #お金の勉強 #新NISA #インデックス投資 #オルカン #セミリタイア #FIRE #資産形成 #お金に困らない人生 #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。