年金は貯金じゃなく保険|GPIF累計221兆円でも全額積み立てない理由
年金は貯金じゃなく保険|GPIF累計221兆円でも全額積み立てない理由
「投資なんて怖いから、自分は一切やっていない」。そう思っている方も、年金の保険料を払っているなら、もう世界中の株と債券を持っています。
先に結論を言います。
年金を払っている人は、GPIF(年金積立金管理運用独立行政法人)を通して、すでに世界に分散投資しています。
でもそれは自分の口座ではなく、みんなで出し合う保険です。
だから、老後の上乗せは新NISAで自分の口座に積み立ててください。この記事では、GPIFの中身、年金を全額は積み立てない理由、GPIFの成績の見方を、公式資料で確かめた数字で整理します。

年金を払う人は、GPIFを通して世界に分散投資している
厚生年金や国民年金の保険料を払っている時点で、あなたはGPIFを通して世界中の株と債券を持っています。
元手は、保険料のうち、今の年金の支払いに使われなかった分です。2025年度は、この分として3兆2,252億円がGPIFに預けられました。中身は、日本の株・外国の株・日本の債券・外国の債券に25%ずつです。
2001年度から2026年6月末までの稼ぎは、累計221兆201億円。年率にすると4.95%で、運用しているお金は317兆7,596億円あります。公務員などの分は、共済の団体が別に運用しています。
「投資はしていない」は、年金を払っている時点で事実と違います。
ただし、自分の口座ではありません。好きなときに引き出せる持ち分はなく、今年の成績がプラスでもマイナスでも、来年もらう年金額は変わらない仕組みです。
GPIFが稼いでも、もらえる年金が増えない理由は、以前の記事に書きました。
GPIFが1年で41兆円の黒字でも、もらえる年金が増えない本当の理由
僕を含めて、インフルエンサーの話を聞くくらいなら、GPIFの公式Xをフォローして、自分のお金の行き先を一度見てください。
▼この章で参考にした一次情報
・年金積立金管理運用独立行政法人「2026年度第1四半期運用状況(速報)」2026年8月公表
・年金積立金管理運用独立行政法人「2025年度 業務概況書」2026年7月27日
年金は貯金ではなく、みんなで出し合う保険
公的年金は、払った分がそのまま戻る貯金ではなく、みんなで出し合う保険です。
備えているのは3つです。歳を取って働けなくなる、病気やけがで障害を負う、家計の担い手が亡くなる。老後の年金は、亡くなるまで出ます。
長く生きた人は多く受け取り、そうでない人は少ない。払った分の差額が戻るわけではなく、誰かが困ったときに、ほかの人が支える相互扶助の仕組みです。
国も、年金は広い意味の保険で、損得だけで見ると本質を見逃すと説明しています。健康保険も、病気にならなかったから損だとは思いませんよね。
いつ亡くなるか、いつ障害を負うかは、誰にも分かりません。その備えが最初から入っているから、同じ備えを民間の保険で買う必要は薄いんです。自著『保険からの卒業』にも書きましたが、遺族年金と障害年金は、知らないうちに全員が入っている強烈な保障です。
だから、国民年金の保険料が払えないときも、未納のまま放置しないでください。お住まいの市区町村の国民年金の窓口か年金事務所で、免除や納付猶予を申請できます。
全額免除や納付猶予の期間は、年金を受け取る資格の期間に数えられます。未納だと障害基礎年金や遺族基礎年金を受け取れない場合がありますが、免除や猶予なら受け取る条件に含まれます。老齢基礎年金の額は減りますが、10年以内なら後から納めて増やせます。
▼この章で参考にした一次情報
・厚生労働省「いっしょに検証!公的年金」第02話 公的年金と貯蓄の違い(2026年10月29日確認)
・日本年金機構「国民年金保険料の免除・納付猶予制度」(2026年10月29日確認)
・自著:鼻つぶれぱぐ男『保険からの卒業』第2章
全額を積み立てないのは「賦課方式」。インフレで目減りさせないため
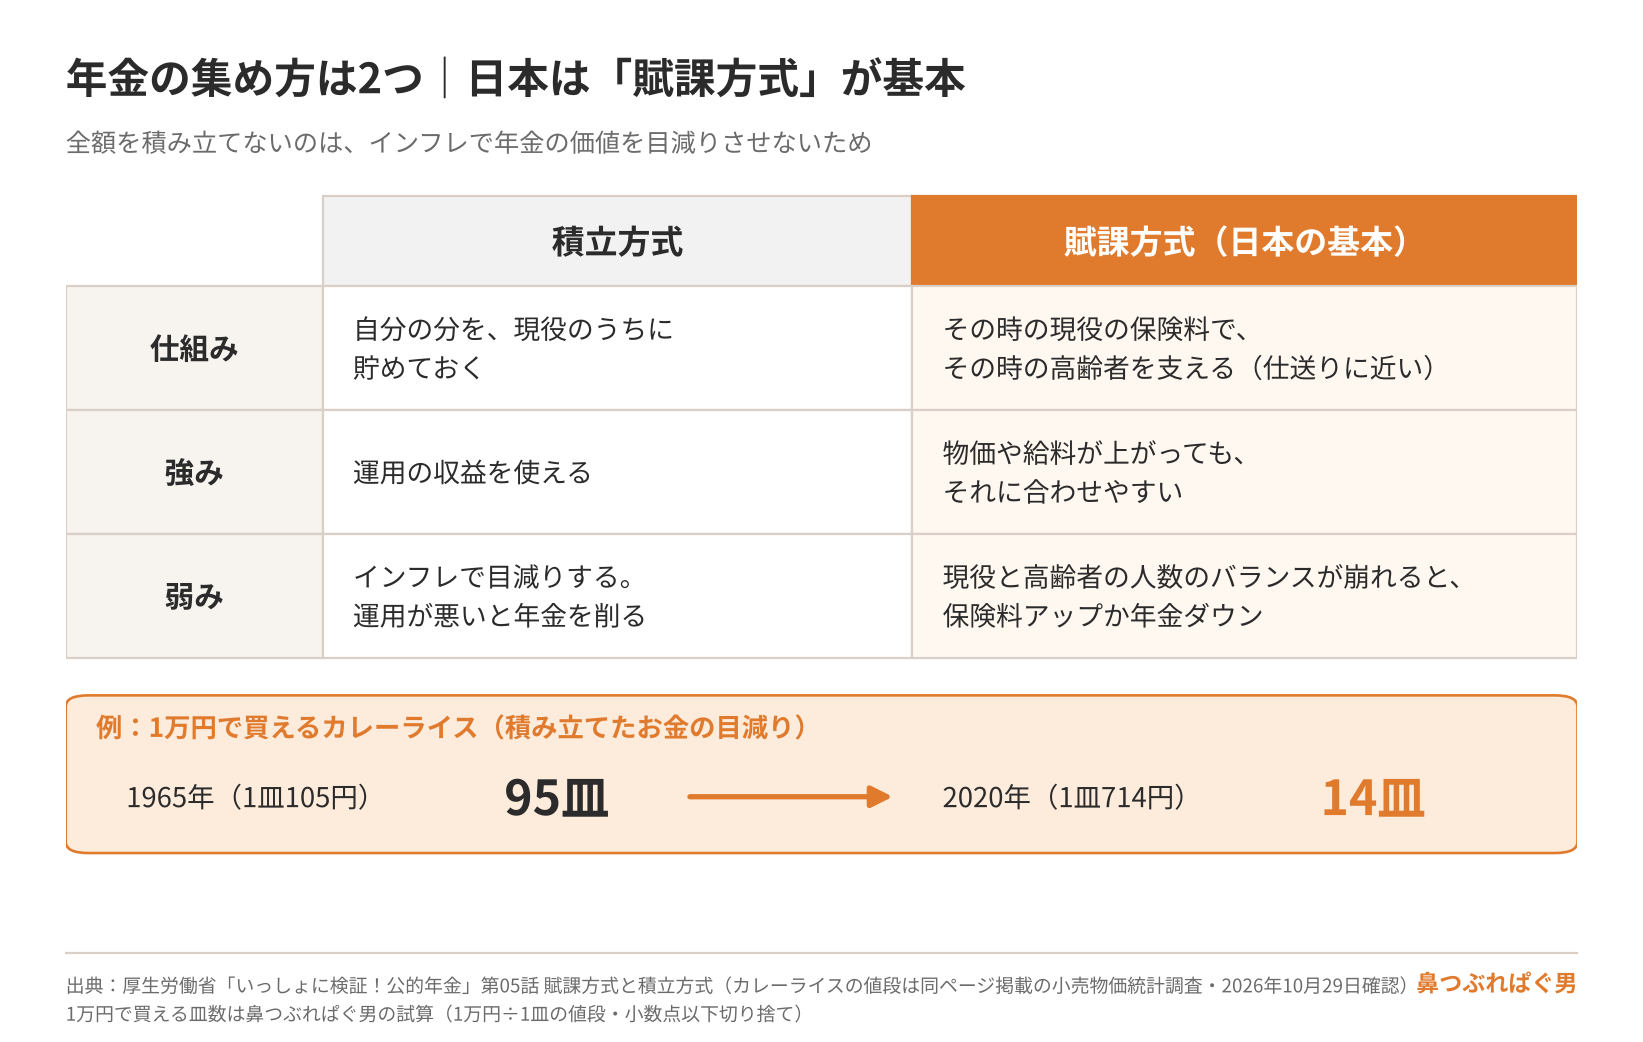
日本の年金は、その時の現役世代の保険料で、その時の高齢者を支える「賦課方式」が基本です。
自分の分を現役のうちに貯めておく「積立方式」と比べると、違いはこうなります。
GPIFが年率4.95%で増やしているなら、全部積み立ててGPIFに任せればいいと思うかもしれません。でも、そうはいかないんです。
厚生労働省の解説には、カレーライス1皿の値段が載っています。1965年は105円、2020年は714円です。1965年に1万円を貯めておけば当時は95皿分でしたが、2020年に使うと14皿分にしかなりません。(鼻つぶれぱぐ男の試算)
品目1つの値段なので物価全体の話ではありませんが、全額を貯めておく方式だと、こういう目減りがそのまま年金に出ます。物価や給料が上がればその時の保険料も上がる賦課方式の方が、年金の価値を守りやすいんです。アメリカやドイツも、最初は積立方式で始めて、賦課方式を基本にする形へ変わっていきました。
ただし、賦課方式は少子高齢化に弱い。現役と高齢者の人数のバランスが崩れると、保険料を上げるか、年金を下げるしかありません。
そこで日本は、賦課方式に積立金を組み合わせています。積立金はおおむね100年かけて計画的に使い、長い目で見た年金の財源は、保険料が約7割、税金が約2割、積立金が約1割です。
2024年の財政検証の試算では、経済が伸びないケースだと、積立金は途中でなくなる見通しです。それでも保険料と税金で年金は出続け、水準は現役世代の収入の33〜37%程度になる見込みです。
「年金はなくなる」はデータと違いますが、「今の水準のまま安心」とも言えません。
物事は表裏一体です。年金との向き合い方は、こちらの記事にまとめています。
公的年金は「もらえない」は嘘?悲観も期待もしすぎない正しい年金との向き合い方【経済的自立への道】
▼この章で参考にした一次情報
・厚生労働省「いっしょに検証!公的年金」第05話 賦課方式と積立方式(カレーライスの値段は同ページ掲載の小売物価統計調査・2026年10月29日確認)
・厚生労働省「いっしょに検証!公的年金」第06話 積立金の役割(33〜37%は2024年財政検証の1人当たりゼロ成長ケース・2026年10月29日確認)
GPIFは成績を競っていない。目減りさせないのが仕事
GPIFの仕事は、みんなの年金を目減りさせないことで、誰かと成績を競うことではありません。
年金は長い目で見ると、給料の伸びに合わせて増えます。だからGPIFの目標は、運用の利回りから給料の伸びを引いて1.9%以上を確保することです。
たとえば運用で3%増えても、給料が3%上がっていれば、年金財政にとってのプラスはゼロです。(仮の数字)
実績は、2001〜2025年度の25年平均で、運用が4.62%、給料の伸びが0.28%。差し引き4.33%で、目標を上回っています。
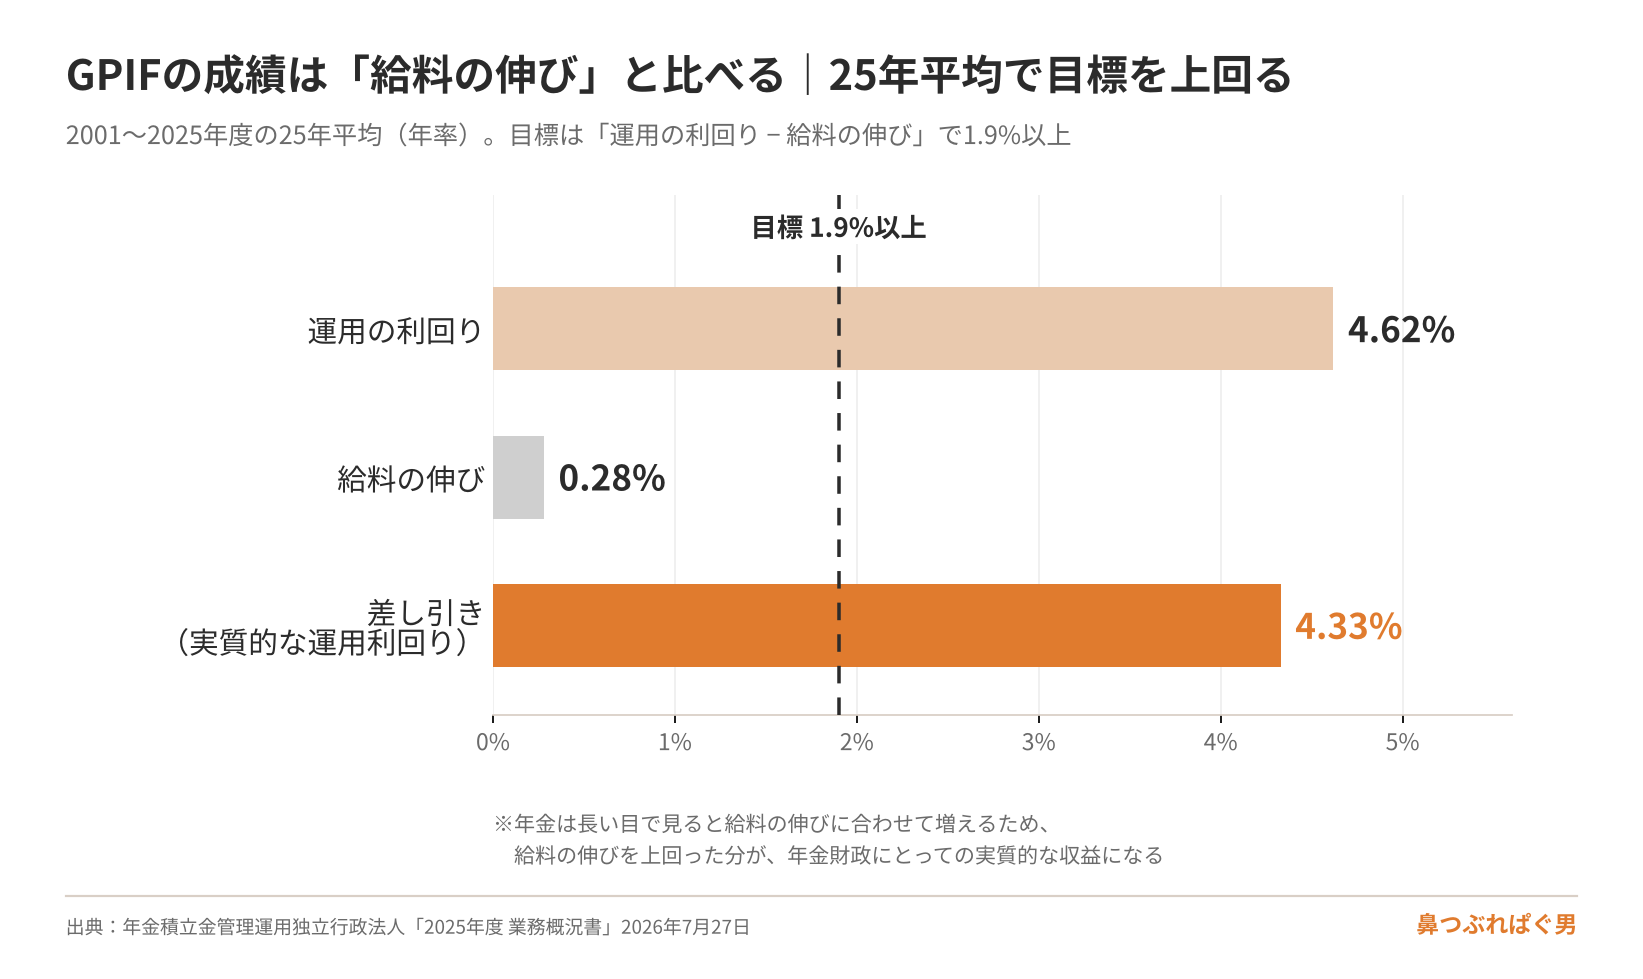
この25年はデフレが長く、給料がほとんど伸びませんでした。ここからインフレになれば、この数字は変わってくると思います。だからこそ、インフレに強い株を半分持っているわけです。
この「競わない」考え方は、個人の資産運用にもそのまま当てはまります。誰のために運用しているのかといえば、自分と家族の生活のためです。
隣に住む人の資産が多くても少なくても、あなたのお金は1円も増えも減りもしません。投資は、みんなで手をつないでやるものではなく、孤独な戦いです。
資産運用は、隣の人と競う競争ではありません。
インデックス投資は地味で、買って持ったまま何もしない。退屈ですが、刺激を求めた時点で負けが近づきます。
▼この章で参考にした一次情報
・年金積立金管理運用独立行政法人「2025年度 業務概況書」2026年7月27日
GPIFを厳しめに採点。ルールどおりで、成績はほぼ市場平均
厳しめに採点すると、GPIFはルールどおりに動いてコストも安い一方、成績は市場平均とほぼ同じです。
できていることから。2025年度は日本の株が1年で34.62%上がり、比率が膨らんだ分、日本の株を約10.7兆円売り越して25%に戻しました。決めた幅からはみ出した資産は1年を通してゼロで、運用会社に払った手数料は571億円、運用しているお金に対して0.02%です。
厳しめに見ると、2025年度は市場平均に0.18%負けました。2006〜2025年度の20年平均でも、GPIFが5.13%、市場平均が5.15%で、ほぼ市場どおりです。安全なはずの日本の債券は、日銀の利上げで2025年度はマイナス5.11%でした。
僕は、市場どおりに安定して運用できているなら十分だと思います。プロ集団が分散して、ルールどおりに売り買いして、やっと市場平均です。個人がプロと同じことをして勝てると思わない方がいい。
もう1つ大事なのは、毎年プラスになるわけではないことです。今の配分で過去39年を計算すると、1年単位では最悪マイナス22.2%の年もあります。一方で、10年単位では一度もマイナスになっていません。
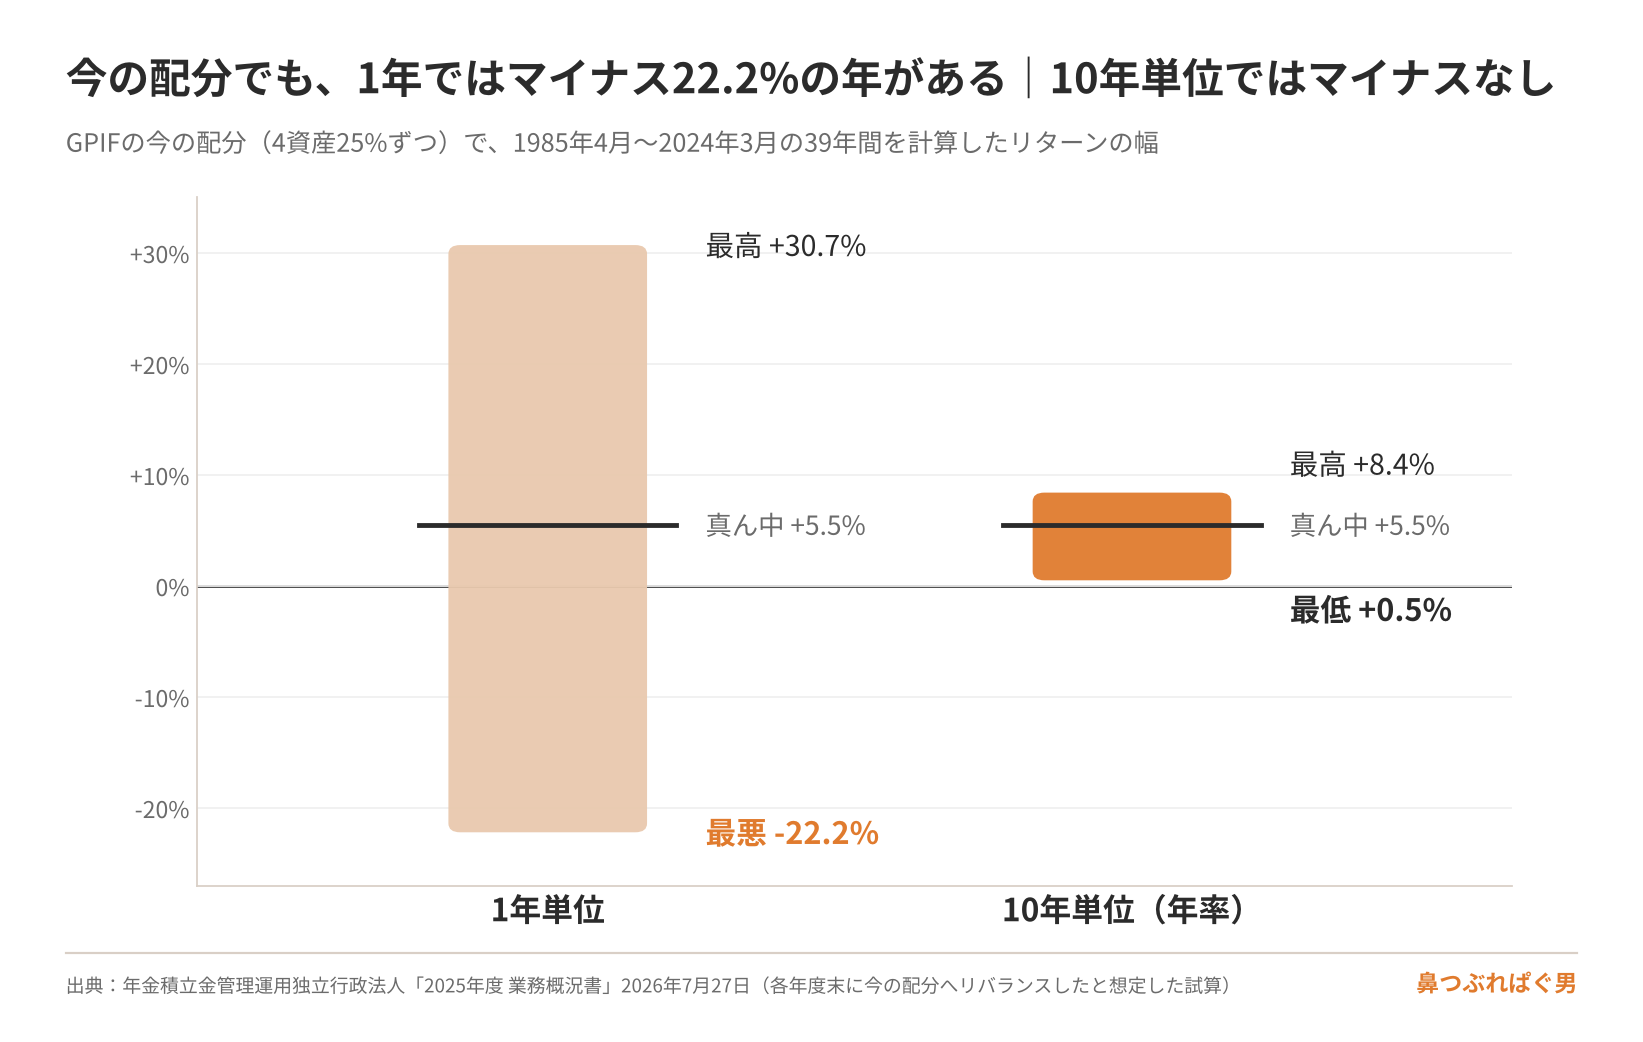
下がる年は必ず来ます。
どこで来るかは、僕には分かりません。分かると言う人がいたら、その人のフォローは外してください。
投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブ。下がる年が来る前提で、積立は続けてください。
▼この章で参考にした一次情報
・年金積立金管理運用独立行政法人「2025年度 業務概況書」2026年7月27日
年金は老後の土台。上乗せは新NISAで自分の口座に
年金は老後の土台で、上乗せは新NISAで自分の口座に作ってください。
国が新NISAを作ったのは、公的年金だけでは足りない部分が出てくるからです。ここから先は自分でやってください、と国が言っているんです。
新NISAの枠は1人1,800万円です。月5万円なら30年、月15万円なら10年で埋まります。(鼻つぶれぱぐ男の試算)
月15万円以上を積み立てられる人は、iDeCoも並行して検討していいと思います。ただしiDeCoは出口が難しく、使わなかった年の枠は持ち越せません。節税を気にして無理に始めるより、まず新NISAの枠を埋めることが大前提です。
僕も2019年の老後2000万円問題のとき、年金だけで本当に足りるのか不安になって、勉強を始めました。学びの原点は、両学長(リベラルアーツ大学)の発信です。
毎月いくら積み立てたら何年で枠が埋まるか、取り崩すといくら残るかは、シミュレーターで試せます。
年金を払う人は、もう世界に分散投資しています。でもそれは自分の口座ではなく、みんなで出し合う保険です。
明日どうなるかは、株価と同じで誰にも分かりません。土台は国の仕組みに任せて、上乗せは今日から自分の口座で作ってください。
▼年金や新NISAの話をもっと読みたい方はこちら
▼参考資料(2026年10月29日確認)
・年金積立金管理運用独立行政法人「2026年度第1四半期運用状況(速報)」2026年8月公表
https://www.gpif.go.jp/operation/38371785gpif/2026_1Q_0807_jp.pdf
・年金積立金管理運用独立行政法人「2025年度 業務概況書」2026年7月27日
https://www.mhlw.go.jp/content/12501000/001728095.pdf
・厚生労働省「いっしょに検証!公的年金」第02話 公的年金と貯蓄の違い
https://www.mhlw.go.jp/nenkinkenshou/manga/02.html
・厚生労働省「いっしょに検証!公的年金」第05話 賦課方式と積立方式
https://www.mhlw.go.jp/nenkinkenshou/manga/05.html
・厚生労働省「いっしょに検証!公的年金」第06話 積立金の役割
https://www.mhlw.go.jp/nenkinkenshou/manga/06.html
・日本年金機構「国民年金保険料の免除・納付猶予制度」
https://www.nenkin.go.jp/service/pamphlet/kokuminnenkin.files/2.pdf
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#年金 #公的年金 #GPIF #賦課方式 #年金積立金 #新NISA #インデックス投資 #老後資金 #資産形成 #お金の勉強 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。