NISAは商品じゃなく箱|約20%の税金がゼロ、利益を生むのは中身だけ
NISAは商品じゃなく箱|約20%の税金がゼロ、利益を生むのは中身だけ
有名人がNISAを否定していると聞いて、自分の積立をこのまま続けていいのか、不安になっていませんか。
先に結論を言います。
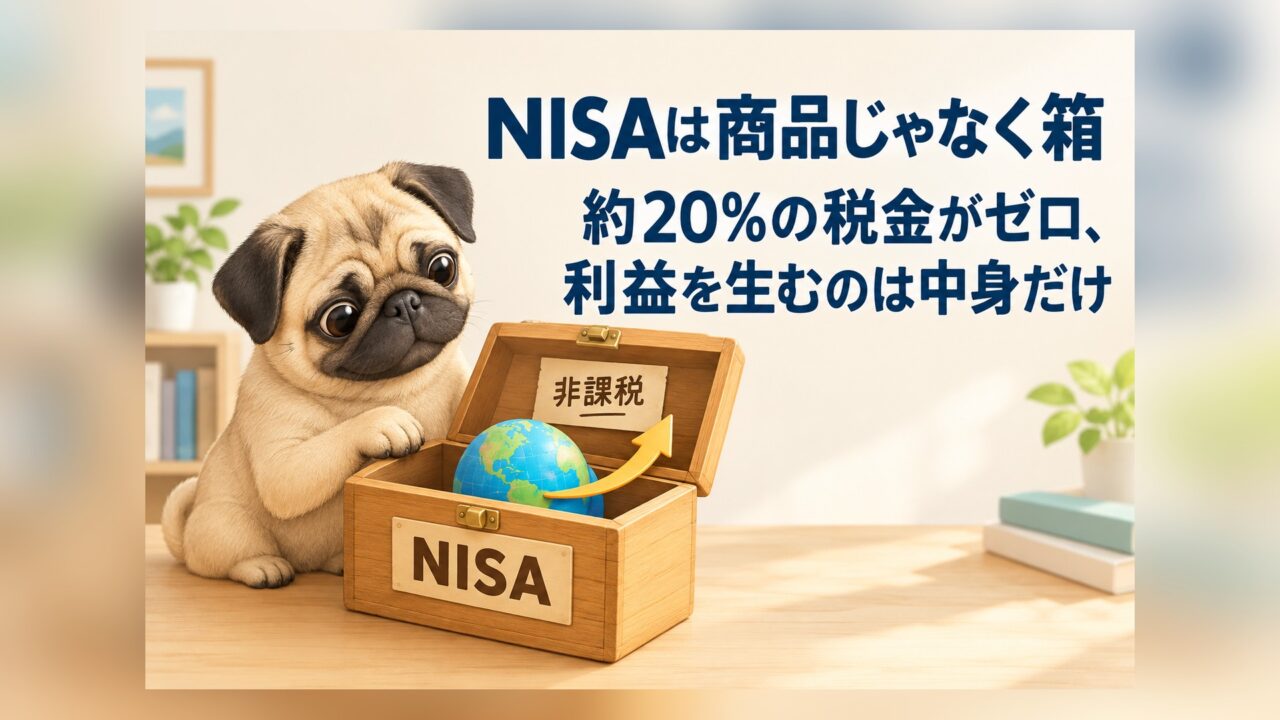
NISAは商品じゃありません。税金がかからない「箱」です。
利益を生むのは箱の中に入れる商品で、NISAはその利益にかかる約20%の税金をゼロにしているだけ。だから、誰かの一言で箱ごと手放す理由はありません。
金融機関で18年働き、40歳でセミリタイアした僕が、箱の正体と中身の選び方、そして相場が下がった日に思い出してほしい3つの質問までお話しします。

NISAは商品じゃない。約20%の税金がかからない「箱」です
NISAは商品ではなく、国が用意した「少額投資非課税制度」という制度の名前です。投資信託や株のように、買えば値上がりする商品ではありません。
ふつうの口座で投資をすると、売って得た利益や受け取った配当に約20%の税金がかかります。NISA口座の中で買った商品なら、その利益の税金がゼロになる。NISAがやっていることは、これだけです。
箱には大きさの決まりもあります。2026年時点で、つみたて投資枠が年120万円、成長投資枠が年240万円、非課税で持てる上限は生涯1,800万円です。
報道では、ある有名人が「NISAの利益が生まれる構造を教えて」と話していたそうです。答えはシンプルで、NISAそのものは利益を1円も生みません。
利益を生むのは、箱に入れた商品の先にいる世界中の会社です。
自著『保険からの卒業』にも書きましたが、オルカンを積み立てるのは、世界中の会社の株主になることです。会社が稼げば株価が上がり、配当が出る。その利益に税金をかけないのが、NISAという箱です。
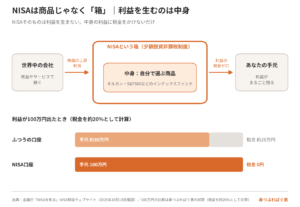
税金を約20%とすると、利益が100万円出たとき、ふつうの口座では約20万円が引かれます。NISA口座なら、100万円がまるごと手元に残ります。(鼻つぶれぱぐ男の試算)
NISAを「何か儲かる商品」だと思っていたなら、今日から「税金がかからない箱」と覚え直してください。
▼この章で参考にした一次情報
・金融庁「NISAを知る」NISA特設ウェブサイト(2026年10月18日確認)
・報道:集英社オンライン(2026年9月28日)
・自著『保険からの卒業』(鼻つぶれぱぐ男)
有名人の発言で心配なのは、始める前に止まる人が出ること
僕がこの話を取り上げたのは、有名な人の一言で、資産形成を始めようとしていた人が止まってしまうのが怖いからです。
報道では、2026年1月に公開されたYouTubeの対談での発言が、9月下旬にXの切り抜きで広がり、ツッコミが集中しました。編集した側の意図もあるでしょうし、本人が分かっていないのか、切り取られただけなのかは、僕には分かりません。
NISAが正しいとは思わない、というのは、その人の主観です。ここを責めたいわけではありません。
心配なのは、その人を大好きなファンが「NISAって良くないんだ」と受け取り、始めるのをやめてしまうことです。オルカンやS&P500は、世界中の多くの人がこれで資産形成をしてきた、実績の多いやり方です。日本では、その知識が広まっていなかっただけです。
それでも有名人が別のやり方を推すと、ファンはそっちを信じてしまう。健康の話で、症例の多い標準的な治療より、有名人の体験談のほうを信じてしまうのと同じ構造です。
一言を紹介しただけの人は、あなたのお金の結果に責任を取りません。
僕にも同じ責任があります。影響力なんてほとんどありませんが、世界中で聴ける場所に声を載せている以上、下手な商品は勧めません。案件・PR・有料会員制はありません。
だから、この人が言うから間違いない、と考えるのはやめてください。僕が言っていることも、ほかの人の話と照らし合わせて疑ってほしいんです。
僕自身、何人もの人が別々に「いい」と言うものだけを試すようにしています。食べ物でも、いろんな専門家のおすすめに共通して出てくるものだけを試す。僕の場合、それが納豆でした。
信頼はしてもいい。でも、信用は別です。
有名人の一言を聞いたら、同じことを言っている人がほかに何人いるかを数えてから動いてください。
▼この章で参考にした一次情報
・報道:集英社オンライン(2026年9月28日)
国がNISAを用意したのは「年金だけでは足りない」から
NISAは、国が「公的年金だけでは、みなさんの将来の生活を支えきれません」と白旗を上げた制度です。
いい制度だから用意された、という話ではありません。
理由は、年金の伸び方です。公的年金には、年金財政のバランスを保つために、年金額の伸びを物価の伸びより抑える「マクロ経済スライド」という仕組みがあります。物価が上がるほど、年金で買えるものは少しずつ減っていきます。
将来はその分だけでは生活をまかなえない。だから国は「非課税にするから、頼むから自分で準備してくれ」とNISAを用意した、というのが僕の見立てです。日本はこれから税金が上がっていく国だと僕は思っていますが、その中でNISAは、国が税金をかけないと決めた箱です。
もっと嫌なことを言います。10年後、20年後に年金をもらう年になって「NISAを使っていませんでした」と言っても、その分を国があとから埋めてくれることはありません。
過去には戻れません。
僕が本気でお金の勉強を始めたのも、2019年の老後2000万円問題がきっかけでした。学びの原点は両学長(リベラルアーツ大学)の発信で、そこで固定費を削り、浮いたお金を低コストのインデックスファンドに回すやり方を知りました。
年金が増えにくい理由は、以前の記事でも書いています。
GPIFが1年で41兆円の黒字でも、もらえる年金が増えない本当の理由
NISAは、使うかどうかではなく、いつから使うかで考えてください。今日が、あなたの人生で一番若い日です。
▼この章で参考にした一次情報
・厚生労働省「年金財政ホームページ 用語集」(2026年10月18日確認)
NISAの中身は思考停止でいい。ただし窓口で決めない
NISAでオルカンやS&P500を積み立てるのは、思考が止まっていい投資です。
報道では、思考が止まっている、という趣旨の発言もあったようです。でもインデックス投資は、昔から「感情を入れず、淡々と続ければいい」と言われてきた投資です。思考を止めてやっています、と自信を持って言ってください。
一方で、仕組みも分からず、みんながやっているからお金を出すな、という指摘には一理あります。みんながオルカンがいいと言うから、と制度を知らないまま始めている人が多いのは、僕も感じています。
覚える仕組みは2つだけです。
1つ目は、NISAは箱だということ。2つ目は、箱の中身を間違えないことです。
中身を決める場所は、銀行や保険会社、証券会社の窓口ではありません。
担当者と会って、NISAに入れる商品を決めるのはやめてください。
保険を15年売っていた僕が言います。窓口では、笑顔で身なりのきれいな人が丁寧に勧めてくれますが、勧められる商品には、売る側の収入になる手数料が乗っていることが多い。個人の悪意じゃない、構造の話です。
売っていた当時の僕は、その構造に気づいていませんでした。今はネット証券で、手数料の安いオルカンやS&P500のようなインデックスファンドを自分で買えます。何から始めればいいか迷うなら、株式はオルカン1本でいいです。
相場が下がった日に思い出す3つの質問
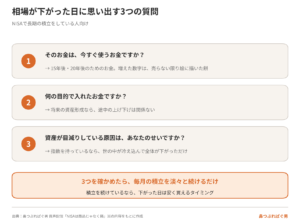
相場が下がった日にやることは、3つの質問を自分にすることだけです。
これから先、だらだら下がる相場や、バーンと急落する場面が、どこかで来ると僕は思っています。NISAに入れたお金が下がる日は来ます。
1つ目は、そのお金は今すぐ使うお金ですか、という質問です。
NISAに入れたお金は、15年後、20年後のためのお金のはずです。増えた数字は、売らない限り絵に描いた餅。今出す必要がないなら、途中の上げ下げは関係ありません。
2つ目は、何の目的で入れたお金ですか、という質問です。
目的が将来の資産形成なら、答えは1つ目と同じです。オルカンもS&P500も株式なので、バーッと落ちる時はあります。それでも、最初に決めた目的は変わっていないはずです。
3つ目は、資産が目減りしている原因は、あなたのせいですか、という質問です。
指数に連動する商品を持っているなら、あなたのせいではありません。世の中が冷え込んで、全体が下がっているだけです。
積立を続けているなら、下がった日はむしろラッキー。安く買えるタイミングです。
どこが底で、どこが天井かは誰にも分かりません。分かると言う人がいたら、ブロックしてください。
明日の株価が本当に分かる人は、情報を外に出さず、一人で儲けて終わりです。僕がもし分かる人間なら、こんな配信はしていません。
15年後、20年後に積立がどのくらいになるかを一度数字で見ておくと、下がった日に手が止まりにくくなります。ブログのシミュレーターで試せます。
下がった日の考え方は、別の3つの問いを使って、以前の記事にも書きました。
大暴落で狼狽売りしない3つの問い|長期インデックス投資の心構え
まとめ:NISAは箱。中身を決めたら淡々と続けるだけ
NISAは商品じゃなく、税金がかからない箱です。利益を生むのは中身で、中身は窓口ではなく、ネット証券で手数料の安いインデックスファンドを自分で選ぶ。有名人の一言でも僕の一言でも、箱ごと手放す理由にはなりません。
投資も人生も、正解はありません。でも、最適解はあります。投資はパッシブ、ビジネスはアクティブ、ギャンブルはネガティブです。
今日やることは1つだけです。
3つの質問を、スマホのメモに書いておいてください。
下がった日に見るのは、チャートではなくそのメモです。淡々と、コツコツ続ける。それだけです。
▼新NISA・インデックス投資の話をもっと読みたい方はこちら
▼参考資料(2026年10月18日確認)
・金融庁「NISAを知る」NISA特設ウェブサイト
https://www.fsa.go.jp/policy/nisa2/know/
・厚生労働省「年金財政ホームページ 用語集」
https://www.mhlw.go.jp/topics/nenkin/zaisei/zaisei/sub-win/sub02.html
※数字は過去の実績で、将来の成果を約束するものではありません。
※ぱぐおはリベシティ応援会員です。資産形成の原点は両学長(リベラルアーツ大学)の考え方から学びました。
#新NISA #NISA #オルカン #インデックス投資 #資産形成 #非課税 #年金 #長期投資 #積立投資 #お金の勉強 #セミリタイア #毎日配信 #リベシティ
📚 鼻つぶれぱぐ男のKindle本
▶ 保険からの卒業
▶ コアはオールカントリー1本でいい
▶ お金に困らない人生のつくり方
▶ 貯めたお金の使い方と遺し方
▶ AIは産業革命
Kindle Unlimited対象。読み放題でも読めます。